A múlt hétvégi választásokon az Alternatíva Németországért (AfD) két héten belül a második tartományban győzött, Merz (borítóképen) pártja pedig történelmi vereséget szenvedett. Mecklenburg-Elő-Pomerániában az AfD 38,2 százalékkal végzett az élen, megelőzve a tartományt kormányzó SPD-t, amely 35,5 százalékot szerzett. A CDU 4,9 százalékkal kiesett a tartományi parlamentből, ami Merz saját bevallása szerint is „katasztrofális eredmény”.
Abszolút többséget az AfD itt sem szerzett: a 71 fős parlamentben 32 mandátumot kapott, miközben a többséghez 36-ra lenne szüksége. Egy SPD–Linke–Zöldek-koalíció megalakulása esetén így az AfD lenne az egyetlen ellenzéki párt.
Berlinben a baloldal győzött, a Linke története során először lett a főváros legerősebb pártja, 25,7 százalékos eredménnyel. A CDU 18,8 százalékkal a második, az AfD 16,3 százalékkal a harmadik helyen végzett, az SPD pedig 12,1 százalékkal történelmi mélypontra zuhant.
Az AfD ereje már a szász-anhalti választáson megmutatkozott. Az Ulrich Siegmund vezette szélsőjobboldali párt a 2021-es eredményéhez képest csaknem megduplázta szavazatarányát, és 43,8 százalékkal győzött. Az abszolút többségtől azonban egy mandátummal elmaradt, így önállóan nem tud többségi kormányt alakítani.
Itt is megmutatkozott az AfD legnagyobb akadálya, az úgynevezett tűzfal: a többi párt elutasítja a vele való koalíciókötést, így abszolút többség nélkül nem tud a szokásos módon kormányra kerülni. A populista baloldali BSW ugyanakkor jelezte, hogy bizonyos kérdésekben hajlandó lenne együttműködni az AfD-vel, ami megnyithatja az utat egy kisebbségi kormány előtt.
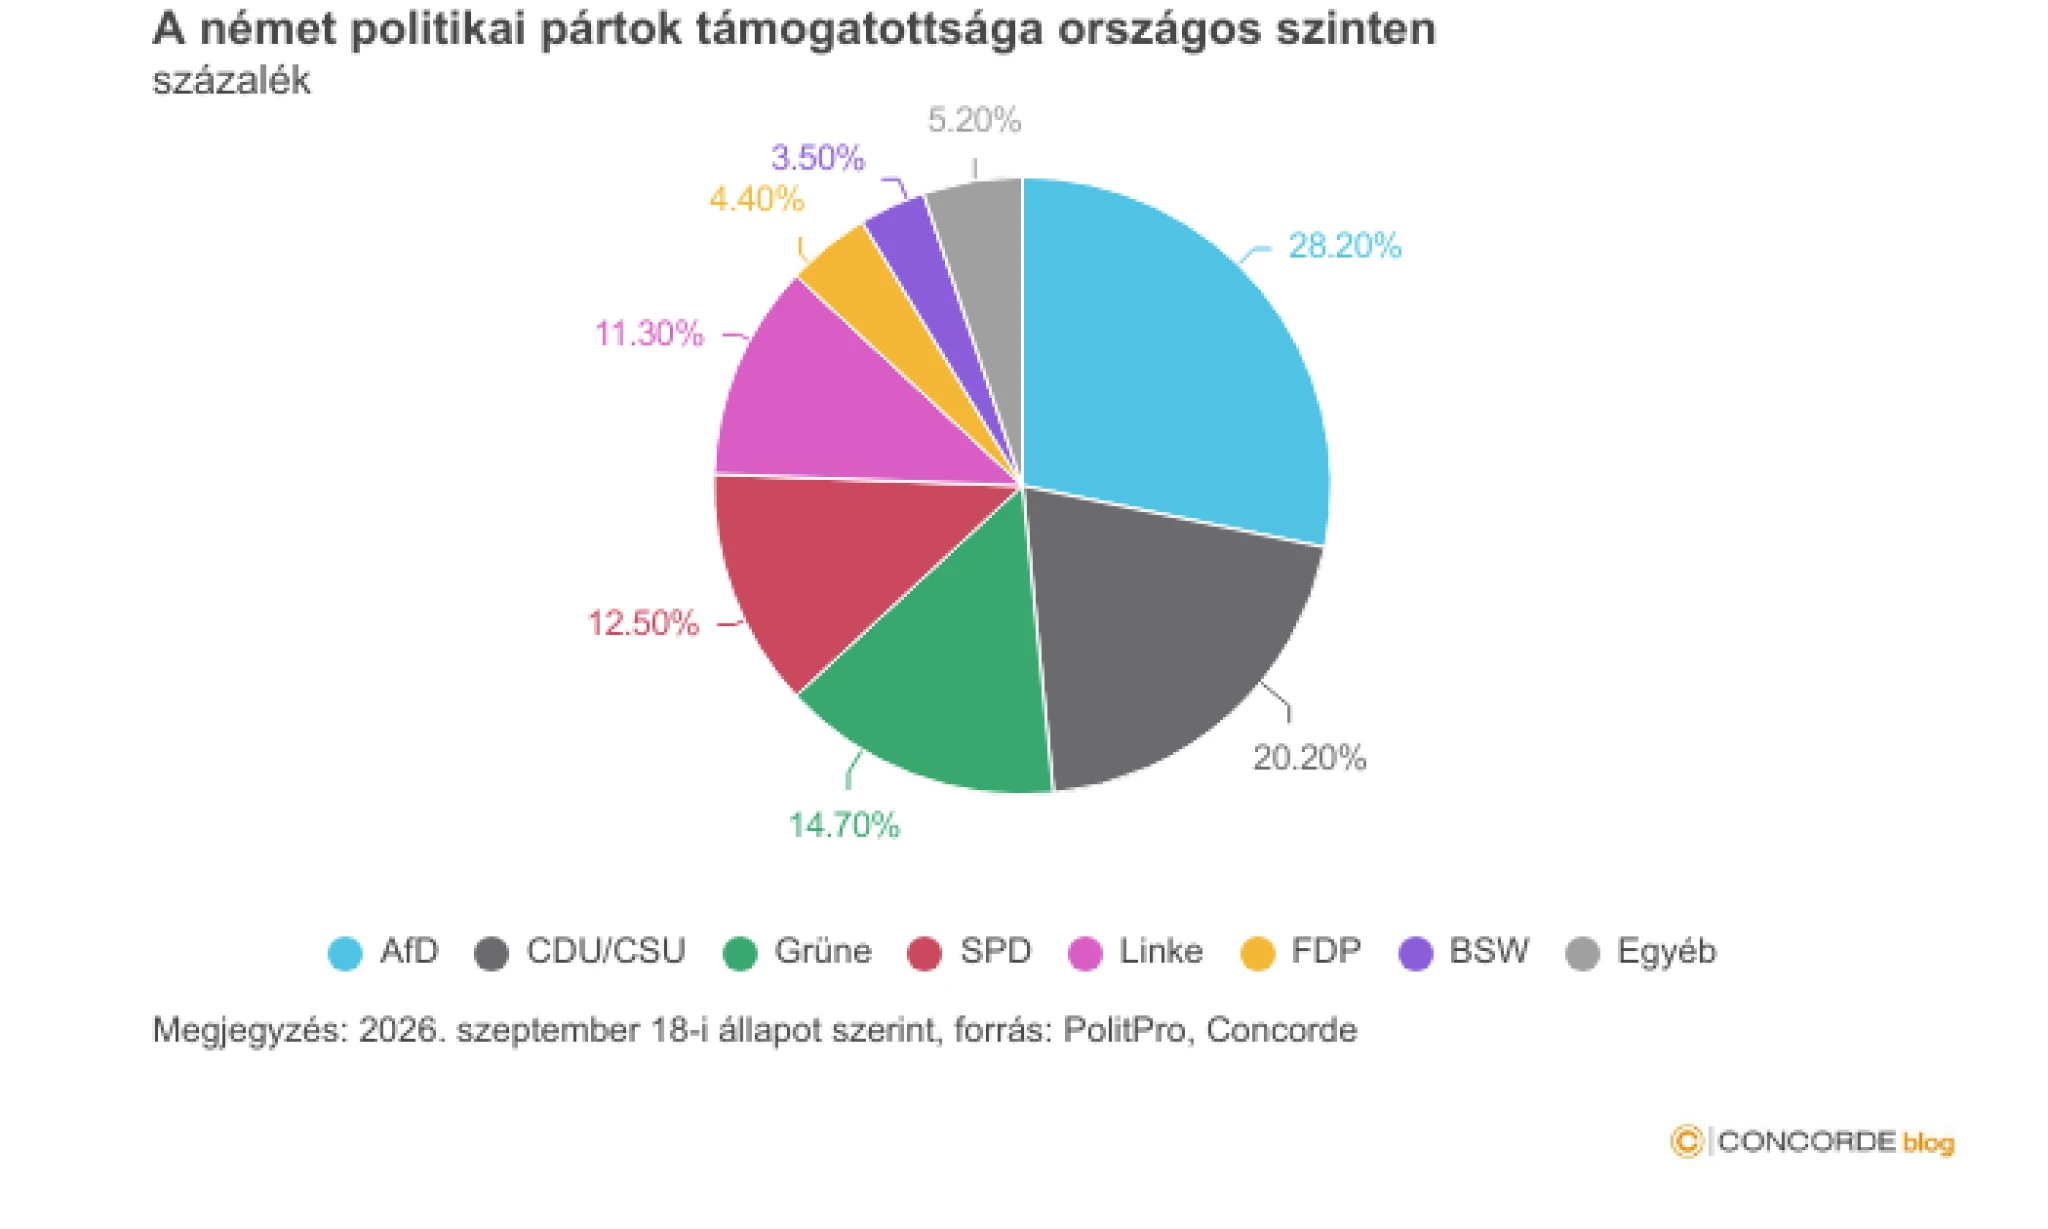
A szélsőjobboldali párt erősödése már országos szinten is látható: a PolitPro legfrissebb adatai szerint az AfD 28,2 százalékkal a legtámogatottabb párt.
A jelenlegi kormánykoalíciót alkotó CDU/CSU és SPD együttes támogatottsága 32,7 százalék, vagyis mindössze 4,5 százalékponttal előzik meg az AfD-t. Közben a kormánypárton belül is nő a feszültség. Merz népszerűsége szeptemberre mindössze 13 százalékra süllyedt, és a Német Szövetségi Köztársaság történetében még egyetlen kancellár sem veszített ennyit a támogatottságából.
Javuló makroadatok, elégedetlen választók
Merz 500 milliárd eurós költségvetési élénkítőprogramja elsősorban védelmi és infrastrukturális állami beruházásokkal, valamint az ipari vállalatok energiafelhasználásának támogatásával próbált életet lehelni a stagnáló német gazdaságba.
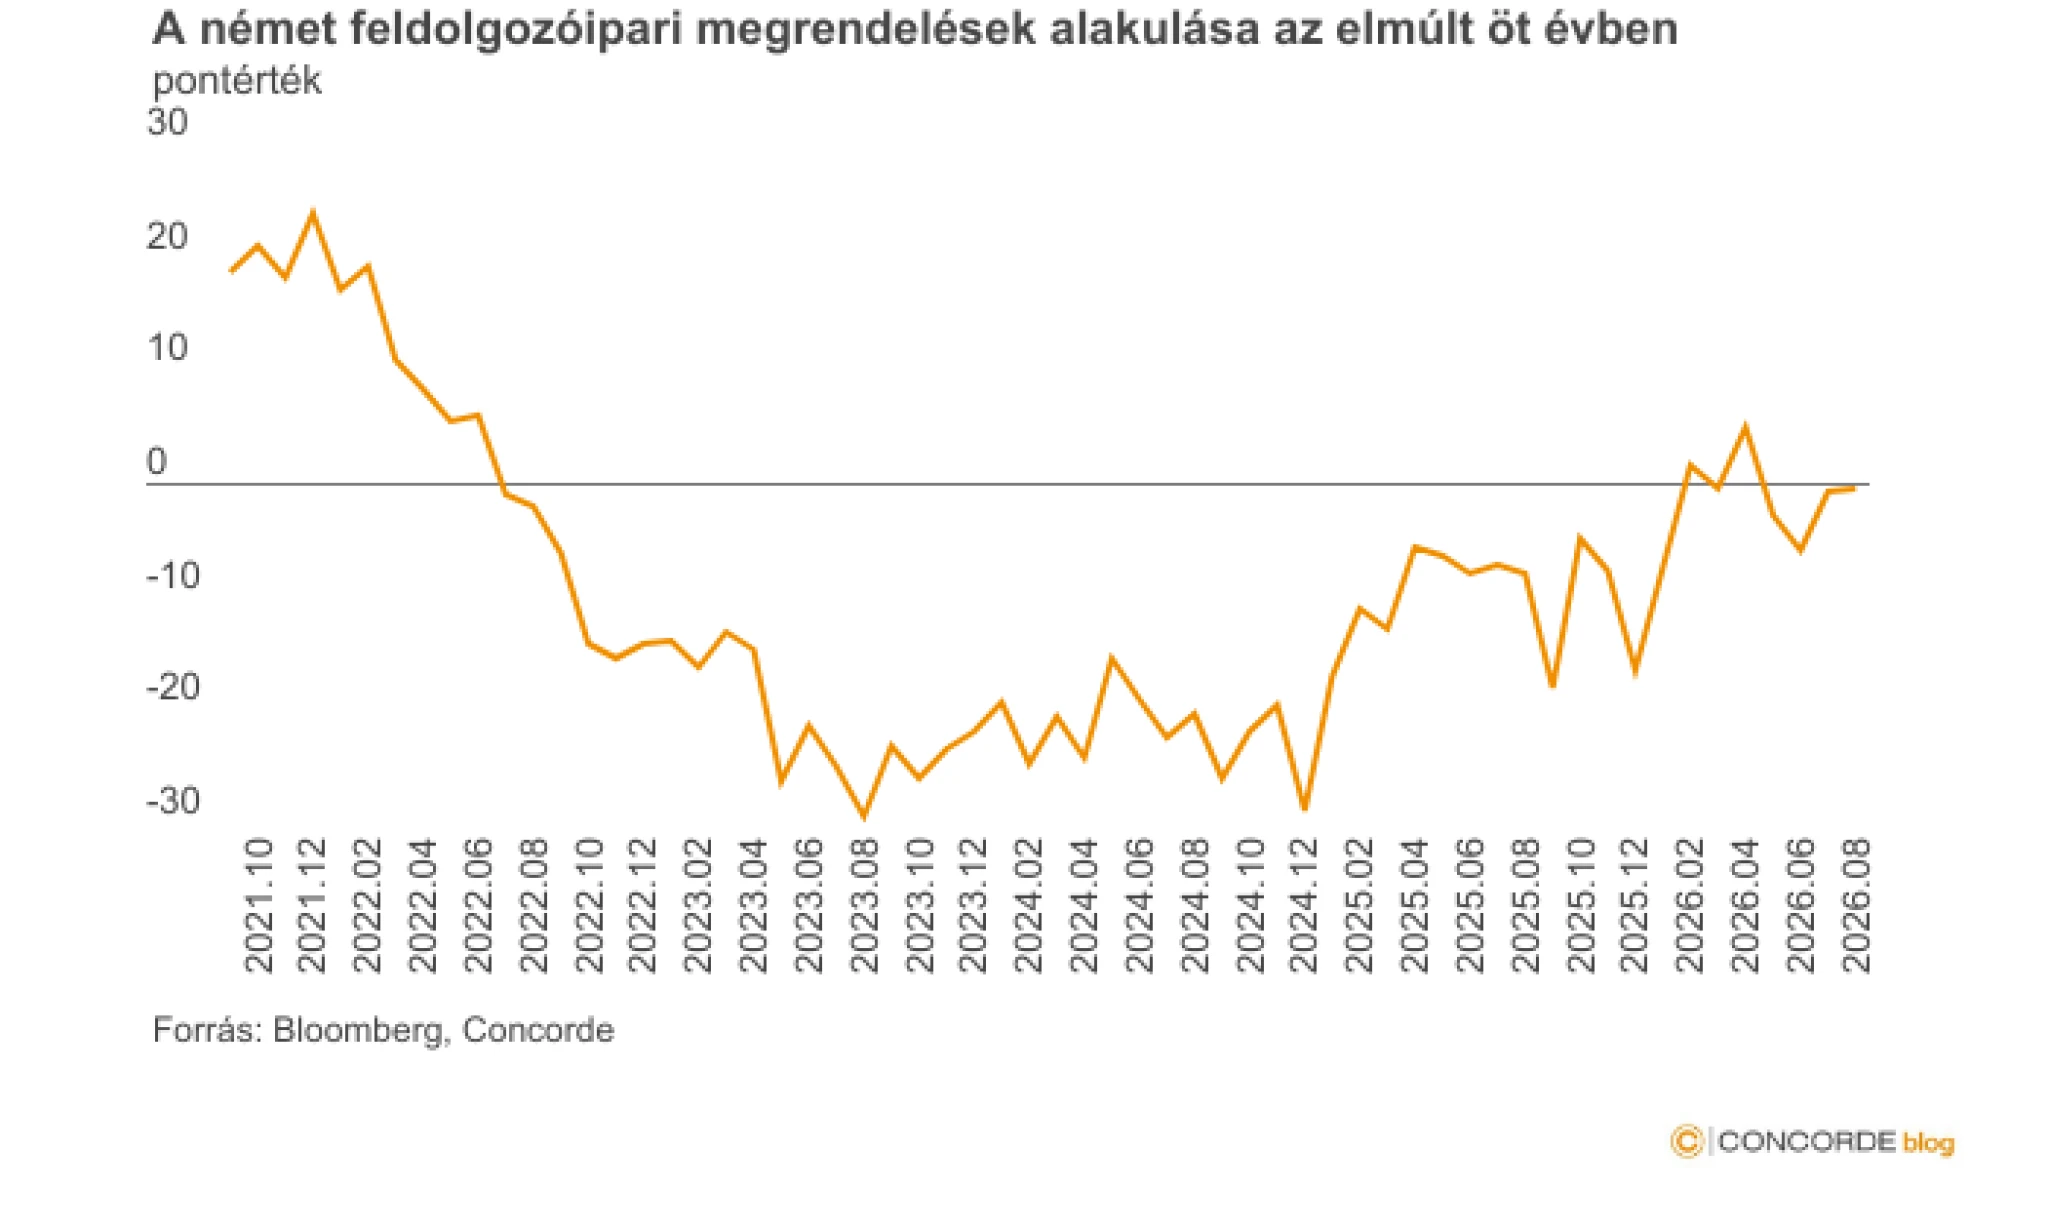
Bár a források tényleges mozgósítása jelentősen késett a program 2025. márciusi bejelentéséhez képest, az idei második félév eddigi adataiban már megjelentek a fellendülés jelei. A feldolgozóipari megrendelések például elmozdultak a mélypontjukról. Ez különösen fontos mutató az iparra erősen támaszkodó német gazdaságban.
A gazdasági növekedés is beindult, a reál-GDP idén 1 százalékkal bővülhet, a Bloomberg által összegyűjtött elemzői előrejelzések átlaga pedig 2027-re már 1,3 százalékos növekedést jelez.
Az élénkítés a költségvetési hiány növekedésében is megmutatkozik. A deficit idén a GDP 4 százaléka körül alakulhat, ami az euróövezet 3 százalékos átlagát mérsékelten haladja meg, és több fejlett nyugat-európai gazdaságénál kedvezőbb érték. A GDP-arányos államadósság mintegy 65 százalékos szintje szintén jóval az euróövezet 90 százalékos átlaga alatt van. Vagyis költségvetési mozgástér még lenne az élénkítés folytatására.
A javuló makrogazdasági mutatók azonban egyelőre nem növelték a kormány választói támogatottságát, mert az átlagos német fogyasztó mindebből alig érzékel valamit.
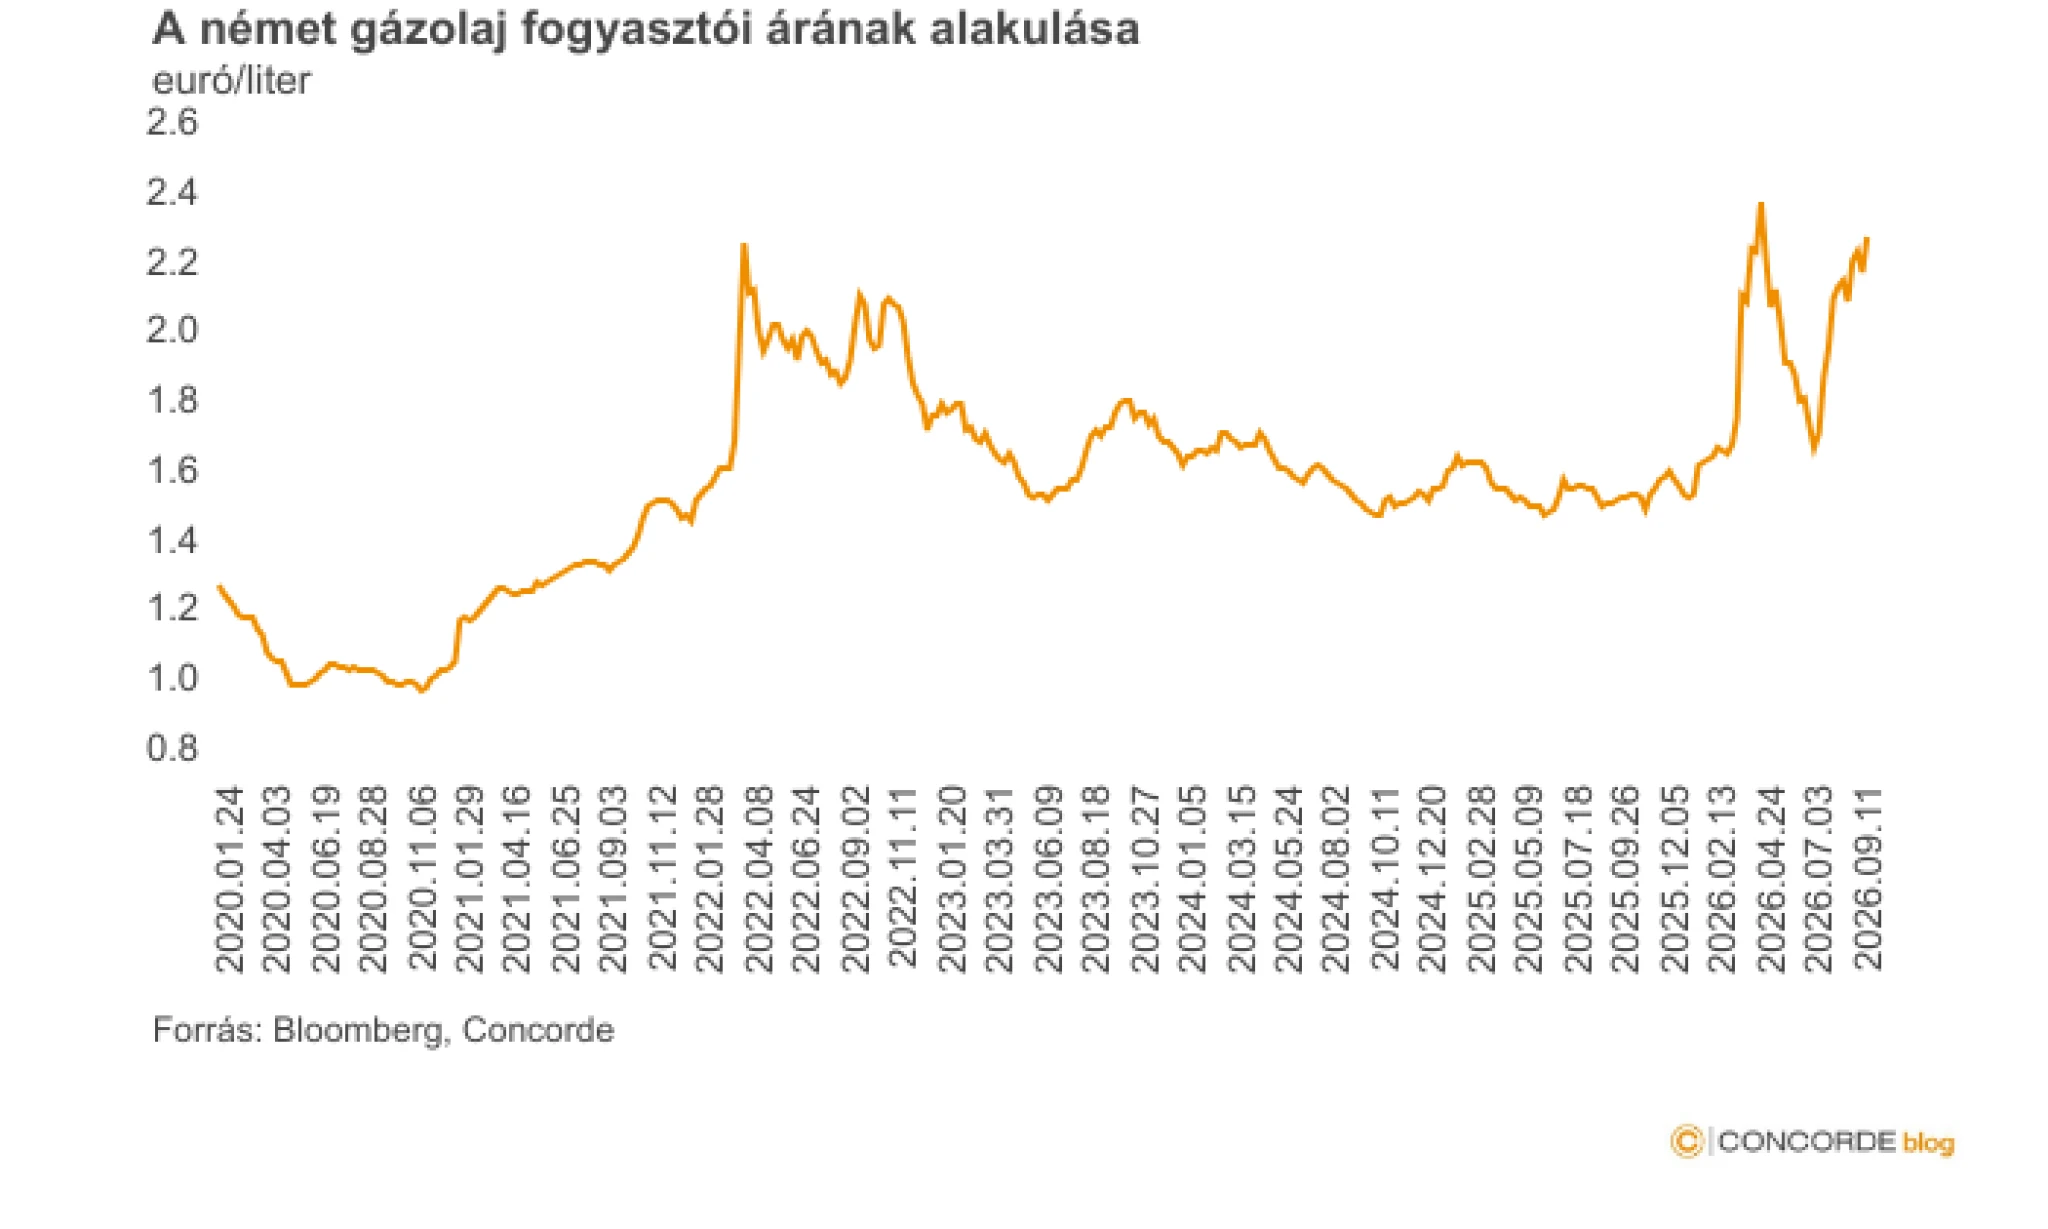
A magas üzemanyagárakat annál inkább. A geopolitikai feszültségek következtében a gázolaj ára már meghaladja az orosz–ukrán háború 2022-es kitörésekor elért csúcsot, Németországban egy liter dízel jelenleg 2,42 euróba kerül.
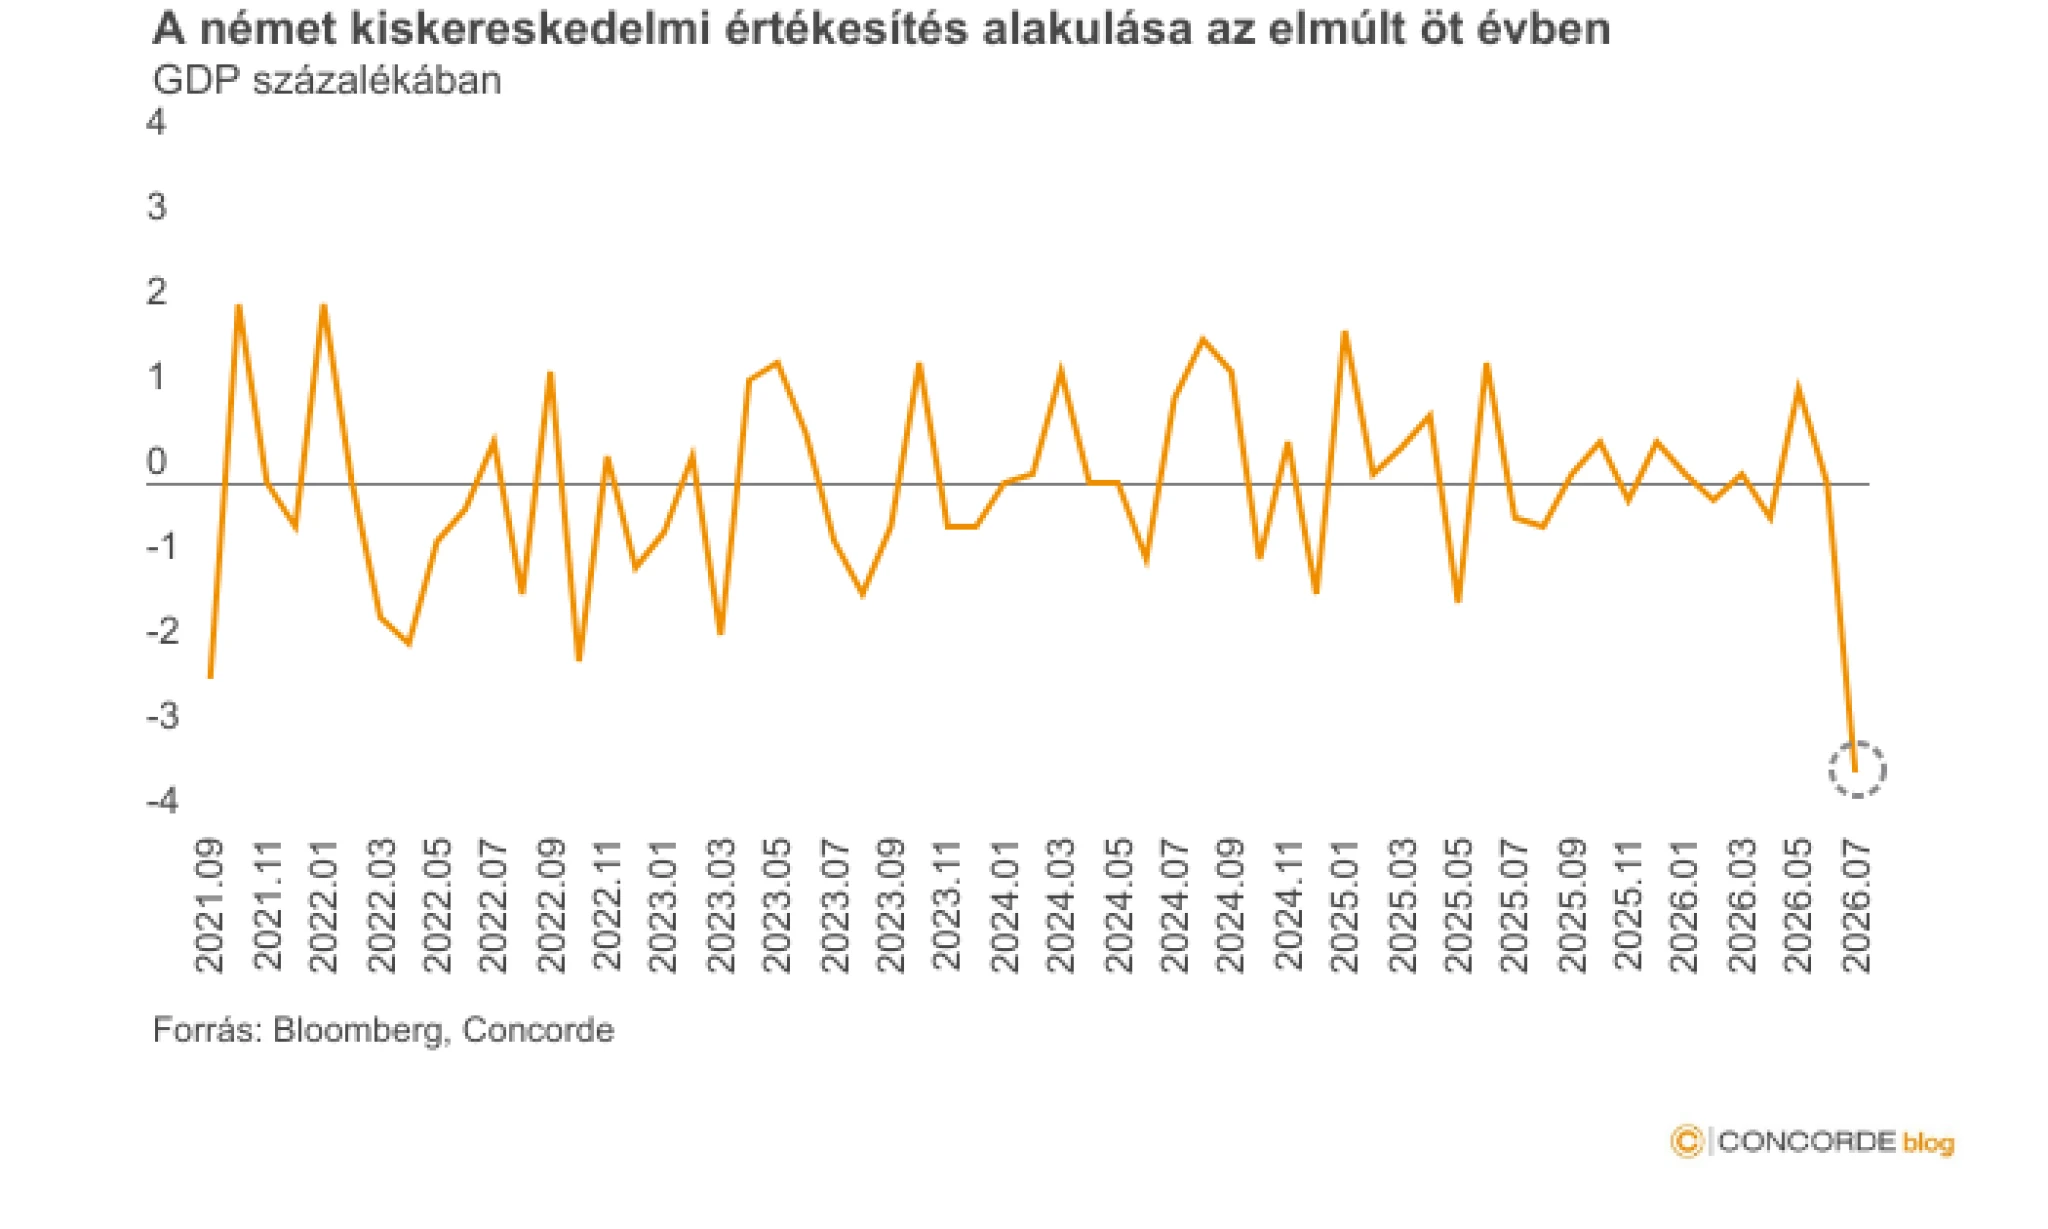
Az energia drágulása az inflációs várakozásokat is jelentősen megemelte, az idei évre már 2,7 százalék körüli pénzromlást várnak. A nyári adatok eközben a kiskereskedelmi forgalom jelentős visszaesését mutatták.
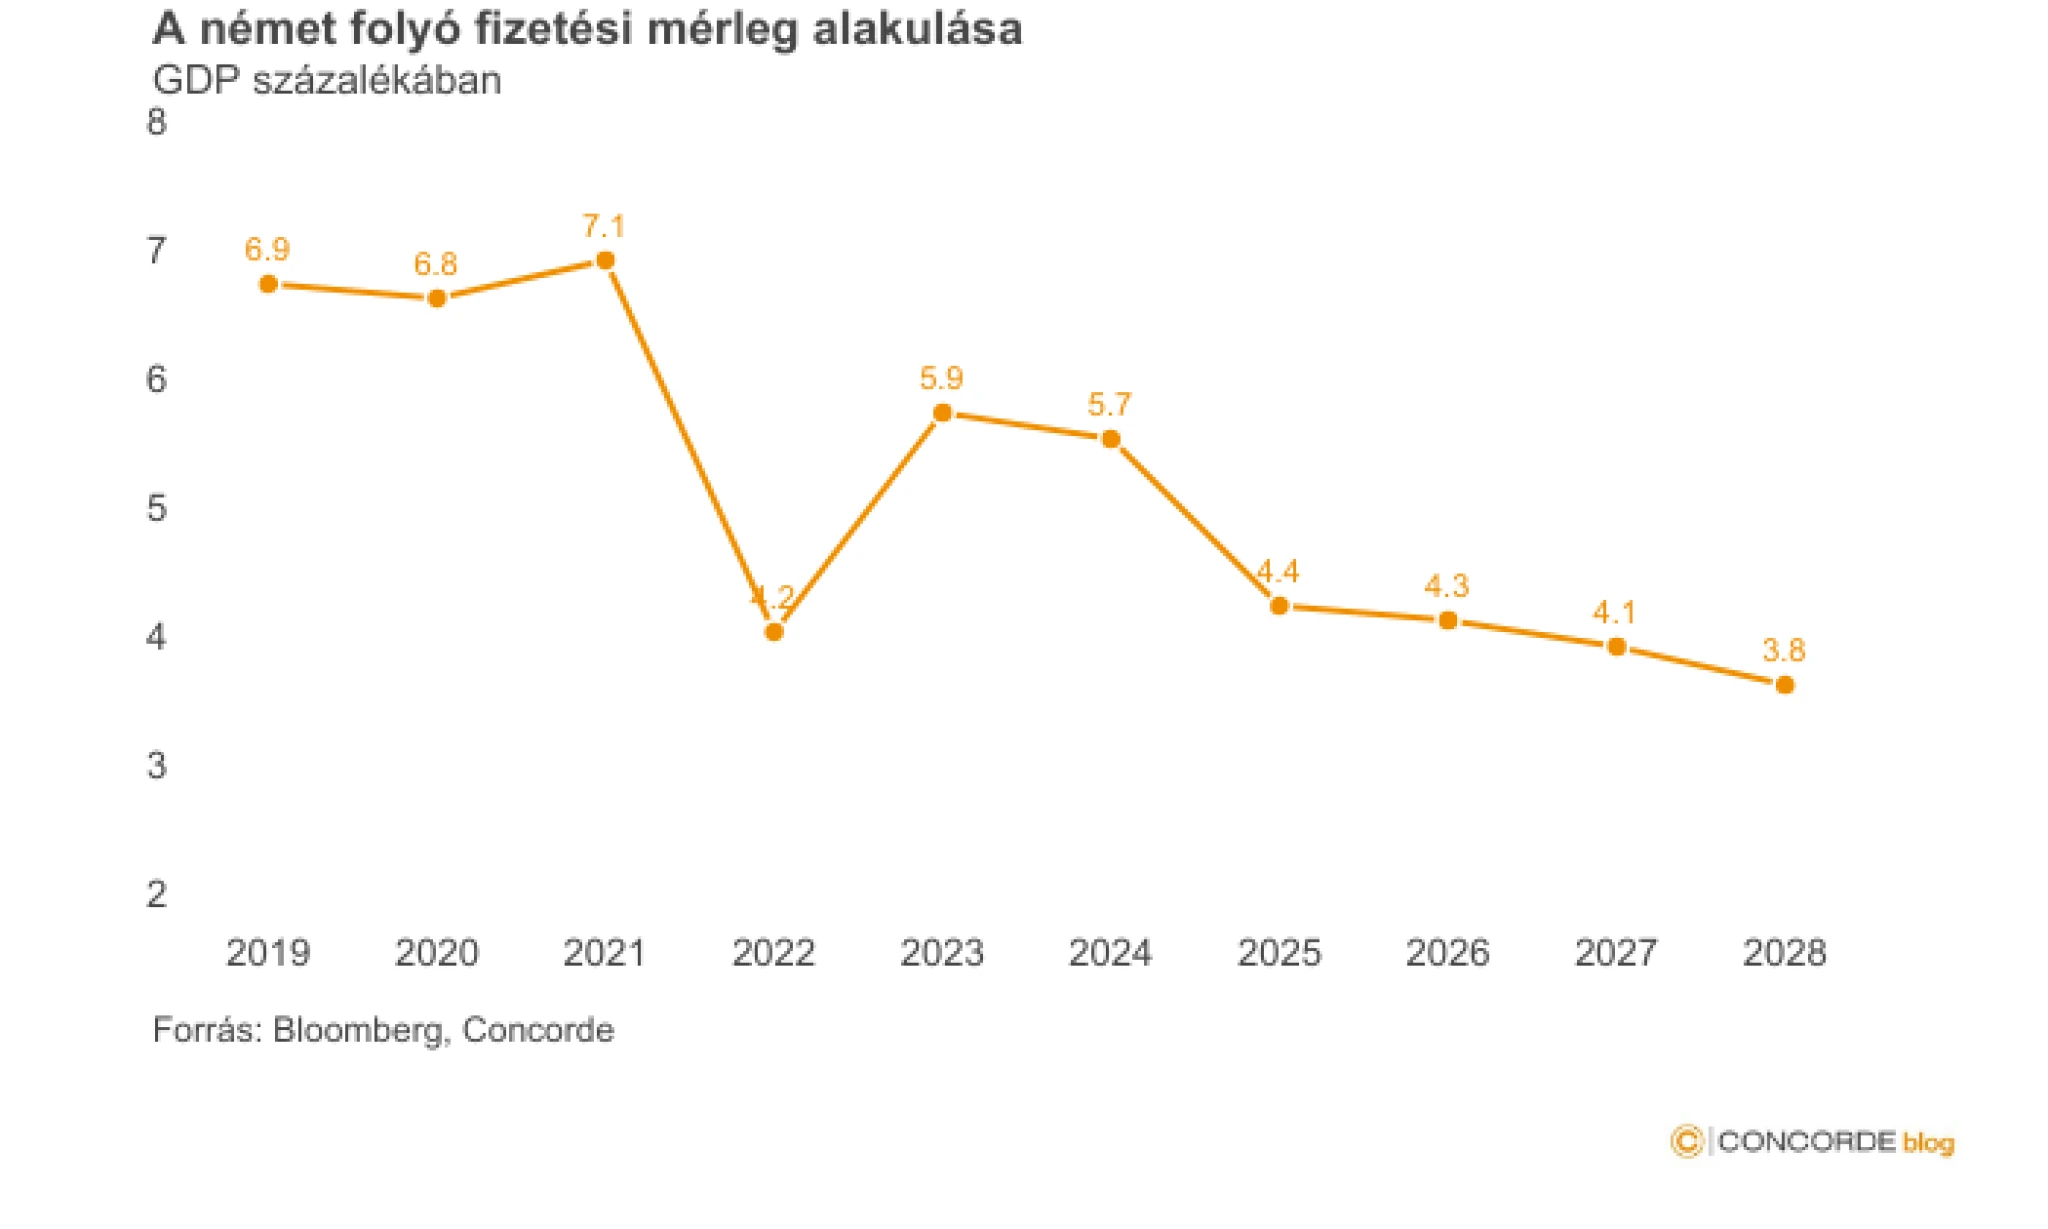
A német autóipar válsága sem enyhül, részben az erősödő kínai verseny miatt. Folytatódnak a rekordméretű leépítések, és a legnagyobb gyártók, köztük a Volkswagen és a BMW jövedelmezősége is jelentős nyomás alatt áll. A kínai piacon elszenvedett folyamatos térvesztés Németország gyorsan csökkenő kereskedelmi többletében is megmutatkozik.
A német tőzsde eközben köszöni, jól van
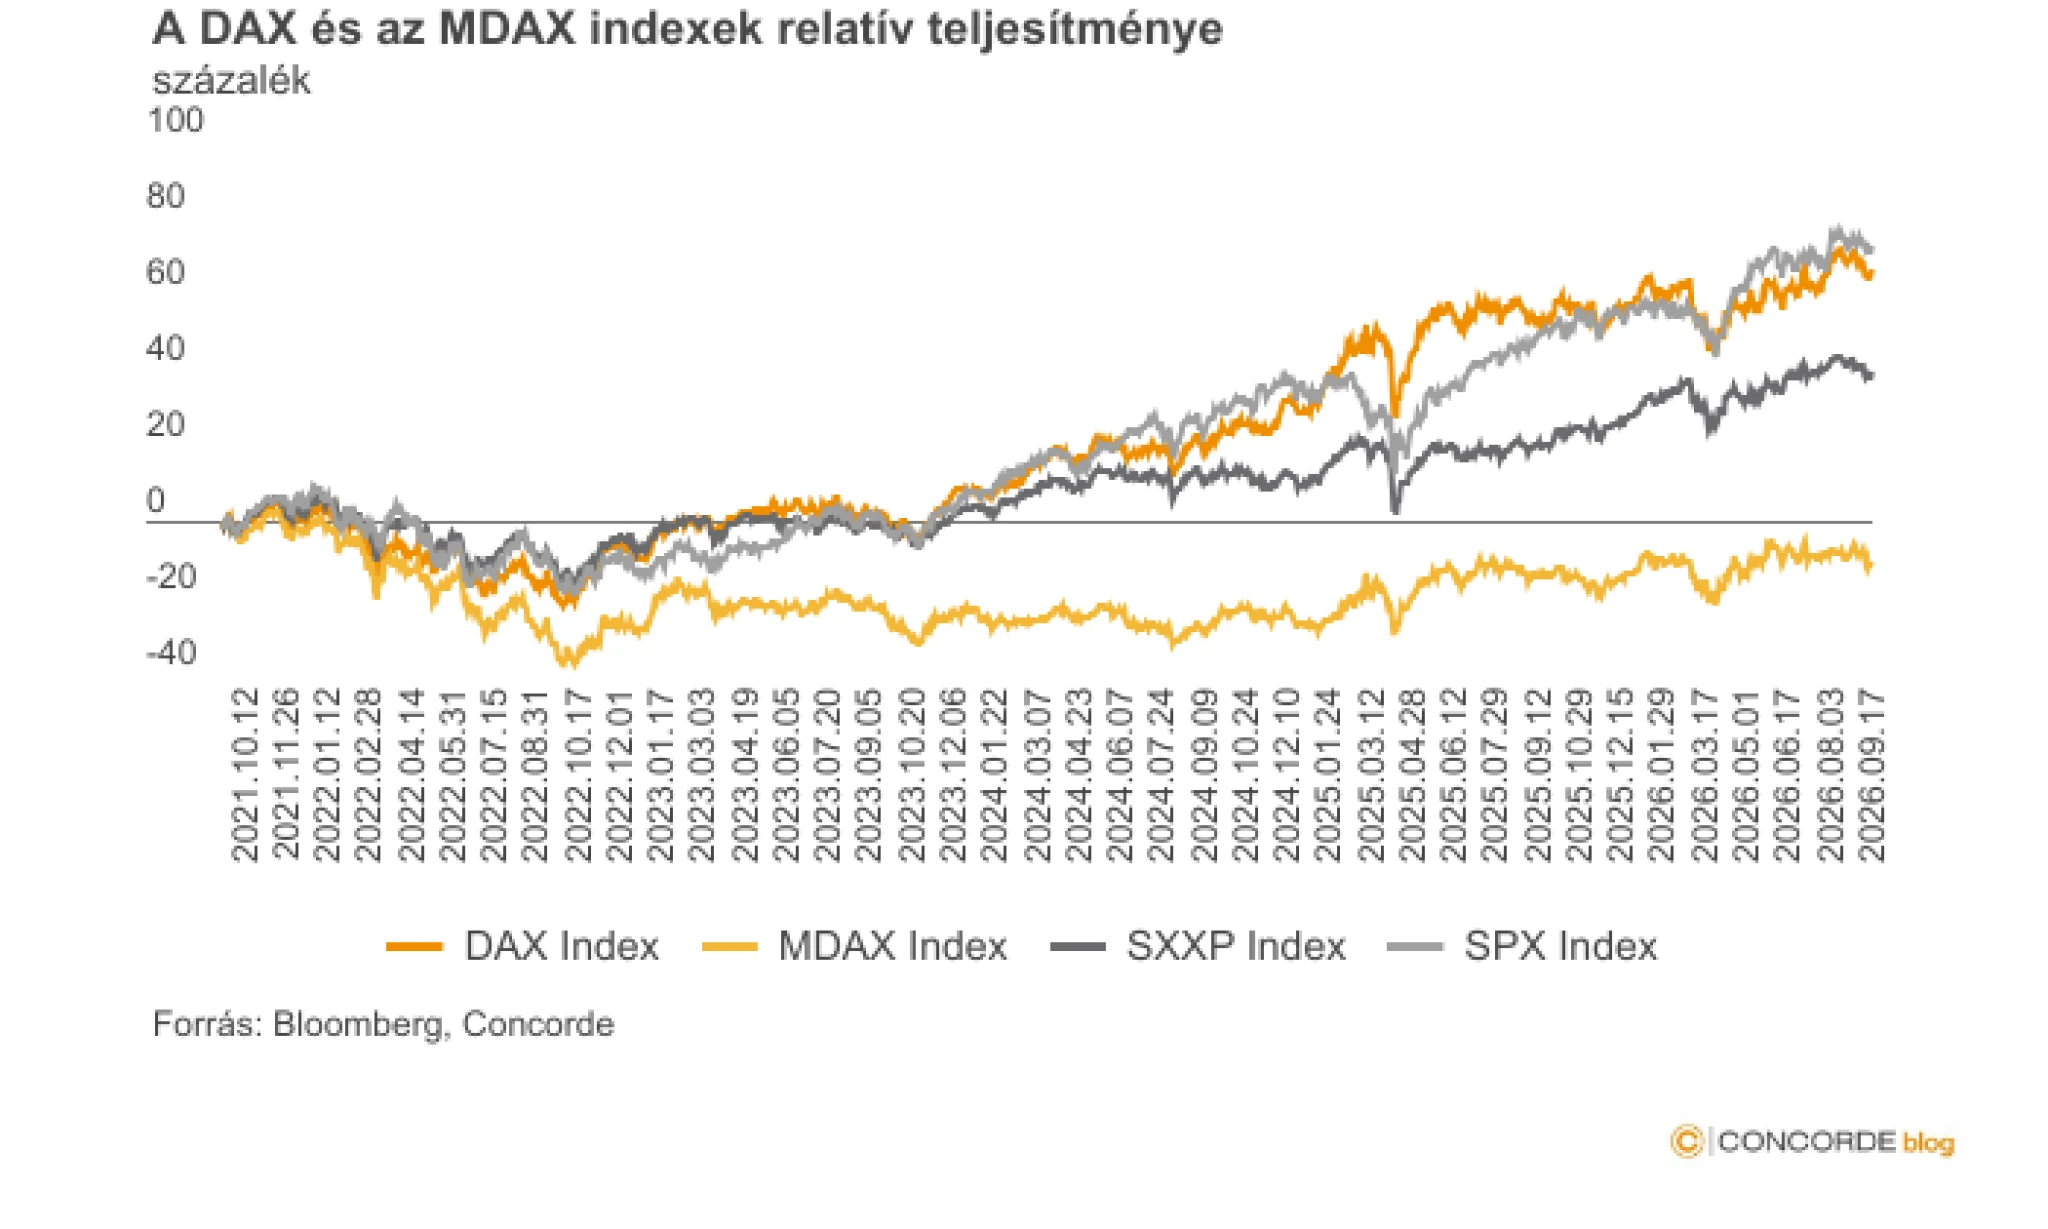
A DAX az elmúlt öt évben nemcsak lépést tartott az európai Stoxx 600 indexszel, hanem az utóbbi két évben jelentősen felül is teljesítette. Eközben az S&P 500-tól is alig maradt el.
Ennek oka, hogy a DAX teljesítménye nem tükrözi pontosan a német gazdaság állapotát, a strukturális problémákkal küzdő ágazatok a gazdasági jelentőségükhöz képest kisebb súllyal szerepelnek az indexben. Az autóipari vállalatok például a DAX cégeinek összesített árbevételéből közel 30 százalékot adnak, a teljes piaci kapitalizációnak viszont mindössze 7 százalékát teszik ki. Az indexben ezzel szemben jelentős súlyt képviselnek azok a globális iparvállalatok, amelyek bevételei kevésbé függnek a gyenge német fogyasztói hangulattól és a kínai árversenytől.
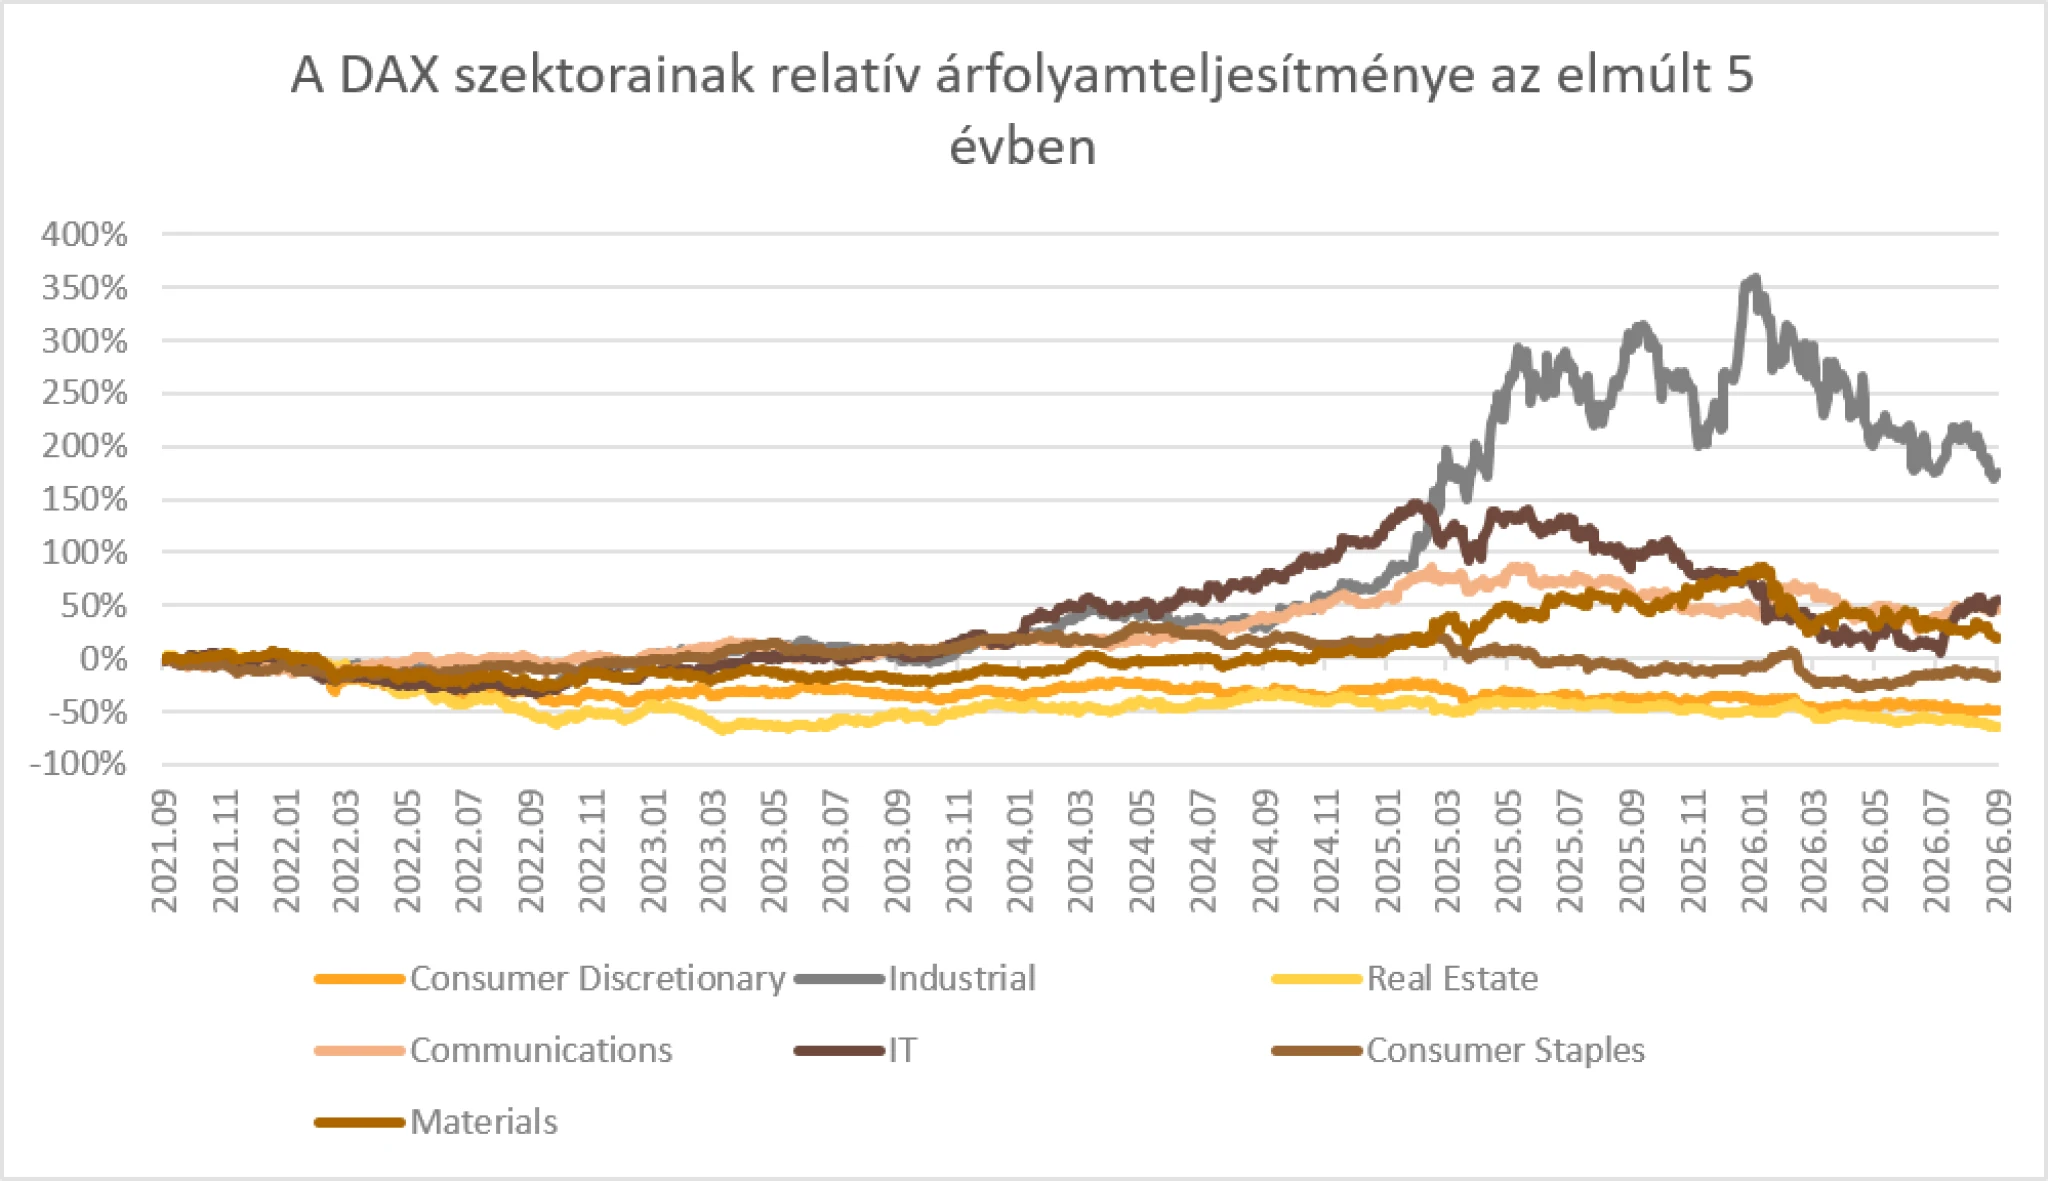
Beszédes az is, hogy a hazai bevételektől és költségviszonyoktól erősebben függő, közepes méretű tőzsdei vállalatokat tömörítő MDAX jelentősen lemaradt a DAX, valamint az európai és amerikai részvényindexek mögött. A különbség okait még jobban megérthetjük, ha külön vizsgáljuk a DAX egyes szektorainak teljesítményét.
Forrás: Bloomberg, Concorde számítás
Az elmúlt két évben élesen elvált egymástól az egyes ágazatok teljesítménye. A német tőzsdét elsősorban az ipari szektor húzta. Ide tartoznak a globális ipari és technológiai beruházások által támasztott keresletből profitáló vállalatok, például a Siemens Energy, valamint a Merz-féle infrastrukturális és védelmi beruházásokból, illetve az ipari energiafelhasználás támogatásából részesülő cégek, köztük a Rheinmetall, a Siemens és az Airbus.
Ezzel szemben a kínai versennyel küzdő autógyártók – amelyek a nem alapvető fogyasztási cikkek szektorába tartoznak – és a gyenge hazai kereslettől szenvedő ingatlanszektor teljesítettek a legrosszabbul. Jelentősen alulteljesített a vegyipari vállalatokat is magában foglaló alapanyagszektor is.
Részben e teljesítménykülönbségek miatt az ipari szektor súlya folyamatosan nőtt az indexben, miközben a nehézségekkel küzdő ágazatoké csökkent.
A német tőzsde tehát a gazdaság strukturális problémái közepette átalakult, a hagyományos német húzóágazatok helyét egyre inkább a globális ipari és technológiai keresletből, valamint az állami beruházásokból profitáló ipartechnológiai és védelmi vállalatok vették át.
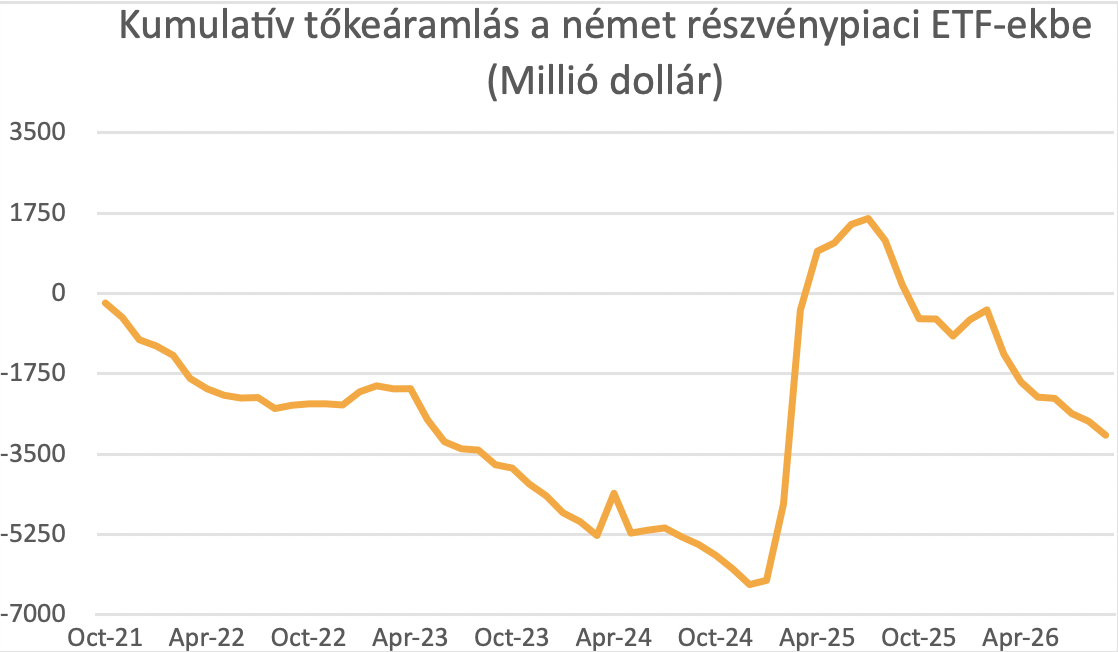
Ezt a német részvényekbe fektető ETF-ek tőkeáramlási adatai és az érintett vállalatok eredményvárakozásai is alátámasztják.
Forrás: Bloomberg, Concorde számítás
2025 elején jelentős, főként külföldi intézményi befektetők által hajtott tőkebeáramlás indult a német részvénypiacon. A befektetői lelkesedés az elmúlt évben ugyanakkor valamelyest mérséklődött.
A folyamat időzítése összhangban van a fent bemutatott tendenciákkal. A német részvények iránti érdeklődéshez jelentősen hozzájárult a Siemens Energy árfolyam-emelkedése, amelyet a globális adatközpont-beruházások növekvő energiaigénye hajtott. A lendületet időnként megtörték az AI-beruházásokkal kapcsolatos kételyek. Ez a történet azon része, amelyre a német politikának kevés ráhatása van.
A másik tényező viszont közvetlenül kapcsolódik a politikához, a tőkebeáramlást a Merz-féle élénkítőprogram körüli lelkesedés is táplálta, és a befektetők az abból profitáló vállalatokat is keresték.
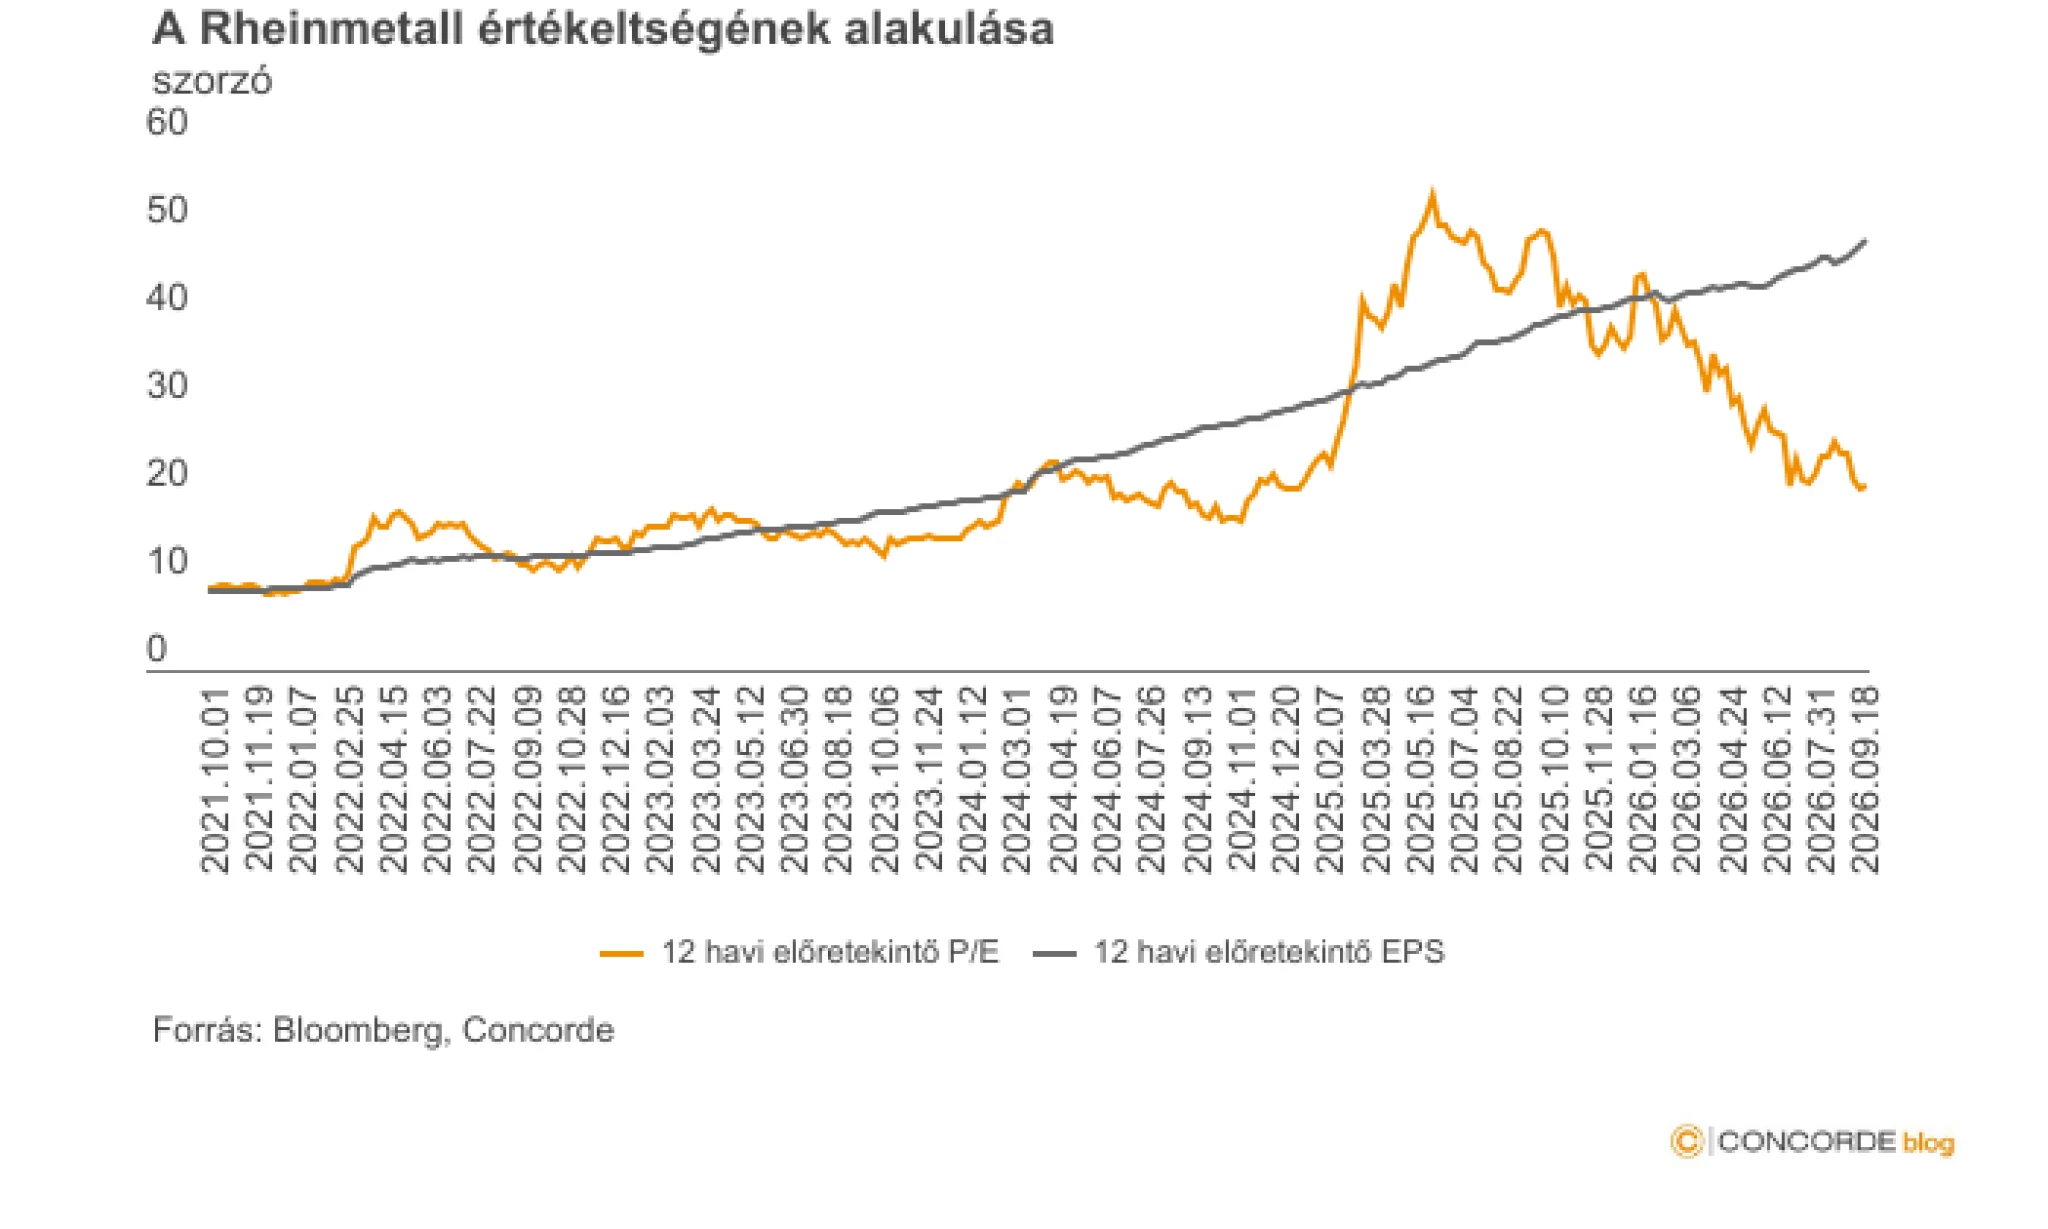
Erre a Rheinmetall védelmi ipari vállalat az egyik legjobb példa, amelynek bevételei túlnyomó részt állami megrendelések adják, és ezen bevételek kb. 30 százaléka Németországra koncentrálódik.
A vállalat értékeltségének alakulása szorosan követte a tőkebeáramlás hullámát. Értékeltsége mára jóval a tőkebeáramlási csúcs idején látott szint alá került, miközben a jövőbeli eredményére vonatkozó várakozások töretlenül emelkednek. Ez arra utal, hogy a befektetők továbbra is a védelmi és infrastrukturális beruházások folytatódásával számolnak.
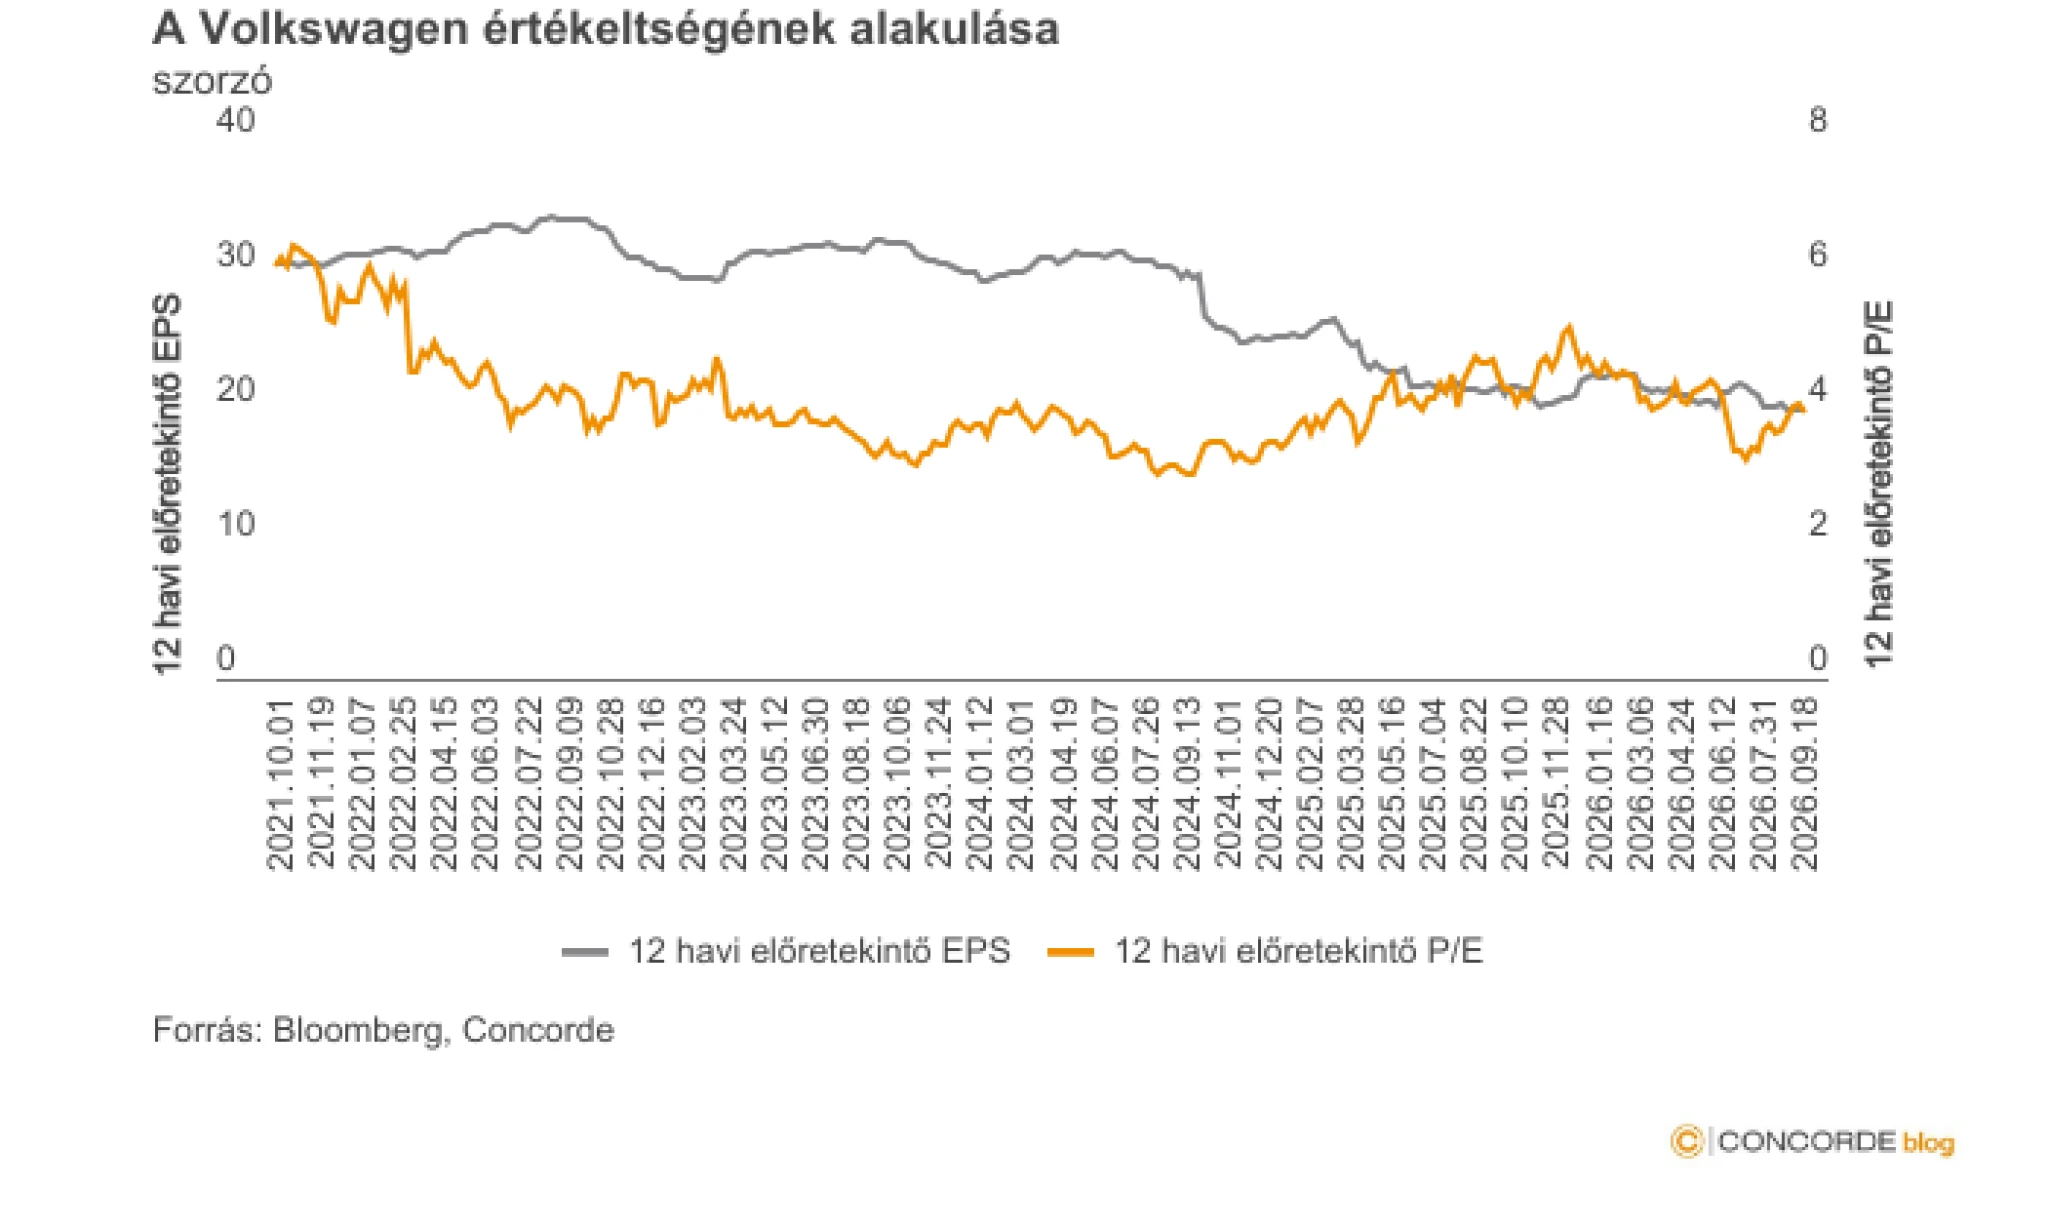
A legnagyobb német autógyártónál eközben az értékeltség és az eredményvárakozások egyaránt nyomottak.
Rövid és középtávon tehát valószínűleg ugyanazok az ágazatok maradnak a német részvénypiac húzóerői.
A kérdés az, hogyan befolyásolják kilátásaikat a politikai folyamatok. A Siemens Energy esetében ennek kisebb lehet a jelentősége, hiszen a keresletet elsősorban a globális beruházási hullám hajtja. A védelmi és infrastrukturális vállalatokra viszont közvetlen hatással lehet a kormány gazdaságpolitikája.
A kormány válasza lehet a valódi kockázat
A politikai nyomás egyértelmű, az AfD programja pedig éppen azokra a problémákra kínál választ, amelyeket a választók közvetlenül érzékelnek. A párt az Oroszországgal szembeni energiaszankciók megszüntetésével, az atomerőművek újraindításával és a Nord Stream újbóli üzembe helyezésével oldaná meg az energiaválságot. Emellett korlátozná a migrációt, amely a választók egyre nagyobb részét aggasztja.
Az AfD ugyanakkor szigorú költségvetési politikát hirdet, és elutasítja az adósságfék lazítását. Ígéretei mögött azonban egyelőre nincs kidolgozott finanszírozási terv, a hallei IWH kutatóintézet például a párt szász-anhalti programjában legalább évi 2,2 milliárd eurós finanszírozási rést azonosított.
Az átlagos választót azonban elsősorban a villanyszámla és a tankolás költsége foglalkoztatja, nem az ígéretek költségvetési fedezete. Amíg az energiaárak nem kezdenek csökkenni, az elégedetlenség tovább erősítheti az AfD-t.
A tartományi győzelmek ugyanakkor nem adnak közvetlen irányítást az országos gazdaságpolitika felett. A költségvetés, az adózás, a társadalombiztosítás és a védelem meghatározó kérdései szövetségi hatáskörbe tartoznak. Az energiapolitika kulcsdöntései szintén szövetségi szinten, uniós jogi keretek között születnek.
A kormánykoalíció közösen elfogadott programra épül, így a költségvetési politika alakítása várhatóan 2029-ig a jelenlegi kormány kezében marad. Ilyen támogatottság mellett a kormánypártoknak különösen nem érdekük az előrehozott választás.
A kancellár leváltása vagy Merz önkéntes lemondása már a hétvégi választások előtt is szóba került. Merz azonban az eredmények ismeretében megerősítette, hogy hivatalban marad, és folytatja gazdasági reformprogramját. A kérdés az, milyen irányban.
A valódi kockázatot ezért a koalíció politikai reakciója jelenti. Az AfD erősödése arra késztetheti a kormányt, hogy maga változtasson a gazdaságpolitikáján.
Szorult helyzetében a kabinet a beruházások ösztönzéséről a fogyasztók közvetlen támogatására helyezheti át a hangsúlyt. Üzemanyag-ársapkával vagy az energiaköltségek kompenzálásával próbálhatja visszaszerezni a választók bizalmát. Ezek az intézkedések politikailag vonzóbbak lehetnek, mert hatásukat a háztartások gyorsan megéreznék. Ugyanakkor szűkíthetik annak a beruházási programnak a mozgásterét, amely részben megalapozta az ipari részvények iránti lelkesedést, és amelynek folytatását a jelenlegi eredményvárakozások is feltételezik.
Létezik ezzel ellentétes elemzői forgatókönyv is: eszerint a szorult helyzetbe került kormány éppen a beruházások felgyorsításával próbálhat eredményeket felmutatni. Ebben az esetben viszont a beruházásokból profitáló vállalatok jelenlegi értékeltségi szintjükön vonzóvá válhatnak.
A DAX középtávú teljesítményét továbbra is nagyrészt a globális technológiai és ipari kereslet alakítja. A védelmi és infrastrukturális vállalatok kilátásai azonban az állami beruházásoktól is jelentősen függenek. Ha a program folytatódik, ezek a cégek új lendületet kaphatnak.
Ha viszont a kormány a fogyasztók közvetlen támogatására csoportosítja át a forrásokat, a jelenlegi eredményvárakozások könnyen túlzottan optimistának bizonyulhatnak.
Alberti Bálint,
részvényelemző gyakornok, Concorde Értékpapír
A vendégszerzők külsős szakértők, nem a Forbes szerkesztőségének tagjai, véleményük nem feltétlenül tükrözi a Forbesét.