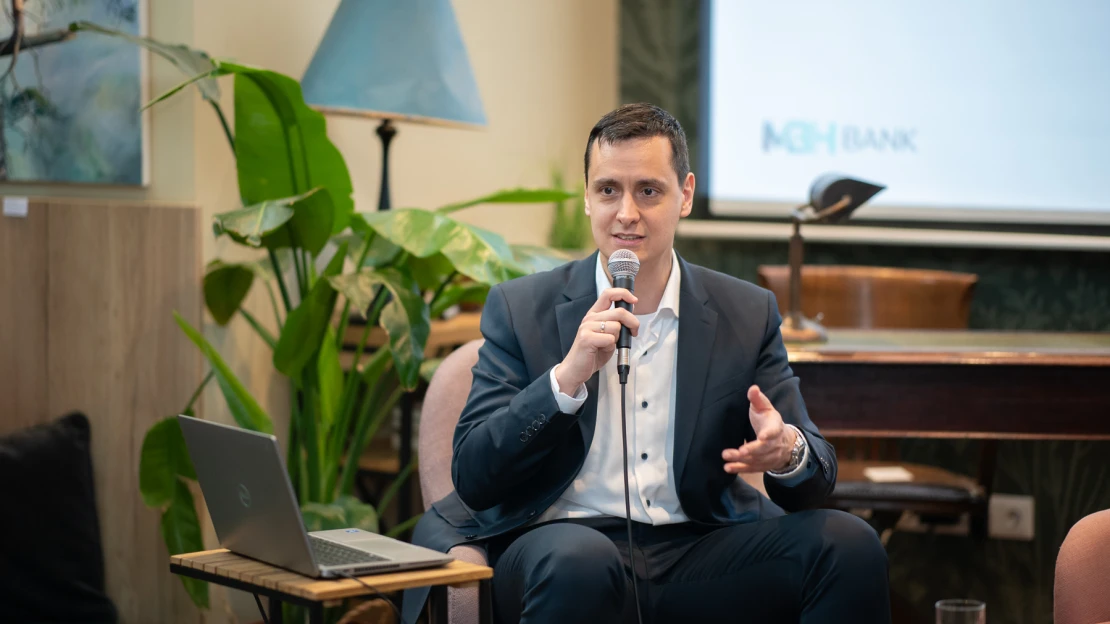
Ha a kormány komolyan gondolja az euró bevezetését, akkor a költség vetési hiány gyors ütemű leszorítására lesz szükség. Az idei év ilyen szempontból a rajtvonalat húzhatja meg. A kormány 7,5 százalékos hiányt prognosztizált, ezzel szemben az MBH Elemzési Centrum igazgatója optimistább várakozást fogalmazott meg. Árokszállási Zoltán szerint az erős fogyasztás pozitív meglepetést okozhat, várakozásuk szerint a költségvetési hiány 7,2 százalékos lehet az idei évben.
Árokszállási Zoltán szerint a jövő évben 5-5,5 százalékos hiánnyal számolhatunk, ami véleménye szerint elvárás is a piacok részéről. Jelenleg a magyar gazdaságot árgus szemekkel figyelik a befektetők, amit az is bizonyít, hogy a forint rendkívül hevesen reagál minden hírre. Az elemző arra számít, hogy
Az elemző úgy látja, hogy a költségvetési hiánynak lesz egy természetes csökkenése, hiszen nem lesznek olyan felesleges költések, melyeket az Orbán-kormány hajtott végre tavaly a kampány alatt. Példának hozta fel a fegyverpénzt. Kiemelte, hogy ezzel együtt is a Tisza-kormány vállán nagy a nyomás, hiszen a piac elvárja az euró bevezetéséhez szükséges intézkedések foganatosítását, így amennyiben költségvetési hiány nem csökken a tervezett ütemben az fájdalmas reakciókat válthat ki a ciklus második felében.
A bérdinamika megtörik
Az elmúlt években hozzászokhattunk a bérek kétszámjegyű növekedésének. A reálbér emelkedés is kimagasló volt. Ez a trend a jövő évvel megtörhet. Ennek oka a lassuló infláció. Júliusban nagyjából 10 éves mélyponton volt az infláció 1,2 százalékkal. Az idei éves átlag 1,8 százalék lehet az MBH Elemzési Centrum szakértői szerint, jövőre viszont várható egy kisebb mértékű gyorsulás.
Ezzel együtt is az infláció egy alacsony pályán mozog majd, 2027-ben körülbelül 2,5-3 százalék körül mozoghat. Ennek közvetlen hatása lesz a bérdinamikára. A cégek nem fognak gyors ütemben fizetést emelni, amennyiben azt az inflációs folyamatok nem indokolják.
Az elemzők szerint ezt a várakozást az energiaárak alakulása húzhatja keresztbe. Balog-Béki Márta arról beszélt, hogy az amerikai félidős választásokat követően az iráni háború konszolidációját várják már novemberben. Amennyiben a békekötés belátható távolságba kerül, az érdemben szoríthatja le az energiaárakat. Ez Magyarország szempontjából kulcsfontosságú.
A régióban Magyarország a leginkább kitett az energiaimportnak, így a minden Hormuzi-szorosból érkező hír érzékenyen érinti a gazdaságunkat. Az elemzők várakozása vélhetően túl optimista az iráni helyzettel kapcsolatban. Ugyan Donald Trump stábja azt jelezte, hogy igyekeznek „csendesebben” intézni a közel-keleti konfliktust a kampány miatt, azonban washingtoni források szerint november harmadika után az USA fokozhatja a katonai csapásokat, hogy megtörje Teherán ellenállását.
Csökken a németfüggőség
Árokszállási Zoltán felhívta a figyelmet arra, hogy a magyar ipar elvált a németországi ipari számoktól. Miközben Németországban továbbra is negatív trend uralkodik a gazdaságban és a termelés sem tudott felpörögni. Ezzel szemben a magyar ipari termelés pozitív pályán tudott mozogni.
Vannak természetesen aggasztó tényezők, ilyen a mezőgazdasági termelés, mely az aszályok miatt fordult negatív pályára.
Árokszállási Zoltán szerint az elválás a német ipartól az „egyszeri” sztoriknak köszönhető. A debreceni BMW gyárat emelte ki, mely termelésének beindítása felfelé húzta az ágazat számait. Ezek a hatások segítik a hazai ipari termelést, miközben az európai konjunktúra továbbra is nehézségekkel küzd. Az elemzők azt várják, hogy a német gazdaság felpörgése (aminek jeleit már láthatjuk) olyan plusz lökést adhat a magyar iparnak, ami az említett egyedi sztorikkal együttesen erőteljes növekedési pályára helyezheti a magyar gazdaságot.
Ezt pedig a beruházások is támogathatják. Jelenleg ez egy rendkívül fájdalmas pontja a magyar gazdaságnak. A beruházások nem indultak be egyelőre, viszont az uniós források ebben egy rendkívüli változást idézhetnek elő 2027-től.
Mi lesz veled, forint?
Az MBH elemzői szerint a forint helyzete rendkívül kényes. Pénzünk egyértelműen felültejesíti a régiós devizákat, azonban a volatilitás túlságosan nagy. Minden hírre hevesen reagál a forint, ez pedig nem segít a hazai vállalkozásoknak. Papíron a befektetőket is óvatosságra inthetné ez a jelenség, viszont jelenleg olyan nagy a bizalom a magyar gazdaságban, hogy az elemzők szerint ez kockázatvállalásra ösztönöz.
A Magyar Nemzeti Bank a jelenlegi helyzetben felhagyhat a kamatvágásokkal. A Fed megemelte az alapkamatot, ami elveszi a forint előnyét a nagy devizákkal szemben. Emellett az inflációs pálya is olyan alacsony, hogy a jegybank vélhetően kivárhat a kamatcsökkentési ciklus folytatásával.
Árokszállási Zoltán szerint az idei évben már nem várhatunk kamatvágást a Magyar Nemzeti Banktól, az év végéig maradhat az 5,5 százalék. Jövőre viszont gyorsan 5 százalékra csökkenhet az irányadó ráta, ami a beruházások ösztönzéséhez is elengedhetetlen. Az elemző azt is fontosnak tartja, hogy az őszi hitelminősítői döntések kulcsfontosságúak lesznek az ország kamatpolitikájával kapcsolatban.
A forint erejét támogatta a magas reálkamat-előny, az alacsony infláció és az euró bevezetésére tett határozott ígéretek. A kockázati oldalon a sokat hangoztatott energiaárak állnak. A közel-keleti helyzetet továbbra is figyelemmel kell kísérni a devizapolitikával kapcsolatban.
Az elemzők összességében 370-es euró árfolyamot várnak az idei év végére, viszont az erősödés a gazdasági aktivitás mellett újraindulhat a jövő évben. A 2027-re vonatkozó várakozása az MBH elemzőinek 360-as euró-forint árfolyamot mutat.