A sikeres informatikus és tehetős pénzember megcélozza a pénzvilág csúcsát, bankot alapít, és bankjának első számú vezetője lesz. Majd jön egy fordulat az életében, értékrendjét a bankvilágba is átviszi, és az ügyfelein keresztül akar társadalmi változást elérni. Fáy Zsolttal, a Magnet Bank különc arcával civil aktivitásról, a profitról való lemondásról és természetesen jógáról beszélgettünk.
Magnet-székház, Andrássy út, 2025. november eleje. Kíváncsian ülünk le délután fél 5-kor Fáy Zsolt – nagy és meglepően patinás, inkább régi idők szivarozó bankvezéreire jellemző – irodájában, tényleg nekiáll-e jógázni 5-kor, ahogy korábbi beszélgetésünkkor elmesélte napirendjét. Aztán pontosít: hivatalosan napfelkeltekor, délben, napnyugtakor és éjfélkor kellene jógázni, ez már neki is sok az üzleti élet mellett. Pedig a jógatanára szerint, ha tudná ezt a négy időpontot tartani, az alvásigénye is lemenne három és fél órára. Hiszen hajnali egyig eltartana az utolsó jóga, és – legalábbis nyáron – négy-öt körül már kelhetne is fel az elsőhöz.
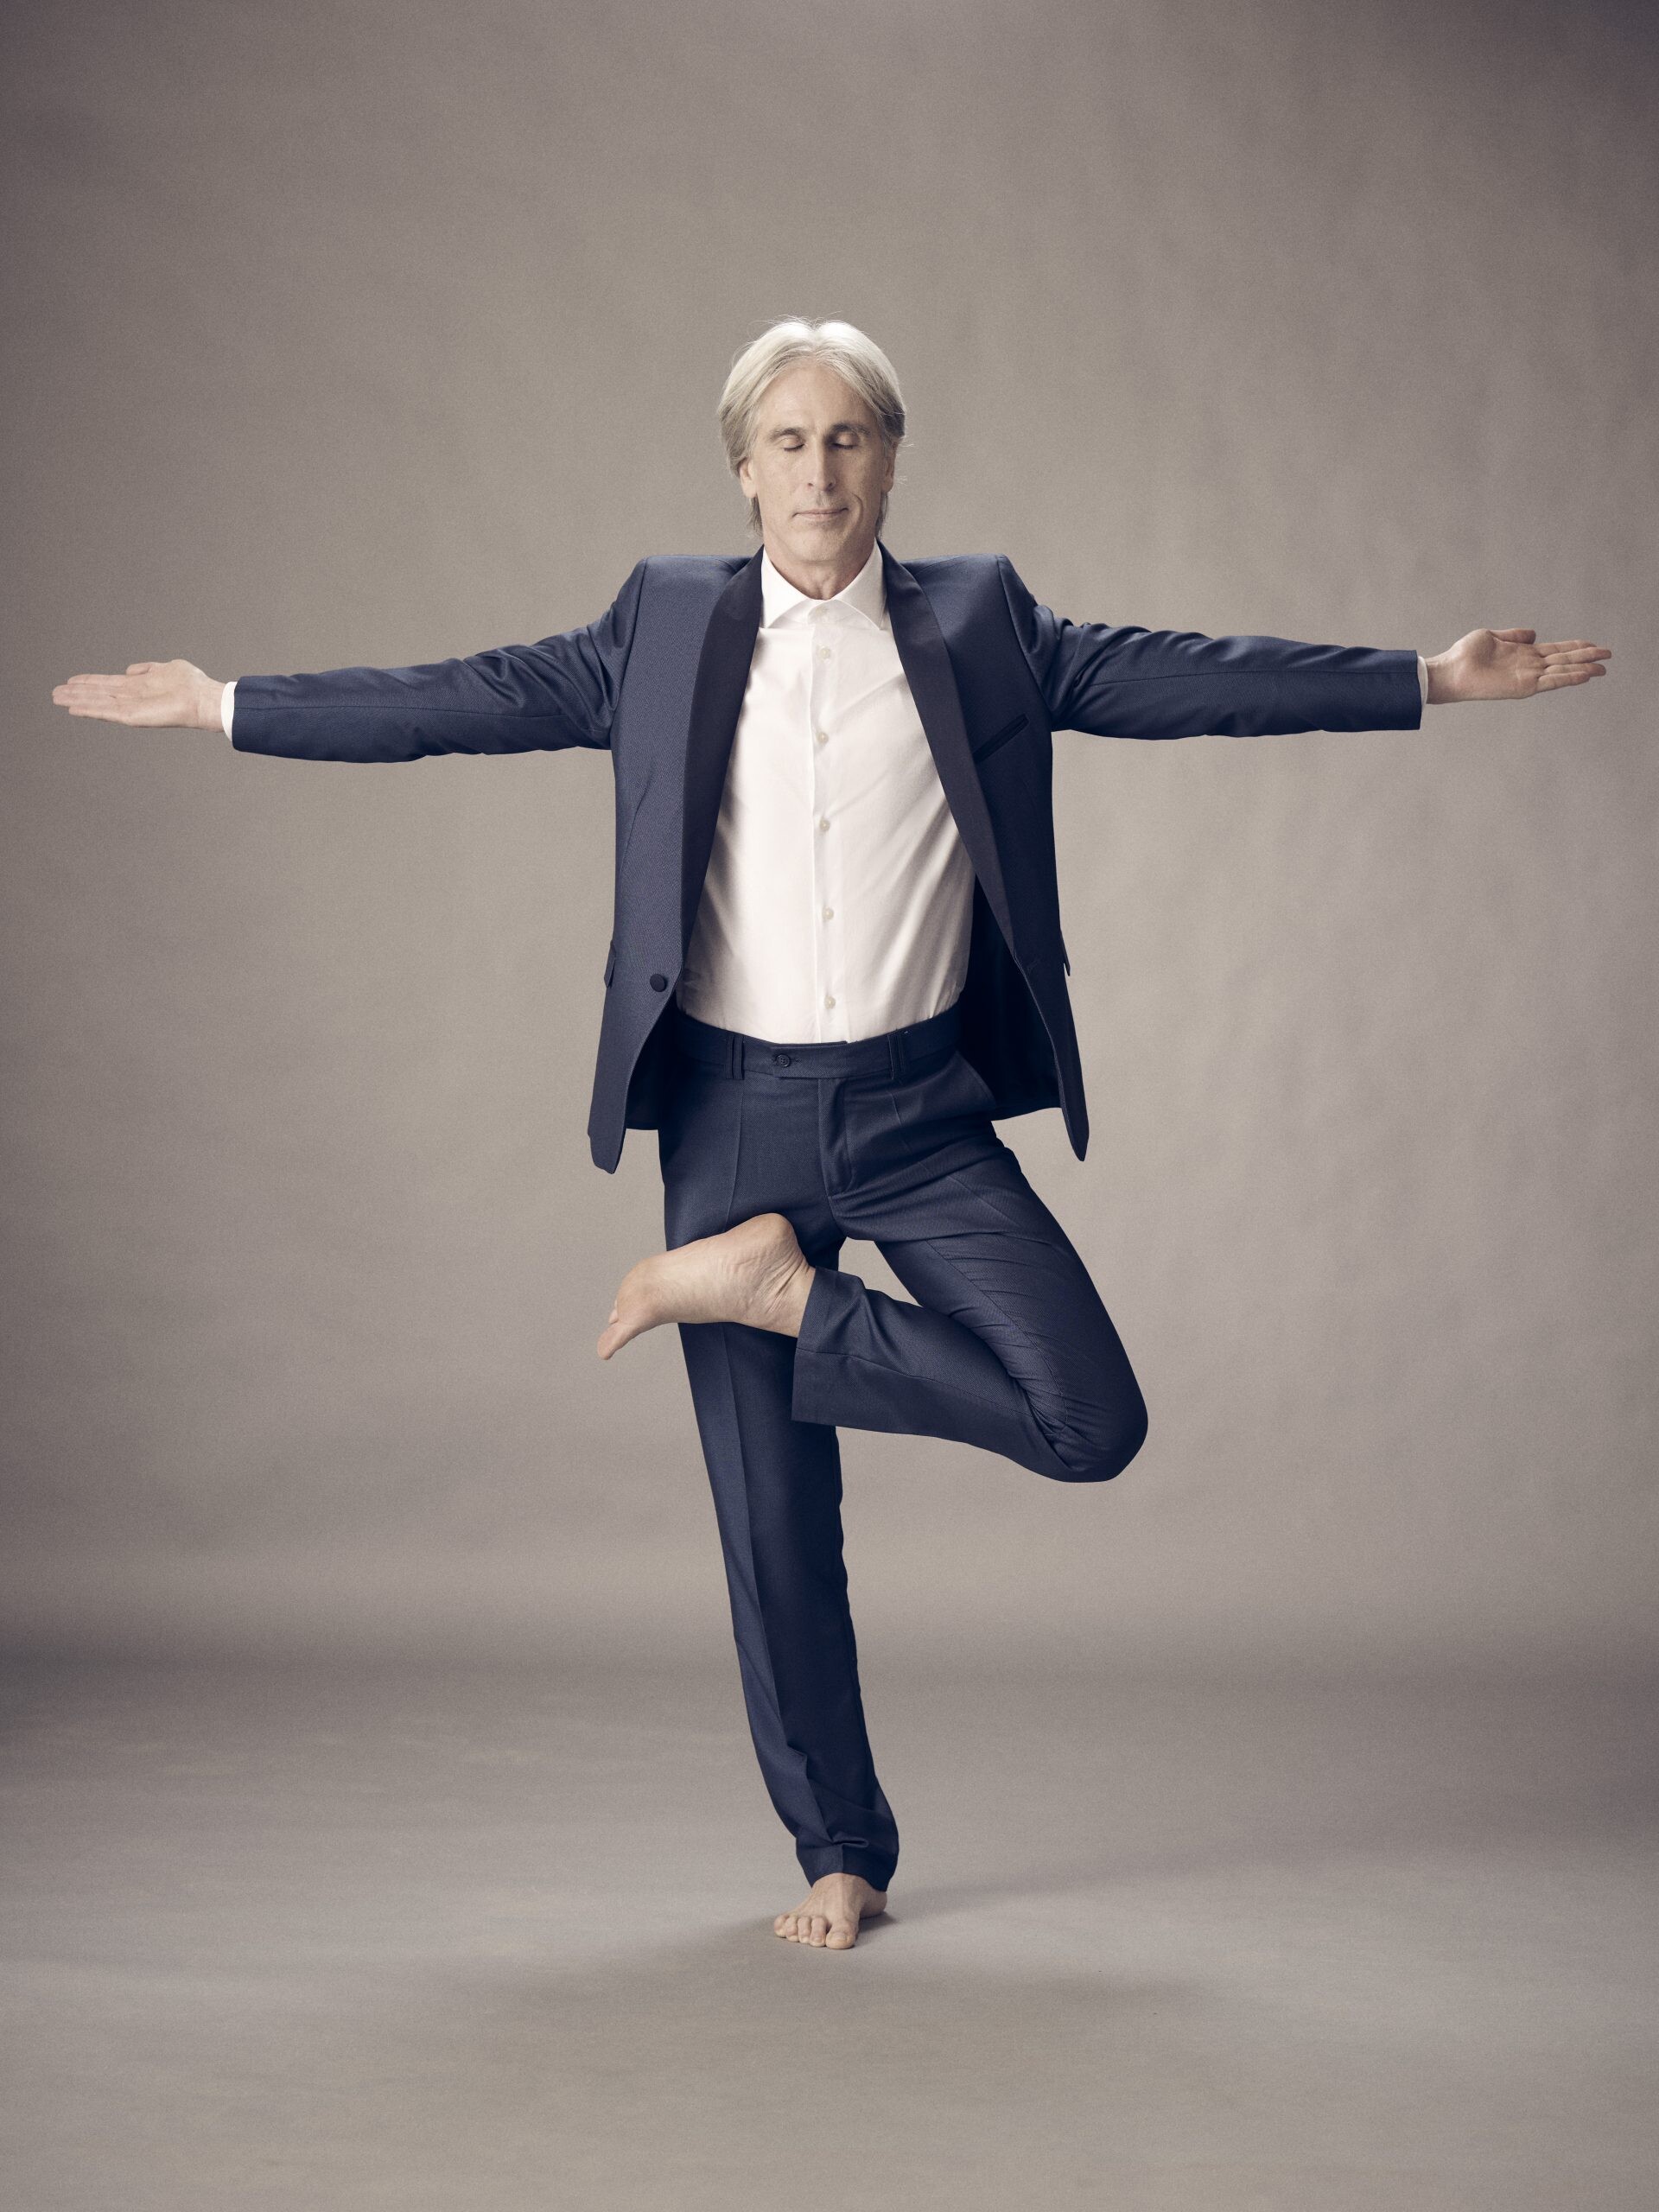
A jóga tehát most elmarad (leszámítva azt a néhány ászanát, amit a fotózáskor a stúdióban bemutat), cserébe kiderül, hogy utoljára egy hete mártózott meg az akkor 14-15 fokos Balatonban, legszívesebben szauna után megy bele, a hét legtöbb napját amúgy is Balaton-parti birtokán tölti. Végül legújabb életvezetési tippjeként azt is elárulja, hogy bár lehet, hogy ciki, mert a nők szokták űzni, de újabban reformer piláteszre is jár. „Egyszerűen zseniális, olyan izmaimat találom meg vele, amikről nem is tudtam, hogy léteznek.”
Forbes: Fel tudod idézni azt a pillanatot, amikortól úgy gondoltad, hogy nem a profitot kell elsősorban hajkurászni?
Fáy Zsolt: Az értékrendem azután változott meg, hogy 2001-ben megszületett a lányom, és elkezdtem jógázni. A jóga mindent megváltoztatott, figyelni kezdtem a légzésemet, a testemet, a különböző jeleket, és elkezdtem másképp gondolkozni. Amikor 2007-ben megismertük a befektetőnket (a spanyol Caja Navarra bankot – a szerk.), náluk láttam először a közösségi modellt: minden egyes bankfiókjukban volt egy 150 négyzetméteres közösségi tér, canchának nevezték (a spanyol „dar cancha” kifejezés jelentése: teret adni). A fiók ugyanis nemcsak a bank céljait szolgálta, hanem a környékbeli civil szervezetekét is. A közösségi adományozási programjukban 2200 civil szervezetnek lehetett adományozni. Amikor ezt megláttam, leesett az állam.
Azóta is azt mondom, hogy Magyarországon az adományozás gyerekcipőben jár. Kvázi kulturális missziónk, hogy ezen javítsunk, és a magyarok életének napi részévé tegyük. A spanyolhoz hasonló közösségi bankfiókot megcsináltuk az Andrássy úti központunkban: ha megkeres minket például egy beteg gyerekekkel foglalkozó alapítvány, ingyen odaadjuk nekik a termeinket.
És van olyan programunk is, ahol a közösség, az ügyfelek döntik el, melyik civil szervezet kapjon támogatást. Nem én és nem is a többi felsővezető döntjük el a személyes preferenciáink alapján, hogy hova adjunk évi százmillió forintot. Gyerekkoromban cselgáncsoztam, de a Magnet Bank még soha egyetlen forintot nem adott a Magyar Judo Szövetségnek. Az ügyfelek szavazatai alapján választunk a sok civil szervezet közül, maga a döntéshozatal a legdemokratikusabb elvek alapján a lehető legjobban szét van osztva, és én ezt nagyon-nagyon jó dolognak tartom. Szívesen mondok le erről a fajta döntéshozatali jogomról.
A profitról is?
Minden ügyfelünk megjelölhet négyszáz civil szervezet közül egyet, akit támogatni akar. A segítő bankkártya programnak az a lényege, hogy amikor egy boltban vagy benzinkútnál fizetsz a Magnet bankos kártyáddal mondjuk negyvenezer forintért, akkor az a tíz forint, amit a kereskedő kártyaelfogadói díjként nekünk fizet, az az általad megjelölt szervezethez megy. Ez elvileg a mi profitunk lenne, de lemondunk róla.
És ennek az a legzseniálisabb része, amikor ezt a sok tíz forintot összesítjük, és negyedévente meg tudjuk mutatni a betéteseinknek, hogy mennyivel támogattak egy jó célt.
Ez igazából nyomás is az ügyfeleken, hogy ha nem teszed a betétedet egy jó hitel mögé, a bankkártyádat egy civil mögé, vagy nem rendelkezel a bank nyereségéről évente egyszer, akkor ezek a pénzek nem jutnak el a neked fontos célokhoz. Mi egy platform vagyunk, ahol mindenki felnőttként viselkedhet, és láthatja, hogyan hat, ha itt tartja a pénzét.
És nem az a lényeg, hogy a Magnet legyen a jó fej, hanem hogy az ügyfelek legyenek aktívak, és mi szinte beletoljuk őket ebbe az utcába, mert általuk virágzik ez az egész, vagy nem virágzik.
Ahhoz, hogy te itthon megvalósítsd ezt a koncepciót, mennyire kellett, hogy már sikeres befektető voltál, stabil anyagi háttérrel? Nyilván könnyebb lemondani a profit egy részéről, ha sok van.
Magyarországon még a gazdagok között sem eléggé elterjedt az adományozás, ha összehasonlítjuk mondjuk a nyugat-európai szinttel. Nyilván van, akinek a betevő falatra kell a pénz, de azok sem adnak, akik anyagi szempontból felettük állnak, és lenne miből.
 Fotó: Krasznai Zoltán
Te magad mondtad korábban, hogy az értékalapú bankolás rétegigény, de azt remélted, hogy azért szélesebb réteget tudtok vele elérni. Kudarcnak éled meg az egyszázalékos piaci részesedést?
Amikor 2010-ben elindultunk a közösségi bankolással, illetve amikor 2016-ban beléptünk az Értékalapú Bankok Nemzetközi Szövetségébe (Global Alliance for Banking on Values, GABV), én tényleg azt gondoltam, volt egy olyan álmom, hogy ez van annyira jó ügy, hogy az értékalapú bankok tíz–húsz–harminc százalékosra is nőhetnek. Ehhez képest a realitás az, hogy minden országban egy-két százalék körüli az értékalapú bankok piaci részesedése.
Miért?
Ilyen a világ. Ha tudnám miért, és meg tudnám változtatni, szívesen tenném.
Ha ilyen a világ, a nagybankok nem tolják túl az ESG (environmental, social and governance) elveiket? Tényleg fontos ez bárkinek?
Mára az ESG marketingcímke lett. Az ügyfél azt látja, hogy ez a bank is az élen jár a fenntarthatóságban, az a bank is, ember legyen a talpán, aki betétesként ebben ki tud igazodni és igazságot tud tenni.
Az ESG-pontszám azt méri, hogy a bank mennyire tudja eliminálni a működésének kockázatait. Az ESG a negatív kockázatok minimalizálásáról szól, arról, hogyan válik szépen lassan semlegessé egy bank tevékenysége. GABV-tagként mi viszont a környezeti, társadalmi, gazdasági hatásunkat mérjük. Azt, hogy mik azok a pozitív projektek, amiket az ügyfeleink támogatnak, azzal, hogy nálunk bankolnak.
Például, ha egy dohánygyár napelemet telepít az üzemcsarnokára, az irgalmatlan sok pluszpontot jelent. Ha ezt egy nagybank meghitelezi, akkor fel tudja úgy tüntetni az ESG-jelentésében, hogy mennyire zöld, hiszen napelemről és zöld energiáról van szó. Csak közben a gyár egészségkárosító terméket állít elő, ez nálunk KO kritérium (eredendően knock outot, kiütést jelent, a bokszból átemelt kifejezés a kizáró okokra vonatkozik a banki szakzsargonban – a szerk.), tehát biztosan nem hiteleznénk.
Nemcsak a dohány-, de a hadiiparnak sem hiteleztek. Mit gondolsz a „védelmi ESG” narratíváról? Hiszen lehet úgy érvelni, hogy a demokratikus országok védelmi képességeinek megléte társadalmilag felelős cél, hozzájárul a globális biztonsághoz. Ezzel egy csomó, alapvetően az ESG-szempontokat megfontoló befektetőnek lett opció a hadiipari cégek finanszírozása.
Amikor Grönland felkerült Donald Trump radarjára, a dán Merkur banknál (a Merkur Andelskasse – a szerk.) az ügyfelek nyomására felmerült, hogy támogassák az addig tiltólistás hadiipart. Végül a vezérigazgató úgy döntött, hogy a hadiipar továbbra is tiltólistán marad, a finanszírozása ugyanis szerinte állami feladat. Ezt az érvelést vette át a GABV is, és nekem is ez a szakmai véleményem.
Ha minden bank kivonulna a dohány- és hadiipar finanszírozásából, ezen ágazatok tőkeigénye magasabb lenne, hiszen nem hitelből, hanem kizárólag tőkéből lehetne refinanszírozni a működést. Szerintem nem baj, ha emiatt drágább lenne a cigaretta, a védelmet pedig az államnak kell biztosítania, ahogyan a tőkét is a védelmi cégeknek. Örülnék, ha ebben másolnák a Magnetet.
Másolnak titeket bármiben?
Miután elkezdtük, hogy minden megnyitott folyószámla után ültetünk egy fát, egy másik bank is lépett, és ugyanezt csinálja. Amikor ezt megláttam, azt éreztem: tök jó, másolja, abból nagy baj nem lehet. A Tescónál is van egy program, ahol a vásárlásnál kapott zsetonokkal a vásárlók szavazhatnak, hogy milyen civil szervezeteknek és mekkora támogatás jusson. A hasonló programunkat mi is egy spanyol közösségi bankról másoltuk, tehát tulajdonképp itt a spanyolviaszról van szó. (Nevet.)
Örülök ezeknek, de azt azért hozzátenném, hogy méretben van egy húszas szorzó köztünk és például a Tesco között. Az, hogy ők két év alatt felajánlottak 120 millió forintot, olyan, mintha a Magnet öt–hatmilliót ajánlott volna fel, a jelenlegi nagyjából évi 150 millió helyett. Korábban is mondtam már,
ha a magyar bankok vezetői úgy döntenének, hogy a profitjuk tíz százalékát a civil szektornak adják, más világban élnénk. Hozzáteszem: ha egy országnak erős a civil szektora, és az önszerveződő társadalmi szervezeteknek megvan a forrásellátottságuk, a demokráciáért sem kellene aggódnunk.
Melyik az a piaci rés, ahol a legjobban tudtok még fejlődni?
Egyszázalékos piaci részesedésnél a bővülés lehetősége mindig megvan. De mondok egy példát: a nagybankok nem fejlesztenek egyetlen ügyfélszegmens igényeire sem célzott terméket, mi viszont igen, ebből élünk. Kevesen tudják, de a magyar gyártású filmek finanszírozásának piacán 70–80 százalékos a Magnet részesedése, a filmek több mint felét mi finanszírozzuk.
A mostani mozik közül melyikeket?
Azokat, amelyek nem kapnak állami támogatást. Lefejlesztettünk nekik egy speciális banki hitelterméket. A nagybankok egy központi termékbe próbálják belepasszírozni az ügyfeleiket, nem fognak egyetlen szegmensért lehajolni. A filmezés mellett nálunk ilyen az alapítványi iskoláké is. Mi ezeket a picike részpiacokat keressük, és próbálunk megjelenni újabb és újabb termékekkel, mert igenis szükség van a kis bankokra, hogy kiszolgálják a speciális igényeket.