Az arany az év eleji rekordja után jelentős korrekción ment keresztül, 30 százalékot esett október végére, miközben a kötvényhozamok emelkedtek, a dollár pedig erősödött. A befektetők figyelmének egyre nagyobb részét köti le a mesterséges intelligencia körüli befektetési hullám. De vajon mi történik, ha a növekedés ígérete egyszer szertefoszlik? Főszerepet kaphat újra az arany?
A szerző privátbankár.
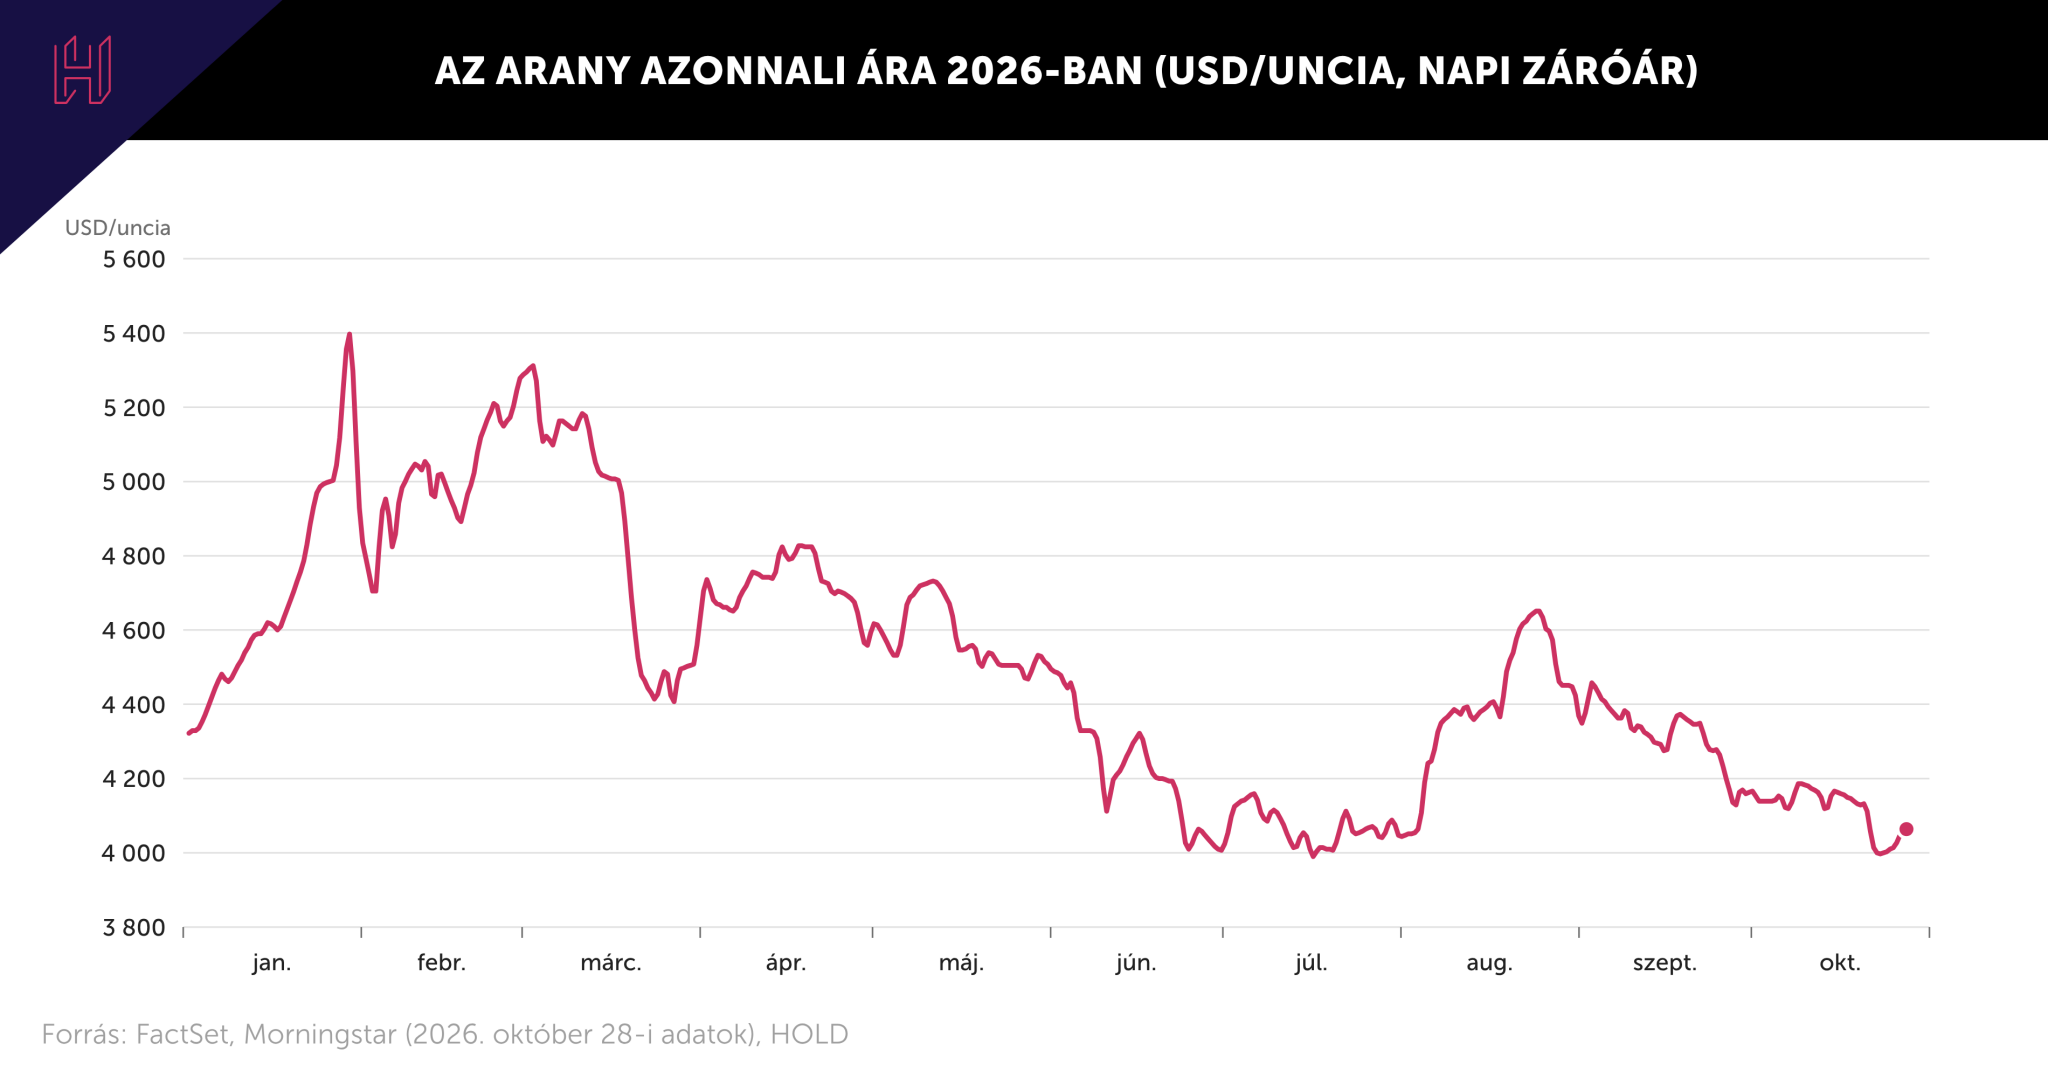
Januárban úgy írtam az aranyról, mint a 2025-ös év sztorija, hiszen egy csendes, strukturális és következetes emelkedésen voltunk túl, akkor körülbelül 4500 dollárba került egy uncia. A trend egészen márciusig folytatódott, amikor a hónap közepétől – ahogy a jegybankok vételi volumene és az ETF-beáramlás lassulni kezdett, a dollár ismét erőre kapott – beindult a rendszerszintű profitrealizálás. Igen ám, de időközben az Egyesült Államok és Izrael megtámadta Iránt, szűnni nem akaró fegyveres konfliktus dúl máig, pusztán az intenzitása változik.
A fémek királya pedig csak rendíthetetlenül szakad tovább, többször benézett már a bűvös 4000 dolláros árfolyamszint alá, nem tudja talán, hogy háborúk idején ezt nem szokás?
A menedékeszközök paradoxonja
Van valami különös abban, amikor a világ bizonytalanná válik, az arany ára pedig esni kezd. Az elmúlt időszak is megmutatta, hogy az arany sem működik egyszerű védőhálóként: október végére már több mint 30 százalékot esett a csúcsához képest.
A magyarázat elsőre talán meglepő, valójában azonban a pénzügyi piacok egyik alapvető összefüggésére vezethető vissza. A befektetők nem légüres térben választanak eszközt: az aranynak a többi befektetési lehetőséggel is versenyeznie kell, nem csak a kockázatokkal.
Idén pontosan ezt láthattuk.
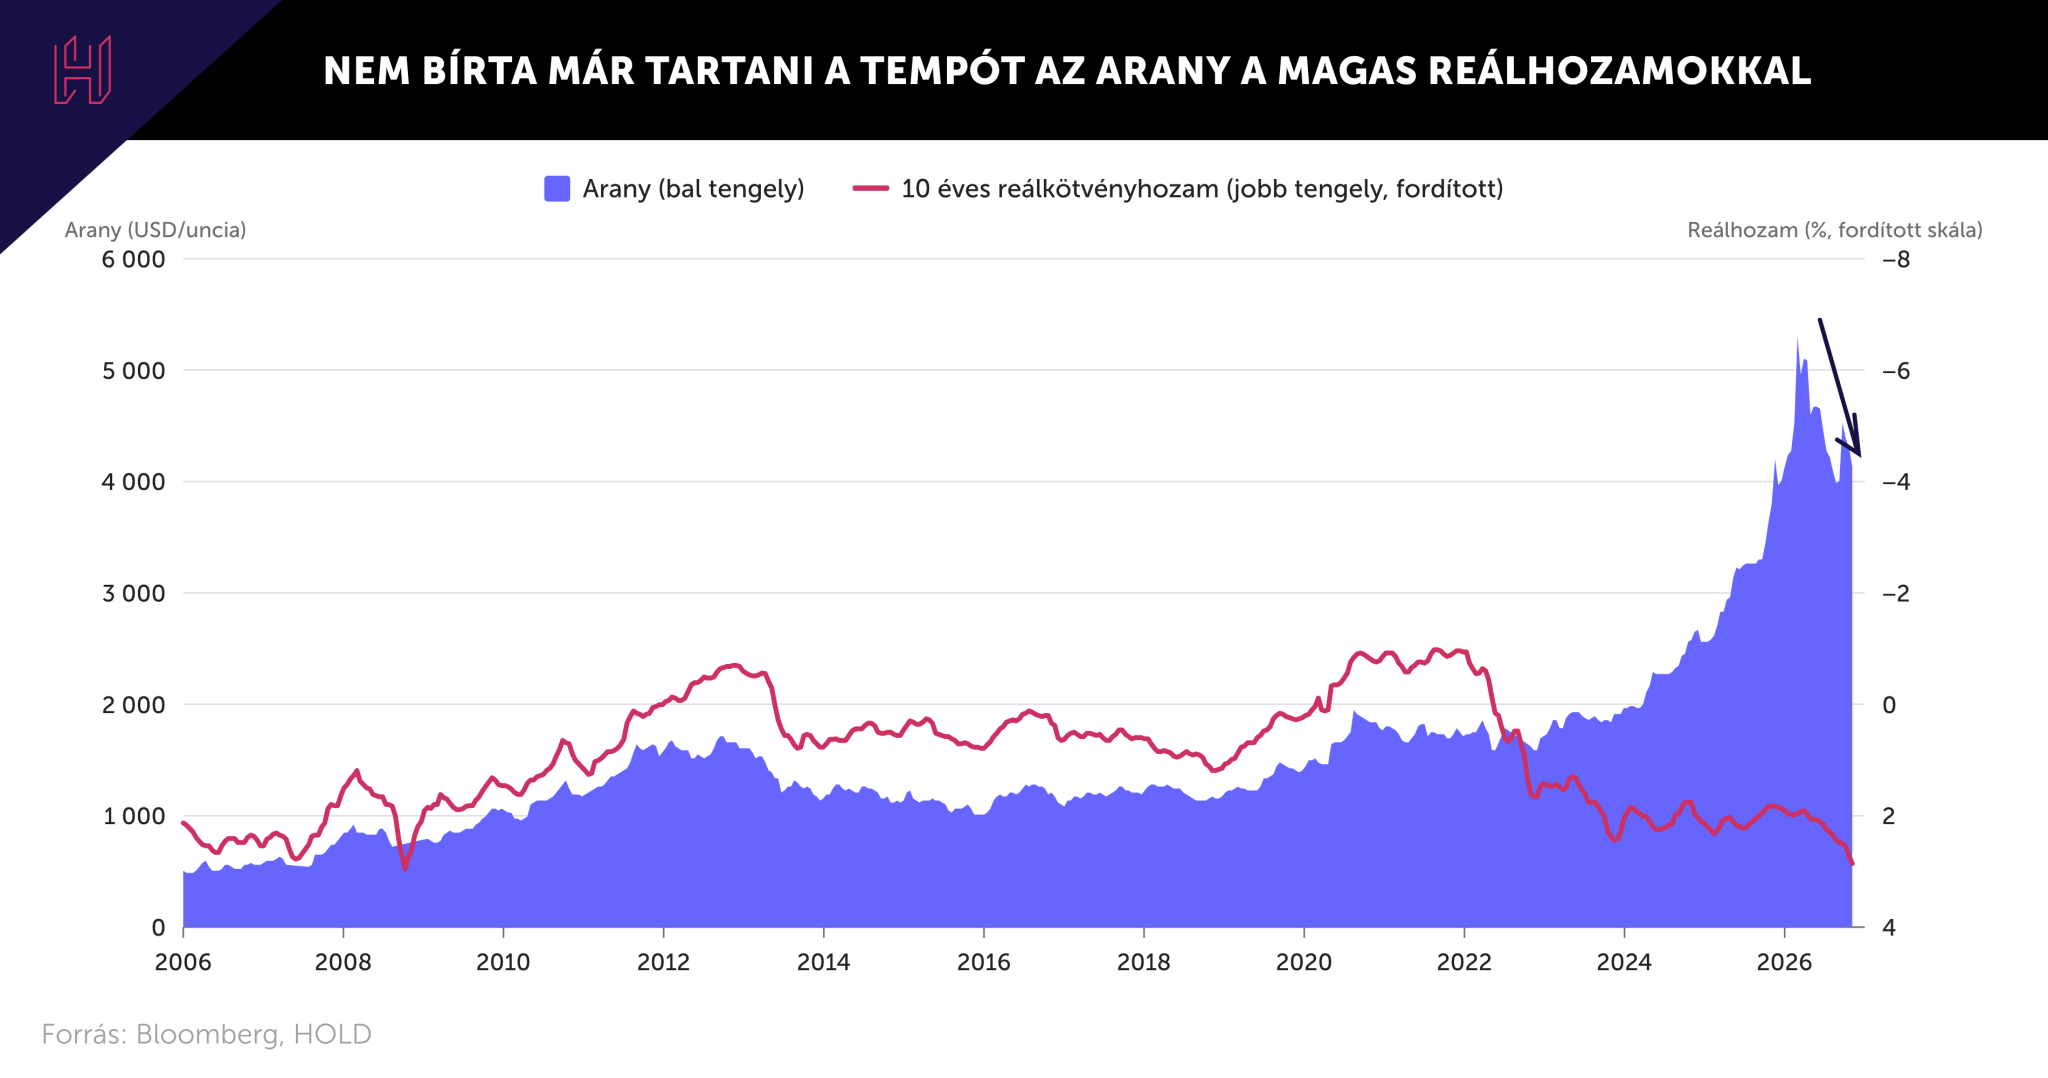
- Az amerikai tízéves államkötvény hozama október elején 5,34 százalék fölé emelkedett, ami több mint két évtizedes csúcsnak számított, utoljára 2002-ben járt ilyen magasságokban a hozamszint.
- A dollár szintén erősödött a tavalyi leértékelődését követően, ami a más devizában befektetők számára drágítja az alapvetően dollárban jegyzett aranyat.
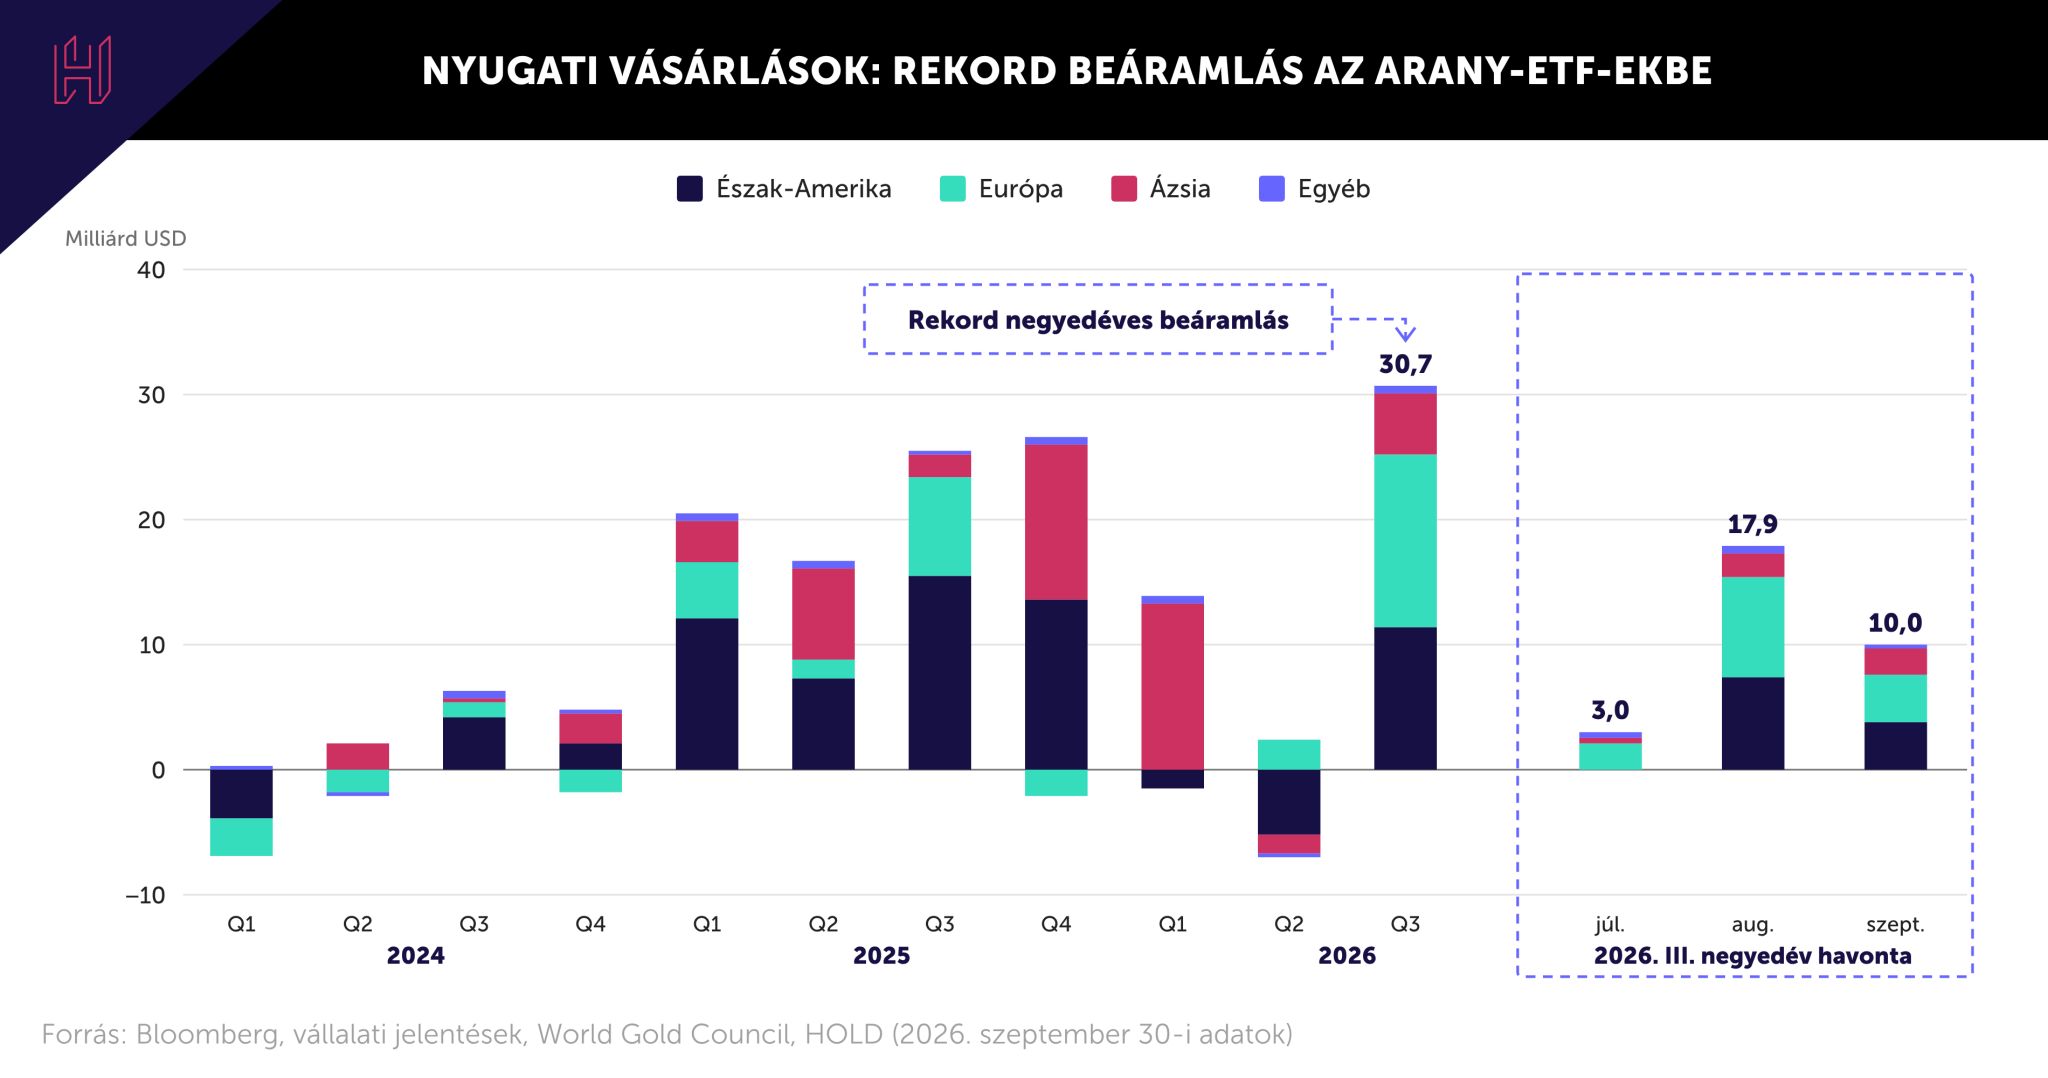
Félreértés ne essék, az arany iránti bizalom nem tűnt el. Sőt, a történet egyik legérdekesebb része, hogy miközben az árfolyam esett, a befektetők egy része továbbra is vásárolta a nemesfémet. A globális, fizikailag fedezett arany ETF-ekbe csak szeptemberben 10 milliárd dollárnyi friss tőkét invesztáltak, a harmadik negyedév egészében rekordot jelentő 31 milliárd dollár érkezett. Az alapok aranykészlete 4256 tonnára nőtt, ami szintén történelmi csúcs. Szó sincs arról tehát, hogy mindenki egyszerre menekülne az aranyból. A határidős piacokon pozíciókat záró befektetők, az ETF-eket vásárlók és a hosszabb távú tartalékokat építők viselkedhetnek eltérően.
Elsősorban az európai tőkebeáramlás állt a rekord mögött, ez volt az első alkalom 2021 júniusa óta, hogy egy olyan negyedévben tudta felülmúlni Észak-Amerika keresletét, amikor mindkét régióban tőkeáramlást láthattunk. Különösen figyelemre méltó a brit tőzsdén jegyzett alapokba irányuló tőke tartóssága, ami potenciálisan a befektetők szélesebb körű aggodalmait tükrözi az inflációs bizonytalanság, a költségvetés fenntarthatósága és a kötvénypiaci kockázatok kapcsán.
Túlzsúfolt befektetések
Az elmúlt években erre sokak számára a technológiai szektor, azon belül is a mesterséges intelligencia volt a válasz. Az AI körüli várakozások egy új technológiai divatot hoztak be az életünkbe és hatalmas beruházási hullámot indítottak el. Adatközpontok, chipek, hálózati infrastruktúra, energiaellátás és szoftverfejlesztés: a technológiai óriások felfoghatatlan összegeket fordítanak a következő évtized meghatározó üzleti pozícióinak megszerzésére.
Meddig tartható fenn ez a lelkesedés? A befektetők egyre inkább azt szeretnék látni, hogy a hatalmas AI-beruházások mikor és milyen formában térülnek meg. A hyperscalerek költekezése önmagában még nem bizonyítja, hogy a beruházásokkal arányos bevétel és profit is keletkezik, ezért a megtérülés lassabb vagy kisebb mértéke esetén gyorsan átértékelődhetnek az érintett vállalatok részvényei, és leállhatnak a további beruházások.
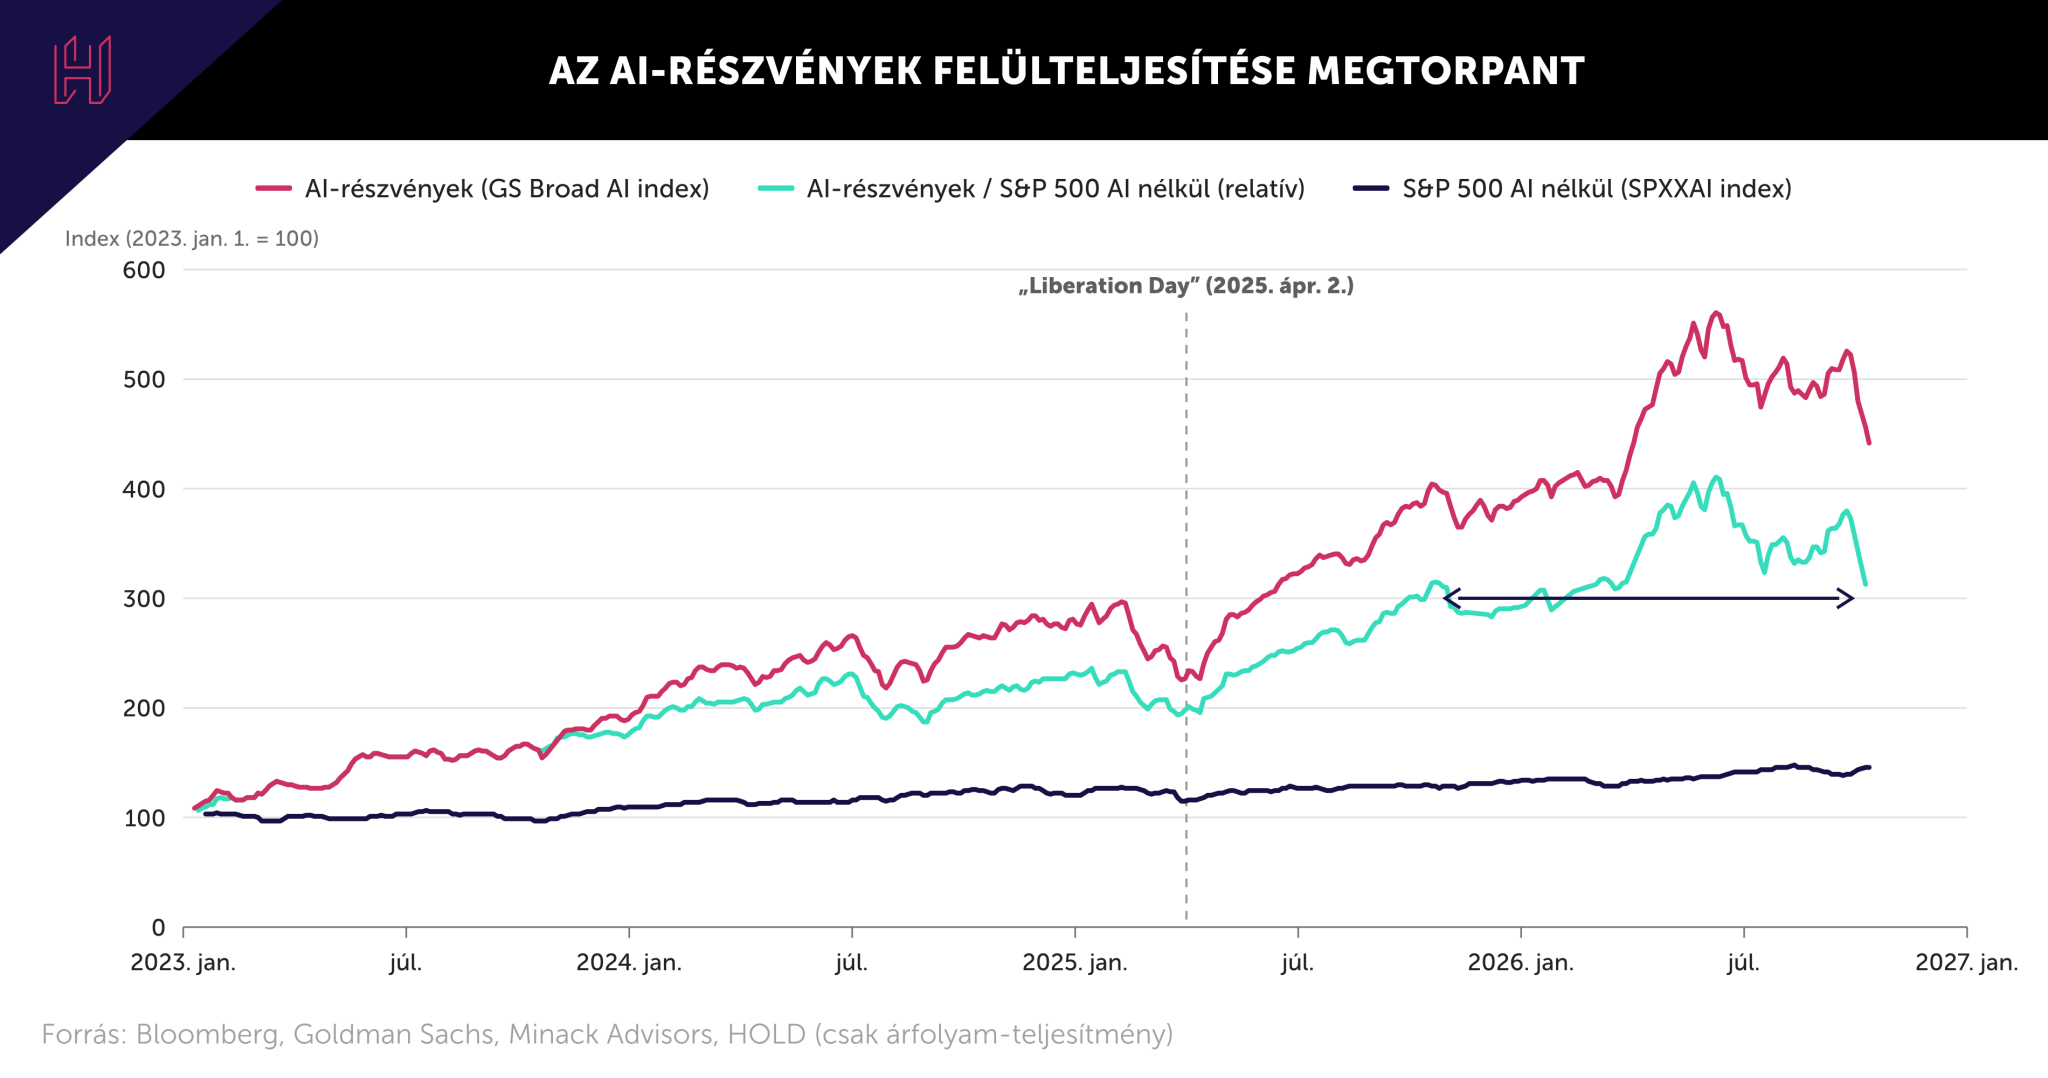
A közelmúlt piaci mozgásai ugyanakkor emlékeztetnek, hogy a technológiai részvények korrekcióját és a teljes gazdaság összeomlását nem vehetjük egy kalap alá. Október óta az amerikai technológiai szektor jelentős esést szenved el az Alphabet és a Meta vezetésével, de a chipgyártók sem büszkélkedhetnek. Eközben az S&P 500 többi szektorának többsége emelkedni tudott, így az index egészének vesztesége mérsékelt maradt annak ellenére, hogy a tech papírok teszik ki az elit 38 százalékát. Egyelőre tehát szektorok közötti átrendeződés figyelhető meg, mintsem általános piaci pánik.
A kockázat akkor tud majd igazán terjedni, ha a részvénypiaci korrekción túlszalad a hatása és a vállalatok visszafogják a beruházásaikat, a vagyonvesztés miatt mérséklődik a fogyasztás, a finanszírozás drágul, és a munkaerőpiac is gyengülni kezd.
Ez a folyamat szélsőséges esetben recesszióhoz vezethet.
Van jövője az aranynak?
Mi történhet az arannyal egy ilyen helyzetben? Első pillantásra kézenfekvő a válasz: ha az AI-részvények árfolyama zuhan és a befektetők kockázatkerülővé válnak, akkor a pénz egy része a menedéket nyújtó arany felé fordulhat.
Recessziós környezetben a jegybankok kamatcsökkentései és a reálhozamok mérséklődése is támogathatják az árfolyamát. Amennyiben a kötvények által kínált, inflációval korrigált hozam csökken, kevésbé fog fájni a befektetőknek a kamatot nem fizető, de értékállónak vélt arany tartása.
A kép sajnos nem egyszerűsíthető le ennyivel. Tartós piaci esések kezdeti időszakában a befektetők nem egyből a biztonságosnak tartott eszközöket vásárolják, hanem azt adják el, amit könnyen pénzzé tudnak tenni.
Az arany is hamar kerülhet ilyen helyzetbe, ha a gazdasági szereplőknek készpénzre van szükségük, fedezeti követelményeket kell teljesíteniük vagy veszteségeket kell finanszírozniuk. Ráadásul a dollár válsághelyzetben szintén erősödhet, ami újabb ellenszelet jelenthet az arany dollárban mért árfolyamának.
Az arany nem olyan biztosítás, amelyik minden piaci esésnél azonnal és automatikusan fizet. A szerepe hosszabb távon érthető meg. Nem egy válságra vagy egy konkrét részvénypiaci összeomlásra ad védelmet, hanem olyan portfólióelem lehet, amelynek árfolyamát más tényezők mozgatják, mint a részvényekét vagy a hagyományos kötvényekét.
Akkor válhat értékessé, ha a befektetők a pénzügyi rendszer stabilitását, az államadósságok fenntarthatóságát vagy a pénz vásárlóerejét kérdőjelezik meg.
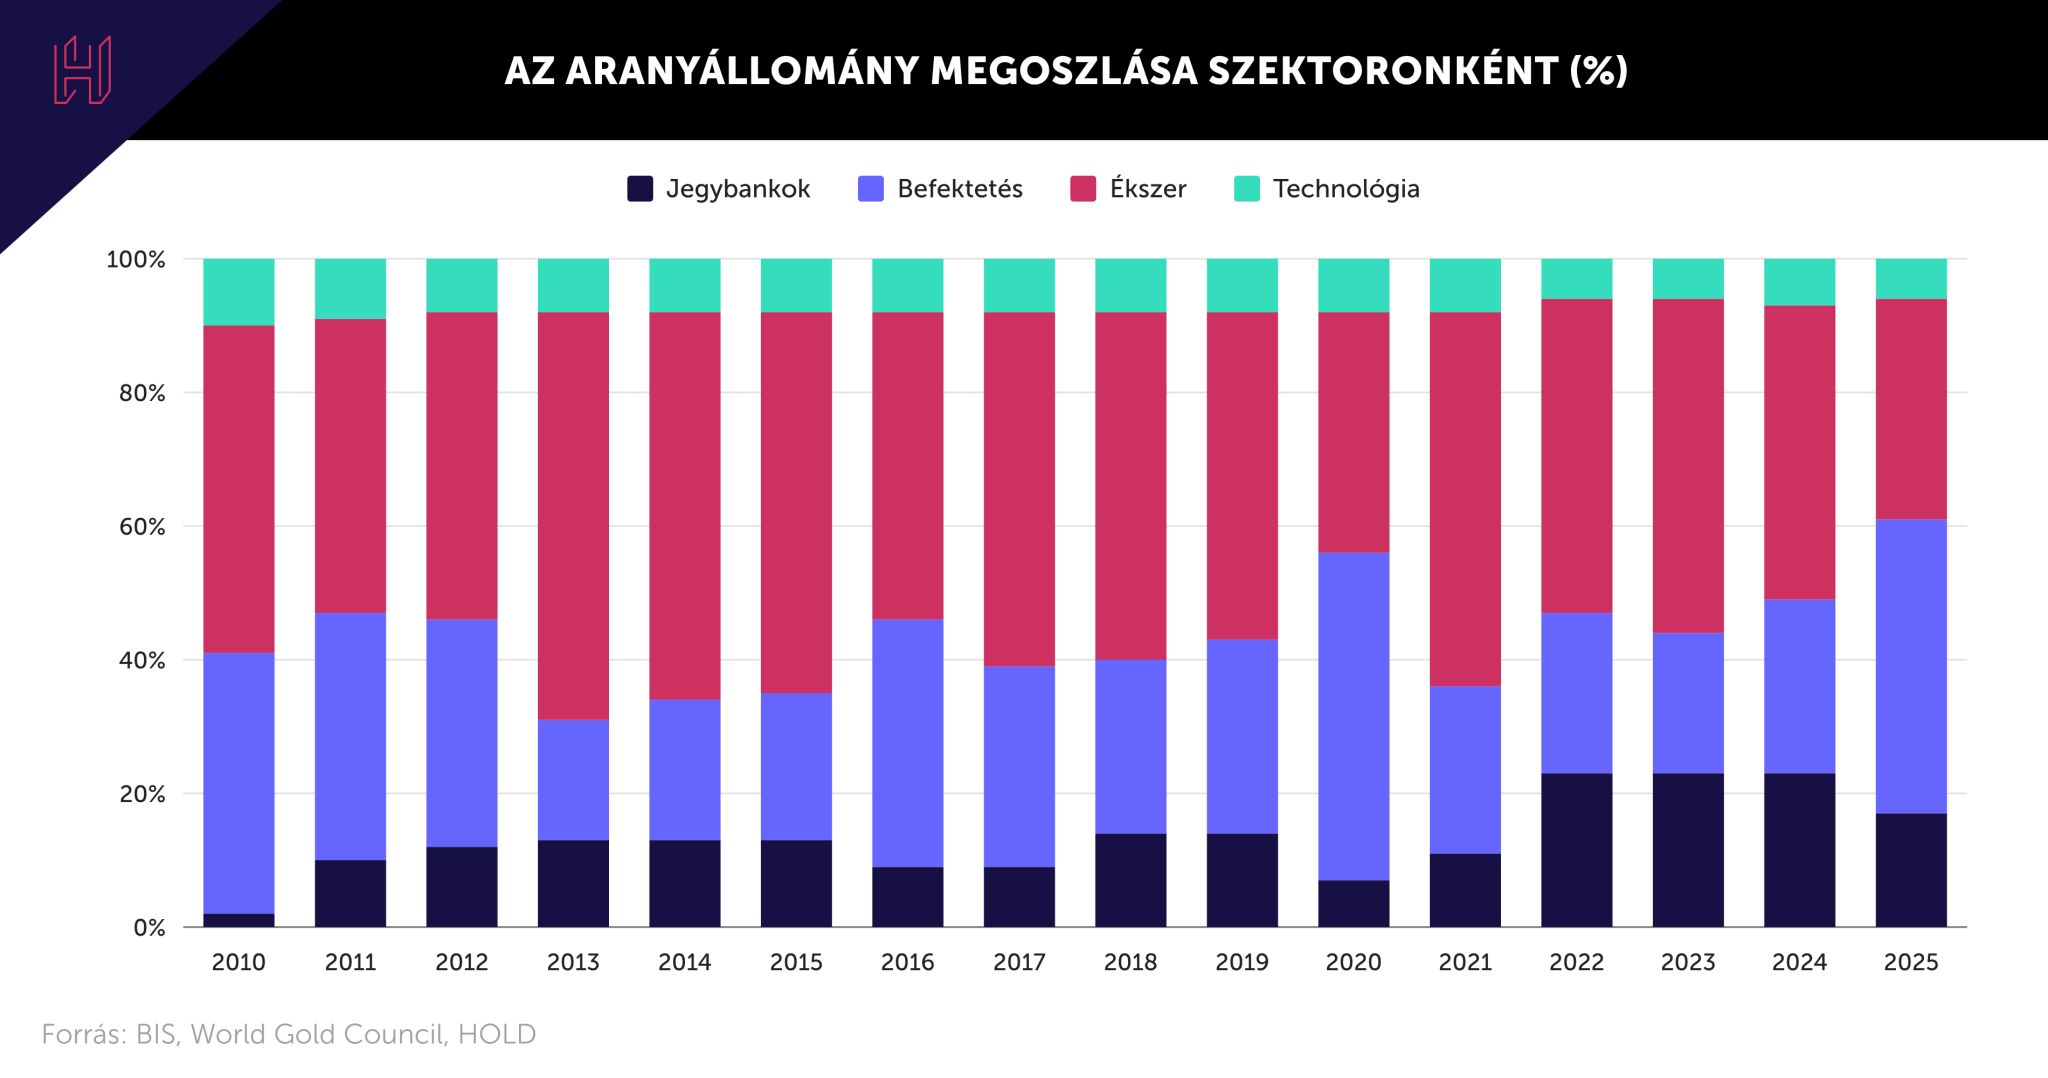
A jegybankok aranyvásárlásai is ezt a hosszabb távú gondolkodást tükrözik. 2022 és 2024 között hatalmas készleteket halmoztak fel, illetve még tavaly is 863 tonna aranytömböt vásároltak, ami történelmi összevetésben továbbra is kiemelkedő mennyiség. A központi bankok számára az a tartalékeszköz, amely nem egy másik állam kötelezettsége, és értékét sem egy deviza vagy kibocsátó hitelképessége határozza meg, emiatt egyedülálló fedezetet nyújthat krízis idején.
A nemesfém megítélésében külön kell választani a rövid és a hosszú távú folyamatokat.
- Rövid távon a kamatok, a dollár, a határidős piaci pozíciók és a befektetői hangulat is jelentős árfolyammozgásokat okozhatnak.
- Hosszabb távon viszont az arany szerepét olyan tényezők alakítják, mint a jegybanki tartalékok, az inflációs félelmek, a geopolitikai kockázatok és a pénzügyi rendszerbe vetett bizalom (hiánya).
A két időtáv nem feltétlenül mozog együtt: az árfolyam akár eshet úgy is, hogy közben a stratégiai kereslet fennmarad – ennek lehetünk szemtanúi 2026-ban. A mostani időszaknak éppen ez a legfontosabb tanulsága. A befektetők egyszerre keresik a következő nagy növekedési sztorit és a védelmet arra az esetre, ha a várakozásaik nem teljesülnek. Az AI a jövő termelékenységének ígéretét hordozza, a kötvények magasabb hozamot kínálnak, a dollár likviditást ad, az arany pedig olyan tartalékot jelent, amely nem egy vállalat, egy állam vagy egy technológiai ígéret teljesítményétől függ.
Az arany nem azért fontos, mert mindig emelkedik, amikor valami elromlik, egyáltalán nem biztos, hogy egy AI-korrekció automatikusan újabb aranyralit indít el. A befektetési döntéseknek nem az a lényege, hogy előre eltaláljuk a következő győztest.
Hosszú távon valószínű akkor lesz jó eredményünk, ha időről időre nem egy-egy történetre tesszük fel a teljes portfóliónkat, ugyanis a befektetések világában a hozam mellett a diverzifikációnak ára van – erre emlékeztet az arany.
Raffai András
privátbankár, Hold Alapkezelő
A vendégszerzők külsős szakértők, nem a Forbes szerkesztőségének tagjai, véleményük nem feltétlenül tükrözi a Forbesét.
Jogi nyilatkozat
A dokumentumban foglaltak nem minősülnek befektetési ajánlatnak, ajánlattételi felhívásnak, befektetési tanácsadásnak vagy adótanácsadásnak, befektetési elemzésnek, az abban foglaltak alapján a Hold Alapkezelő Zrt.-vel szemben igény nem érvényesíthető, azokért a Hold Alapkezelő Zrt. felelősséget nem vállal.