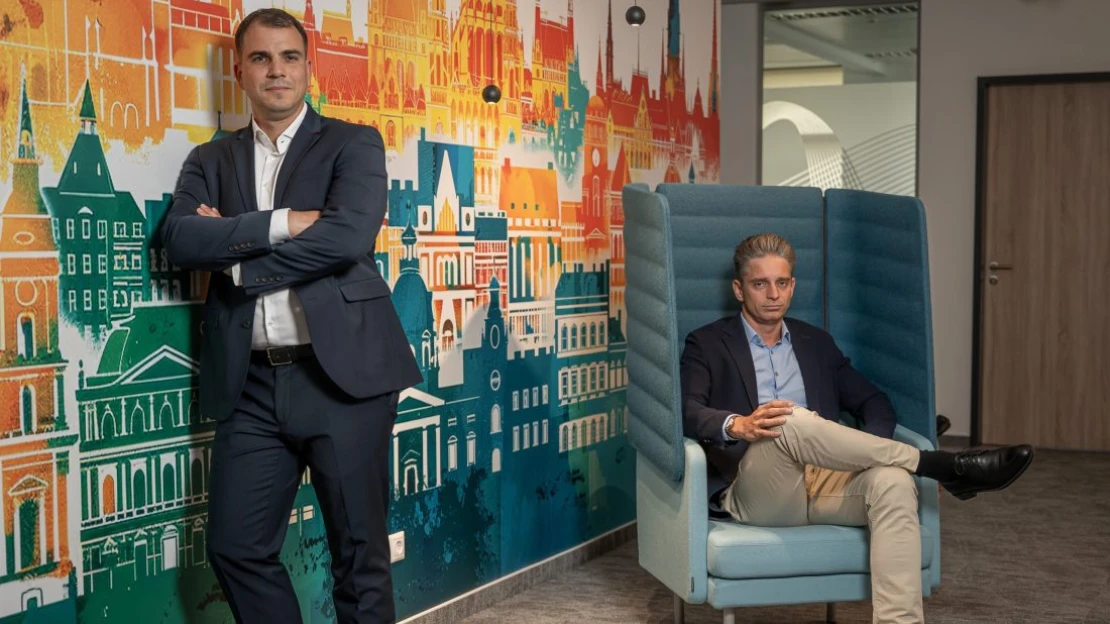
Augusztus 31-től változtak a bizalmi vagyonkezelés (bvk) adószabályai, és elindul a bizalmi vagyonkezelők ellenőrzése. Baráti Ákossal, a Jalsovszky Ügyvédi Iroda partnerével és Soós Péterrel, a Hold Alapkezelő partnerével, szenior privátbankárral beszélgettünk arról, mennyire jellemző konstrukció a bvk a családi vállalatoknál, és mi várható ősztől.
Még többet olvasnál családi cégekről? Iratkozz fel a Forbes Family Business hírlevelére!
Miről van szó?
Mi a bvk? Egy hosszú távú tervezést szolgáló szerződés, amelynek célja a családi vagyon megóvása és a „szervezett”, előre meghatározott rendben zajló örökítés megvalósítása. Polgár-, adó- és tulajdonjogi hatásai vannak, a magyar jogrendbe 2014-ben vezették be.
Szereplők: a vagyonrendelő (aki a bvk-szerződést megköti), a vagyonkezelő és a kedvezményezett(ek).
Milyen időtávra szólhat? A jogszabály maximum 50 évet engedélyez.
Előnye? A tulajdonos halála vagy cselekvőképtelenné válása esetén is tovább működik a családi vagyon irányítása, és továbbra is akadály nélkül kezelhető a családi likvid megtakarítás.
Érdemi lépés
A bizalmi vagyonkezelés máig népszerű konstrukció: vagyonmérettől, elszántságtól, valamint családi rendszertől függően sokan hoztak létre ilyen struktúrákat, mondja Baráti Ákos, a Jalsovszky Ügyvédi Iroda partnere. Ugyanakkor ő és Soós Péter, a Hold Alapkezelő partnere, szenior privátbankára is azt látja a praxisában, hogy érdemben még mindig kevesen foglalkoznak a céges utódlással.
„Még azok is, akik úgy érzik, hogy komolyan foglalkoznak az utódlással, gyakran kevés konkrét lépést tesznek. A bvk viszont kézzelfogható lépés, valódi jogi keretet ad az utódlás megtervezéséhez”
– fejti ki Péter.
Erről szól még a cikk
- Hány bvk-szerződés létezhet Magyarországon?
- Milyen adóelőnyök maradnak, és mi szűnik meg?
- Melyik vagyonkezelőket ellenőrzik?
- Hogyan érdemes készülni az ellenőrzésekre?
- Érdemes-e a mostani változások tükrében továbbra is bvk-ban gondolkoznia egy családi vállalkozásnak?