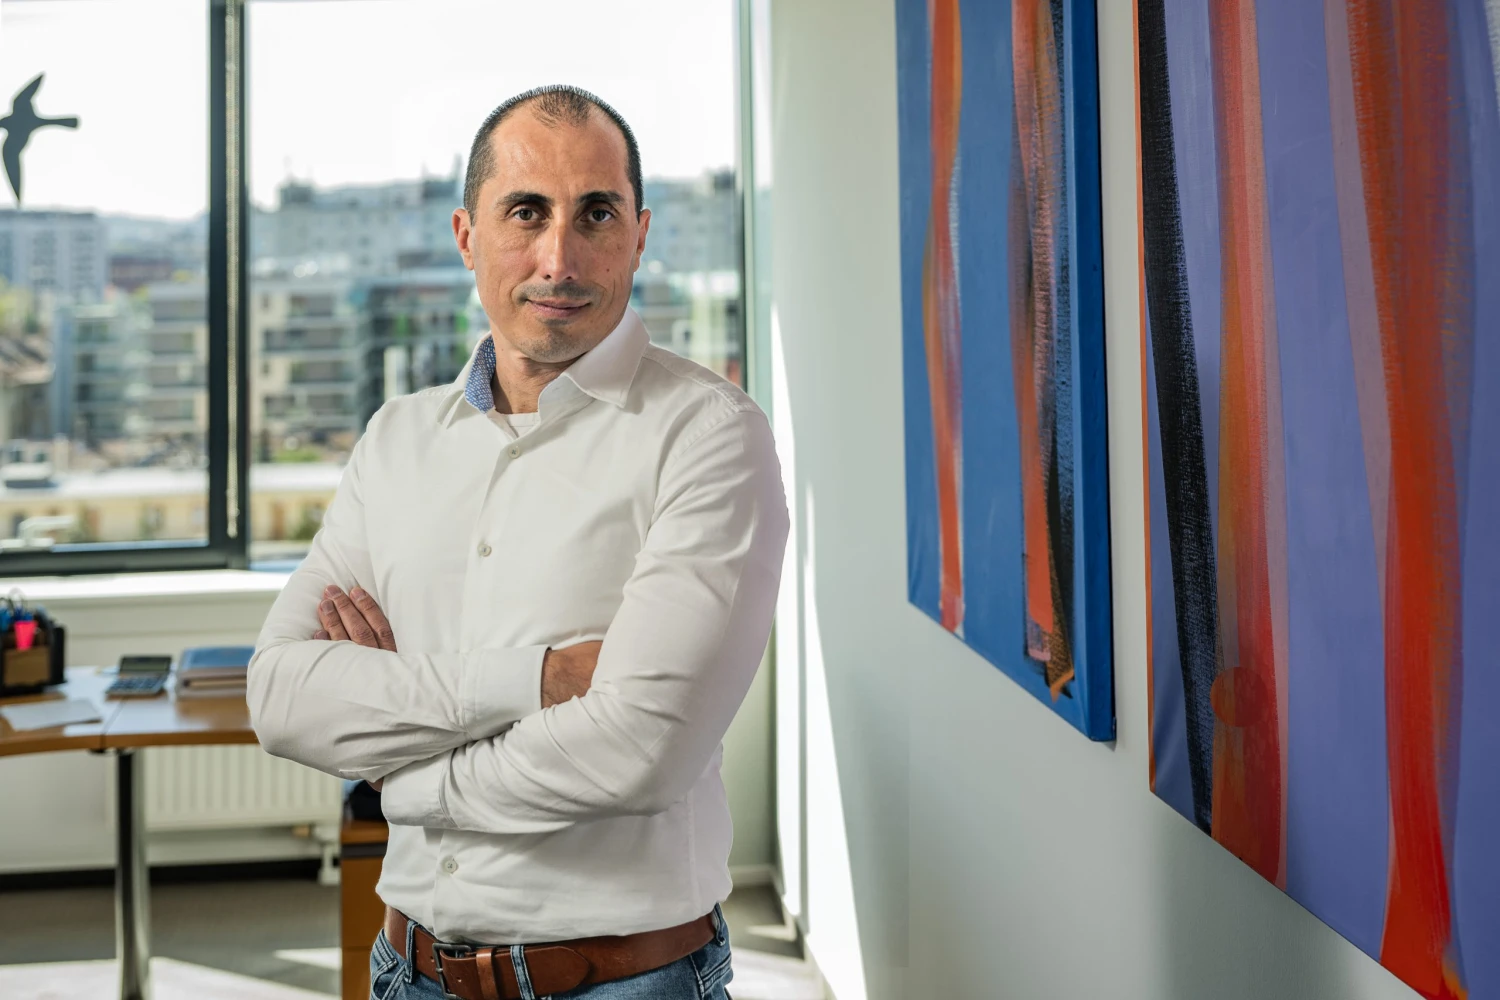
A fodrász, aki még nem vágott bele angol turista fülébe. A vendéglátós, aki még nem öntött le tervezői darabot. A konyhabútor-specialista asztalos, akinél még sosem volt tűz, vagy a pónilovas vásári vállalkozó, akinek a lova még nem rúgott be kirakatot. Tipikusan például ők azok, akik még nem kötöttek céges biztosítást. Vajon miért? Az UNIQA új CEO-ja, Zubor Tibor szerint a piac egyik legnagyobb kihívása, hogy sok vállalkozás a biztosítás fontosságának felismerése ellenére sem jut el a szerződéskötésig.
A „tudom, kéne, de mégsincs…”
Az Uniqa kutatásai szerint a kisvállalkozók tudják, hogy kellene biztosítás –a kötésig mégis kevesen jutnak el. Bonyolultnak tartják a termékeket, nincs idejük a részletekre, az online keresgélés pedig legkésőbb ott akad el, ahol tanácsadóval kellene beszélni. „A tudatosságot érzékeljük, de a penetráció nagyon alacsony” – mondja Zubor Tibor. Az Uniqa ezért ősztől egyszerű, online lehetőséggel érkezett a piacra: elég megadni az adószámot és a rendszer nyilvános cégadatokból és saját kockázati adatbázisból személyre (cégre) szabott ajánlattal érkezik másodpercek alatt.
Olyan digitális megoldást hoztunk létre, amelyben a vállalkozás biztosítása is egyszerű és gyors, mint egy utasbiztosítás megkötése ”- összegzi a CEO.
„Minket ez nem érint”
Magyarországon a vállalkozások több mint 99 százaléka kkv – és ezek a cégek foglalkoztatják a dolgozók közel kétharmadát. Az Uniqa felmérései szerint mégis a KKV-k fele semmilyen biztosítást nem köt, a többiek is jellemzően csak a gépjárműre. „Ők se nem lakossági, se nem nagyvállalati ügyfelek – ezért kevés biztosító figyel rájuk – világítja meg a jelenség okát Zubor – és nem érzik magukat megszólítva.” Most ezen szeretnének változtatni.
Zubor Tibor 2026. október 1-jétől az Uniqa Biztosító vezérigazgatója. 2004 óta dolgozik a szektorban; 2021-ben érkezett az Allianztól, és igazgatósági tagként a vállalati és bankbiztosítási üzletágat vezette. Mint mondja, kinevezése azt jelenti, hogy a lakossági piac mellett a vállalatira is alapos rálátása és tapasztalata van, amelyet most igazán hatékonyan tud majd kamatoztatni. Különösen úgy, hogy az Uniqánál idén ősszel jött el a kkv-k ideje.
A nyugalom ára
„A biztosítási penetrációban, vagyis a szektor díjbevételének a GDP-hez mért arányában eléggé sereghajtók vagyunk” – mondja Zubor Tibor. Magyarországon ez alig haladja meg a 2 százalékot, a szomszédos Ausztriában a vezérigazgató szerint 6–7 százalék körül van. A magyarok átlagosan 400-500 eurót költenek biztosításra évente – az osztrákok 2500-at. A különbség a mikro- és kisvállalkozásoknál a legnagyobb: a felüknek Magyarországon semmilyen biztosítása nincs, a többieknek is jobbára csak a kötelező. Az Uniqa célja most az, hogy a vállalkozások gyorsan és egyszerűen hozzáférjenek azokhoz a biztosítási megoldásokhoz, amelyek a működésük szempontjából legfontosabb kockázatokra nyújtanak fedezetet.
A kötéshez hasonlóan a kárrendezés is online és egyszerű lesz a cégek számára: a kisebb károkat az Uniqa telefonon, chatben, a kárfelmérést akár videochatben rendezi. Szakértői helyszíni szemlére csak különleges esetekben vagy nagyobb kárösszegeknél van szükség.
A digitális folyamat kényelmesebb minden résztvevőnek és olcsóbb működést is jelent.”
Felelősség, vagyon és a komplexebb konstrukciók
Az alapkínálat két pillére a vagyon- és a felelősségbiztosítás. Ma jellemzően a telephelyre többen gondolnak, ha biztosításról van szó, ugyanakkor felelősségbiztosítást a legtöbben csak akkor kötnek, ha kötelező – ahogy például 2025 januárjától az építőipari kivitelezőknek. Pedig az általános felelősség mellé munkáltatói és termékfelelősség is bekapcsolható – amivel rengeteg zavaró körülményt kizárhatunk a cégünk életéből. A paletta pedig havonta bővül új modulokkal.
Az egyik legnagyobb kihívás az, hogy hogyan lehet elérni és megszólítani azokat a vállalkozókat, akik nem foglalkoznak napi szinten biztosításokkal vagy kockázatkezeléssel. Ezt a célt szolgálja a kampány is, amely hétköznapi vállalkozói helyzeteken keresztül mutat rá olyan eseményekre, amelyekre a legtöbben nem feltétlenül gondolnak előre.
Zubor hoz is egy példát a való életből: „Különleges kárrendezési feladatunkban pónis vállalkozó lova rúgott be egy hatalmas kirakatot – mondja – ez is jól mutatja, milyen váratlan helyzetekkel szembesülhet egy vállalkozás – és miért lehet egy jó biztosítóval a hátunk mögött mégis nyugodt üzletmenetet vinni még az előre nem kiszámítható kockázatok világában is. (X)