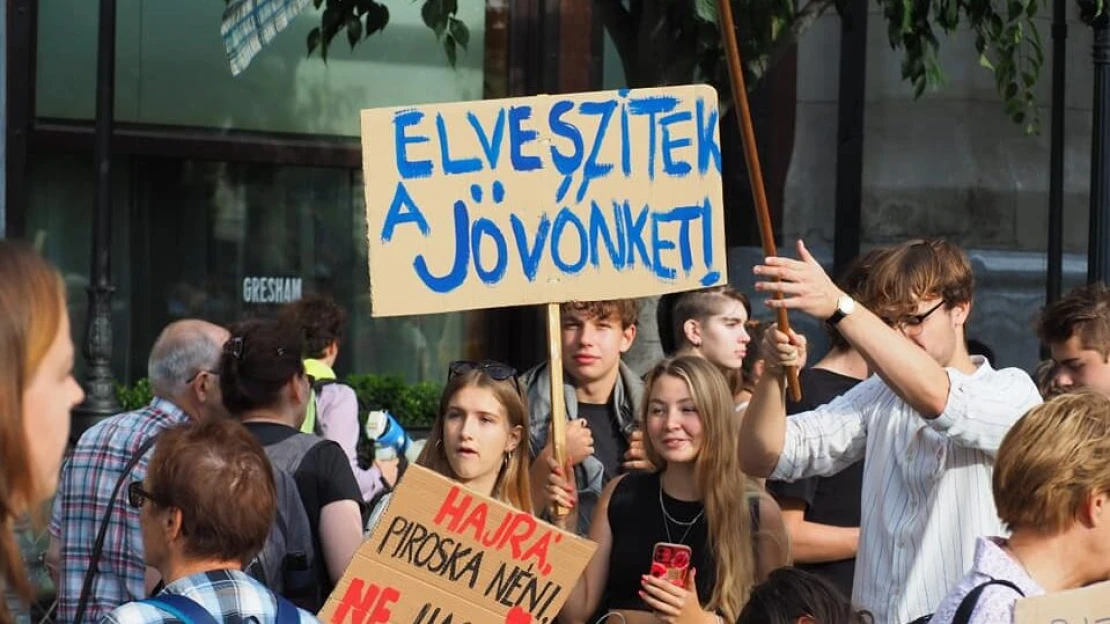
Bár több kontextusban is gyakran elhangzik „a feléli az állam a magyar fiatalság jövőjét” félmondat, a Diákhitel1 esete ezt a konkrétumok szintjéig vitte el. A „támogatott” hitelkonstrukció jelenleg egyedül a méregdrága személyi kölcsönökhöz képest tűnik jó választásnak, míg a magyar cégek, de még a magyar állam is sokkal kedvezőbb kamatfeltételekkel jut forráshoz. Miközben a nullaszázalékos munkáshiteltől hangos az ország, az egyetemisták szépen csöndben görgethetik maguk előtt a kockázatmentes állampapírhozam 140 százalékával ketyegő tartozásukat.
A diákhitel konstrukciója egy egyáltalán nem rossz állami kezdeményezés: adjunk forrást a diákoknak hosszú távra, hiszen az egész ország jobban jár, ha az egyetemista diákok elsősorban nem a munkára, hanem a tanulmányaikra tudnak fókuszálni. Ez jelentheti a Diákhitel1 terméket, ami évente maximum 10 havi, 150 ezer forintos összeget jelent, szabad felhasználásra, de jelentheti a Diákhitel2 terméket is, ami az önköltséges képzésben részt vevő diákok anyagi problémáin hivatott segíteni.
Hosszú évekre persze kockázatos dolog hitelt adni, forint alapon a piac aligha finanszírozna meg egy 18 éves vidéki hallgatót jelzálog nélkül tíz évre, de ezért állami és ezért támogatott ez a hitelezési forma. Magyarán: társadalmilag kívánatos, hogy az előbb említett hallgató is kapjon esélyt a jobb életre, de gazdaságilag is megéri, minekután egy diplomával valószínűleg nagyobb hozzáadott értéket – akár nagyobb adóbevételt – fog előállítani felnőtt korában.