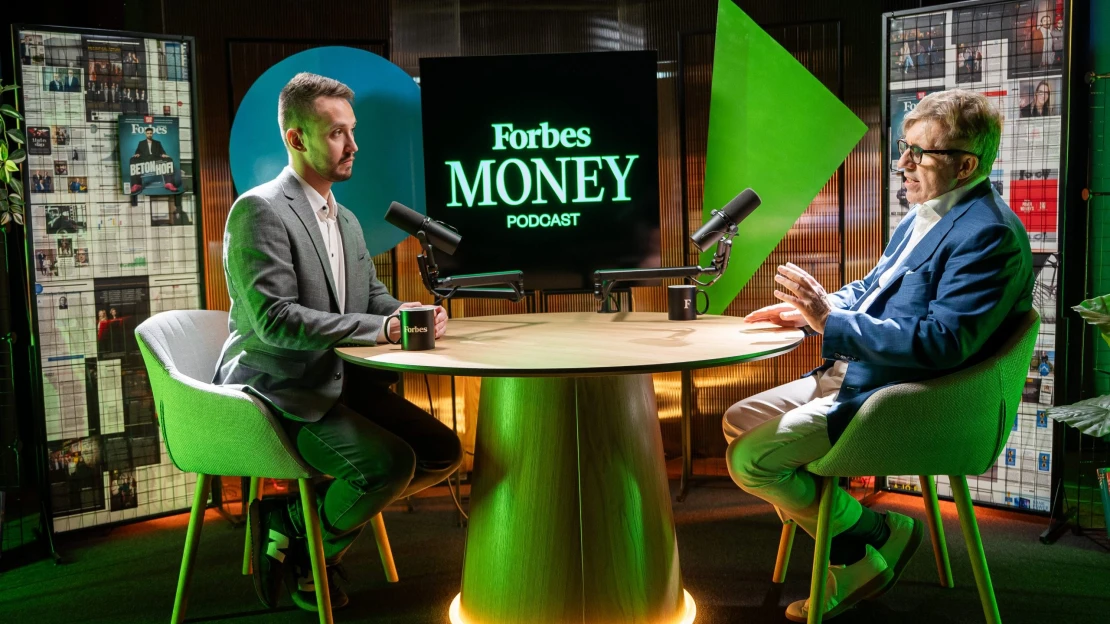
„Egy nagyjából ezeréves jogintézményről beszélünk, szóval azt hiszem, kiállta az idő próbáját” – mondta az SQN Trust Bizalmi Vagyonkezelő alapító cégtársa az e heti Forbes Money podcastban arra a kérdésre, hogy vonzó maradhat-e a bizalmi vagyonkezelés (BVK) a csábító adóelőny elvesztésével. A jogalkotó ugyanis módosított a jogintézmény szabályain, szigorítva a rendszer kínálta adóelőnyöket.
Magyarországon egy viszonylag fiatal, 2014 óta jelen lévő intézménynek számít a bizalmi vagyonkezelés, viszont a gyökerei a keresztes háborúkig nyúlnak vissza.
„Amikor egy lovag elment a Szentföldre, akkor a hátrahagyott vagyonát egy szomszédos várúrra bízta, hogy kezelje az érdekeltségeit, azok hasznait pedig adja át a családjának. Ez az intézmény alapja, amely az elmúlt évszázadok alatt fennmaradt az angolszász jogrendszerben”
– magyarázta Békés Balázs.
Napjainkban a bizalmi vagyonkezelés azt a célt szolgálja, hogy az igazán gazdag családok vagyona generációkon keresztül egyben maradhasson, ne aprózódjon szét. Hagyományos keretek között a törvényes öröklés során a tulajdonosok száma nőni fog, egy ponton túl a vagyon így kezelhetetlenné válik. Az angolszász megoldás erre a „trust”, magyarul bizalmi vagyonkezelő, aki a rábízott vagyonról saját nevében gondoskodik, a hasznait pedig kiadja a kedvezményezetteknek.
Egy vagyon alapját jelentő cég vezetése az öröklésen keresztül minden generációval nehezebbé válna. A tulajdonrész aprózódik, a közös döntéshozatal pedig egy ponton túl szinte lehetetlenné válik.
„Az egyik eladná az egészet, a másik tőkét emelne, a harmadik csak keresztbe tesz, mert rosszat akar, a negyedik pedig saját érdemei fejében nagyobb részesedést követel. Az élet még végtelen sok forgatókönyvet produkálhat. Ez így nem tud hatékonyan működni”
– vázolt fel Békés Balázs egy problémát, melyre a bizalmi vagyonkezelés nyújthat megoldást.
Hogyan működik a bizalmi vagyonkezelés?
A bizalmi vagyonkezelésben három szereplő van: a vagyonrendelő, a kedvezményezett és maga a vagyonkezelő. A cél, hogy a rendelőtől a vagyon és annak hozadékai eljussanak a kedvezményezettekhez. A tulajdonos, amikor leszerződik egy vagyonkezelővel, megszabja, hogy azt a vagyont milyen feltételek, keretek között kell kezelni, annak gyümölcseiből kinek kell juttatni.
A legtipikusabb formája annak, hogy valaki a tulajdonának a kezelését másokra bízza, a gazdasági társaság alapítása. A megalapított cég élére kinevez egy menedzsmentet, amely ellátja ennek a vállalatnak az irányítását.
„Ha akarok alapítani egy kereskedelmi céget, de nem értek a kereskedelemhez, akkor olyan menedzsmentet bízok meg, amelyik igen” – egyszerűsítette le a szakértő.
Ez hasonlóképpen működik a bizalmi vagyonkezelés esetében is, annyi különbséggel, hogy ilyenkor nem csak megbízunk egy cégvezetőt a vállalkozás irányításával, hanem magát a vagyont ráruházzuk a vagyonkezelőre. Ez egy speciális jogcímen működik, mely 2014-től elérhető Magyarországon.
A vagyonkezelésen belül két változatot ismer a magyar jog: a professzionális, valamint a magán-vagyonkezelést. Előbbi ennek az intézményesített formája, mely díjazás fejében történik. Utóbbi esetében fontos, hogy a díjazás nem feltétel, illetve egy magán-vagyonkezelő csak egy vagyont kezelhet. Ennek csapdája, hogy a vagyonrendelő a családjából, ismerősi köréből választ ki valakit, aki majd a vagyonát (például cégét) kezeli, viszont ezzel nem kerül új tudás a rendszerbe.
Sokan estek már abba a hibába, hogy rábízták egy rokonra vagy gyerekkori barátra a cégüket, hiszen úgysem kér érte semmit, átverni pedig biztosan nem fog. Beláthatjuk, hogy ez naiv gondolkodás.
Nagyon fontos, hogy a BVK esetében a vagyonrendelő nemcsak átadja a vagyonát a kezelőnek, hanem annak a tulajdonjogát is átruházza. Ez fontos szempont, mivel a jogi és a gazdasági tulajdonos személye így szétválik. A vagyonkezelésről szóló szerződésbe foglaltak kötik az intézményt, hogy a rábízott vagyont (legyen az cég, ingatlanportfólió, részvénycsomag stb.) hogyan, milyen keretek között kell kezelnie, illetve a hasznaiból kinek kell juttatnia.
Miért változtatott a Tisza-kormány a bizalmi vagyonkezelés szabályain?
„A szakma számára is meglepő volt, hogy a jogalkotási programban a Tisza-kormány ennyire előrevette a bizalmi vagyonkezelés szabályainak módosítását”
– mondta Békés Balázs. Elmondta, hogy a Magyarországon 2014 óta elérhető vagyonkezelési intézményt az Orbán-kormány egy sor adókedvezménnyel tette vonzóbbá. Ez azzal is járt, hogy voltak, akik „adóoptimalizálásra” használták a rendszert. A szakértő fontosnak tartja, hogy a vagyonrendelő és a vagyonkezelő két külön személy. A NER előszeretettel élt a bizalmi vagyonkezelés rendszerével, hogy ezzel szétválasszák a gazdasági tulajdonost a jogi tulajdonostól.
Ez hasonlóságot mutat a magántőkealapokkal, melyek viszont nem transzparensen működtek. A bizalmi vagyonkezelés esetében pontosan lehet tudni, hogy a kezelt vagyon kihez tartozik, hiszen a cég-, ingatlan- és egyéb nyilvántartásokban megjelennek azoknak a szerződéseknek a kivonatai, melyek mutatják a vagyon útját.
Békés Balázs szerint a Tisza-kormány egy kalap alá vette a magántőkealapokat és a bizalmi vagyonkezelést, így történhetett, hogy ez utóbbi szabályai is megváltoztak 2026-ban.
Mi változott?
Az intézmény legvonzóbb kedvezménye az volt az indulásnál, hogy a vagyon az intézményen keresztül adómentessé vált. A vagyonrendelés másnapján ki is lehetett venni ilyen formában. 2023-ban ezen szigorítottak: a spekuláció kiszorítása érdekében a behelyezett vagyont öt évig a vagyonkezelőnél kellett tartani, hogy adómentessé váljon. A Tisza-kormány által bevezetett módosítás szerint az adóelőny öt év után sem jár, a felértékelt vagyon csak a vagyonrendelő halálával válik adómentessé.
Békés Balázs szerint a kezdeti laza szabályozás nem volt jó, hiszen lehetőséget biztosított az adómegkerülésre. A jelenlegi, rendkívül szigorú, már-már morbid feltétel túlzó, és nem teszi vonzóvá a bizalmi vagyonkezelést. A köztes, ötéves türelmi időt tartja a szakma ideálisnak, hiszen ez jól kapcsolódik az adórendszer hasonló elemeihez.
Elismerem, hogy voltak, akik visszaéltek a bizalmi vagyonkezelés nyújtotta előnyökkel, de azt gondolom, hogy ha valaki arra használ egy ládikát, hogy aranyat lopjon, akkor nem az a megoldás, hogy minden ládikát a tűzre dobunk.
Megmarad a bizalmi vagyonkezelés létjogosultsága?
Békés Balázs hangsúlyozta, hogy a kedvező adózás nélkül is egy rendkívül fontos rendszerről van szó, amely segít egybentartani és hasznosítani a rendelkezésre álló vagyontömeget. Gyakori például, hogy egy családi cég generációváltásához közeledve egyértelművé válik, hogy a gyerekek még nem állnak készen a vállalkozás irányítására. Ilyenkor sokan fordulnak bizalmi vagyonkezelőhöz, hogy megmaradjon a cég hatékony működésének folytonossága, ameddig az utód bele nem tanul a szakmába.
Másik példa a több elemből álló cégbirodalmak esete, melyek a piramis csúcsán egy kézben futnak össze. Amennyiben a tulajdonossal szemben egy hitelező pereskedni kezd, az megbéníthatja az egész cégstruktúra működését, hacsak a fontosabb cégek nincsenek vagyonkezelőhöz rendelve.
Békés Balázs szerint rengeteg hasonló életszituációt lehetne még említeni, melyek bizonyítják ennek a jogintézménynek a létjogosultságát. Hozzátette, hogy mindenkiben fel szokott merülni, hogy a vagyonának a kezelését egy barátra vagy családtagra bízza, de szerinte a gyakorlat azt igazolta, hogy díjazásért cserébe profikra bízni egy vagy több generáció munkájának eredményét biztonságosabb.
„Ennek a jogintézménynek nincs alternatívája. Ha rábízom a vagyonomat a nagynénire vagy egy idegenre, aki nem intézményes keretek között működik az végül sosem működik” – mondta a szakértő.
Azt pedig a mostani hetekben láthatjuk, hogy mi történik, ha a vagyont strómanokra bízzuk. Nem fog jól elsülni.
Pórul járhat, az is, aki jóhiszeműen járt el
Békés Balázs kiemelte a szabályrendszer változásának egy fontos pontját, amely azokat érinti, akik már bizalmi vagyonkezelőhöz juttatták a vagyonukat. A törvény jelen pillanatban előírja, hogy a Nemzeti Adó- és Vámhivatalnak kötelezően meg kell vizsgálnia az elmúlt évek összes vagyonkezelését. Ehhez még egy szempontrendszert is felállítottak, hogy a NAV-nak különösképpen milyen pontokra kell koncentrálnia a vizsgálatai során. Ezek a szempontok:
- – a szerződéskötés körülményei,
- – a szerződések pontos tartalma (nem csak a vagyonkezelésről szóló szerződést ide értve, hanem az ehhez kapcsolódók összes kontraktust vizsgálva),
- – a vagyonkezelő és a vagyonrendelők közötti kapcsolatok,
- – mennyi idő után történt kiadás a kezelt vagyonból.
Békés arról beszélt, hogy az adóhatóság azt fogja vizsgálni, hogy adójogilag tényleges bizalmi vagyonkezelés történt-e, vagy pusztán a rendszer biztosította adóelőnyök kihasználása. A szakértő szerint a korábbi, 2014-es és 2023-as szabályok lehetővé tették, hogy a vagyonrendelés után ki is lehessen venni a vagyont adómentesen a rendszerből. Akik ekkor éltek ezzel a lehetőséggel, azok jogszerűen jártak el, a NAV most mégis megvizsgálhatja az ügyüket, és mondhatja azt, hogy adóelkerülés történt.
Vannak, akik csak adóelkerülésre használták ezt a rendszert, ez nem is kérdés. Viszont vannak, akik teljesen jóhiszeműen jártak el, most mégis aggódhatnak a felelősségre vonás miatt.
A szakértő hozzátette, hogy az adóhatóság támogató eljárásban fogja vizsgálni ezeket az ügyeket. Ez azt jelenti, hogy az adatok begyűjtése után a NAV jelezni fogja az érintetteknek, hogy hajtsanak végre önellenőrzést, majd fizessék meg az adóelőnyből származó összeget. Ha ezt az érintettek elmulasztják vagy vitatják, annak már jogkövetkezményei lehetnek. Békés szerint még nem tudhatjuk, hogy ezek a vizsgálatok milyen eredményekkel zárulhatnak, hiszen sem hatósági, sem bírói joggyakorlatról nem beszélhetünk egyelőre.
Előfordulhat, hogy valaki teljesen jóhiszeműen vette igénybe ezt az intézményt, és mégis retorzió éri
– összegezte Békés Balázs.
A teljes beszélgetés a Forbes Magyarország csatornáin, YouTube-on és Spotifyon – iratkozz fel mindkettőre!