A tőzsdék többsége kisebb vagy nagyobb zöldben jár szeptember közepén, ami a befektetőket körülvevő környezetet ismerve akár még meglepetésnek is tekinthető. Bőven volt ugyanis már min aggódniuk nem csak a befektetőknek, de az utca emberének is az idén: elszálló olajárak, geopolitikai feszültségek, emelkedő kötvényhozamok és világpusztításra lassan megérő AI-szoftverek nyomása alatt nőtt az idén szinte világszerte a pálma, de a sok riadalom közt félő, hogy elvész egy olyan aggodalomra igenis okot adó tényező, amivel viszont tényleg érdemes foglalkoznia annak, aki a pénzét forgatja.
Az amerikai 10 éves kötvényhozam a héten, 19 éves csúcsra futott, miután átlépte az 5%-os lélektani határt, ennek a jelentőségét pedig már csak azért sem érdemes alábecsülni, mert ismert, hogy Trump és kormányzata fél szemét folyamatosan rajta tartja ezen a rátán, sőt: ha a 10 éves hozam úgy kívánja, az amerikai elnök nem rest akár 180 fokos fordulatot sem tenni saját működésében.
Mellékes megjegyzés, hogy a 10 éves hozam felfutásával párhuzamosan Trump elkezdte pedzegetni, hogy a novemberi félidős választás után (ahol a „jól szavazó választók” még egy soha meg nem érkező 5000 dolláros kenőpénzzel is számolhatnak) véget érhet a máig tisztázatlan céllal indított, a világrendet több ponton is megrokkantással fenyegető hadműveletet Iránban – az ok-okozati összefüggést persze nem lehet bizonyítani, főleg, hogy ennek ezer más oka is lehet, például Trump soha nem látott népszerűtlensége, a makacsul a célsáv felett ragadó infláció, vagy éppen a felfoghatatlan mértékűvé dagadó államadósság.
Az viszont tagadhatatlan, hogy az amerikai 10 éves hozam 2007 óta nem látott szintre emelkedésének majdhogynem olyan széleskörű hatása lehet globálisan, mint az olaj ralijának, az pedig főleg aggasztóvá teheti a jelenlegi helyzetet, hogy a kettő egyszerre történik. De miről is van szó?
Raliznak az amerikai kötvényhozamok
Az amerikai kötvények, csak úgy, mint bármely másik ország esetén, azt mutatják meg, hogy a befetetők mekkora hozamot várnak el az államtól azért cserébe, hogy példának okáért 10 évre kölcsönt adjanak neki. Ha ez magas hozam mellett megy végbe, az általában bizalmatlanságot feltételez a befektető részéről az adott állammal szemben, hiszen a nagyobb vélt kockázatot csak nagyobb hozam mellett akarja felvállalni a befektető.
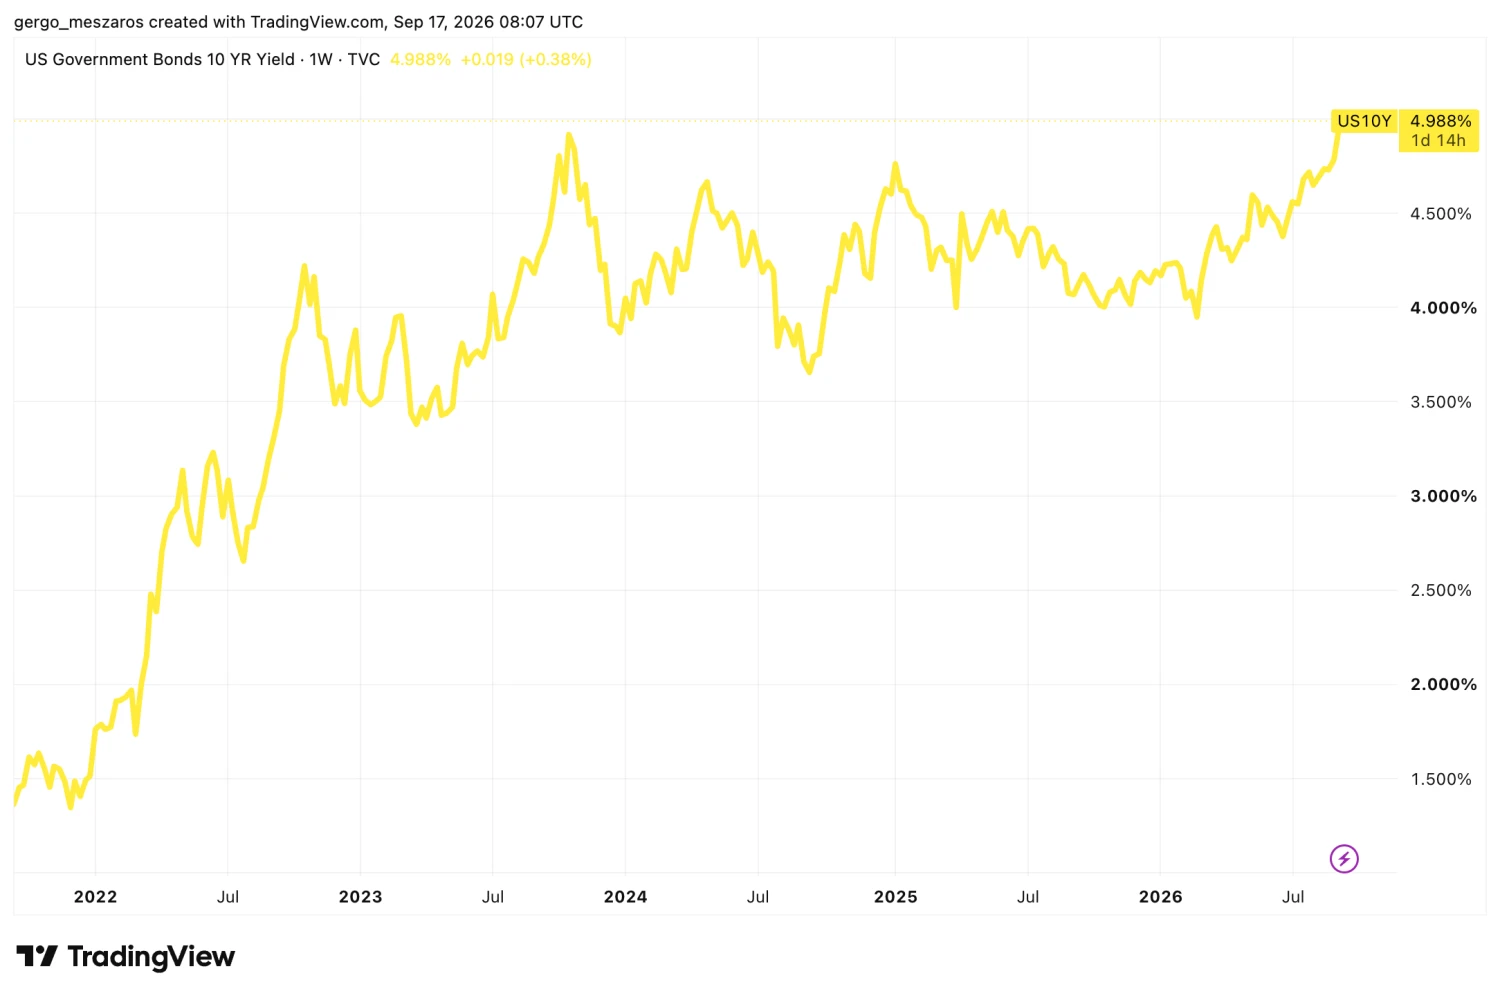
 Forrás: TradingView.com
A kötvények kamata és árfolyama ezért egymással ellentétesen mozog: ha alacsony a kereslet egy kötvény iránt (mondjuk a már említett bizalmatlanság okán), akkor az árfolyam esik, csak úgy, mint egy részvény esetében, a kötvény hozama viszont ezzel párhuzamosan nő, elméleti síkon növelve ezzel az adott papír vonzerejét, ami egy idő után megfordíthatja, és az egyensúlyi állapot felé terelheti a kötvényt.
Bizalmatlanság és makrogazdaság
Az amerikai kötvényhozam-emelkedés hátterében nehéz nem felfedezni azt a bizalomvesztést, amit az elmúlt másfél év ámokfutása okozott, kezdve a TACO-ba fulladó vámháborúval, majd folytatva a grönlandi fenyegetéssel, az iráni háborúval, vagy éppen a jegybanki függetlenséggel szembeni fellépéssel. De azt se felejtsük el, hogy Amerika az év elején elrabolta egy másik ország elnökét, majd „átvette” a világ egyik legnagyobb olajtartalékával rendelkező ország készletei feletti uralmat.
Szóval a bizalomvesztés mint hozamfelhajtó-erő jó eséllyel jelen van, de azt azért fontos megemlíteni, hogy a kötvénypiacot nem csak ez mozgatja, hanem a kemény makrogazdaság is: az inflációs várakozások, a jegybanki kamatpálya, a devizapiac, és még sok egyéb. Nem érdemes tehát egy változósként kezelni az egyenletét, hiszen több olyan tényező dolgozik most együtt, ami felfelé tolja a kamatokat:
- a magas olajárak miatti inflációs félelmek nőnek, a Fed is kénytelen volt 2023 júliusa után először 25 bázisponttal emelni a kamatokat,
- az amerikai gazdaság továbbra is erősen teljesít, így a befeketők résztényeket vesznek a kötvények helyett,
- az amerikai államadósság olyan mértékben nő, amit csak lendületes kötvénykibocsátással lehet ellensúlyozni, ami növeli a kínálatot egy keresleti szűkségben lévő piacon,
- és az AI-cégek is hatalmas kötvénykibocsátásban vannak, hogy finanszírozni tudják az adatközpont-fejlesztéseket, így a piacon belül is nagy a verseny a befektetők pénzéért.
Nem csak Amerika
A teljes képhez hozzá tartozik az is, hogy a kötvényhozam-emelkedés nem csak amerikai jelenség, sőt, a szélrózsa szinte minden irányában felfedezhető – a különbség általában csak az emelkedés mértéke és az, hogy milyen szintről meddig jutott el az emelkedés a papírok kamatában.
Érdekes, hogy a magyar kötvények vonzereje akkorát nőtt az idén, hogy már alacsonyabb ráta mellett finanszírozzák a befektetők a hazai államadósságot, mint a lengyelt, és a magyar hozamok már a globális benchmarkként szolgáló amerikaitól sincsenek beláthatatlan távolságra.
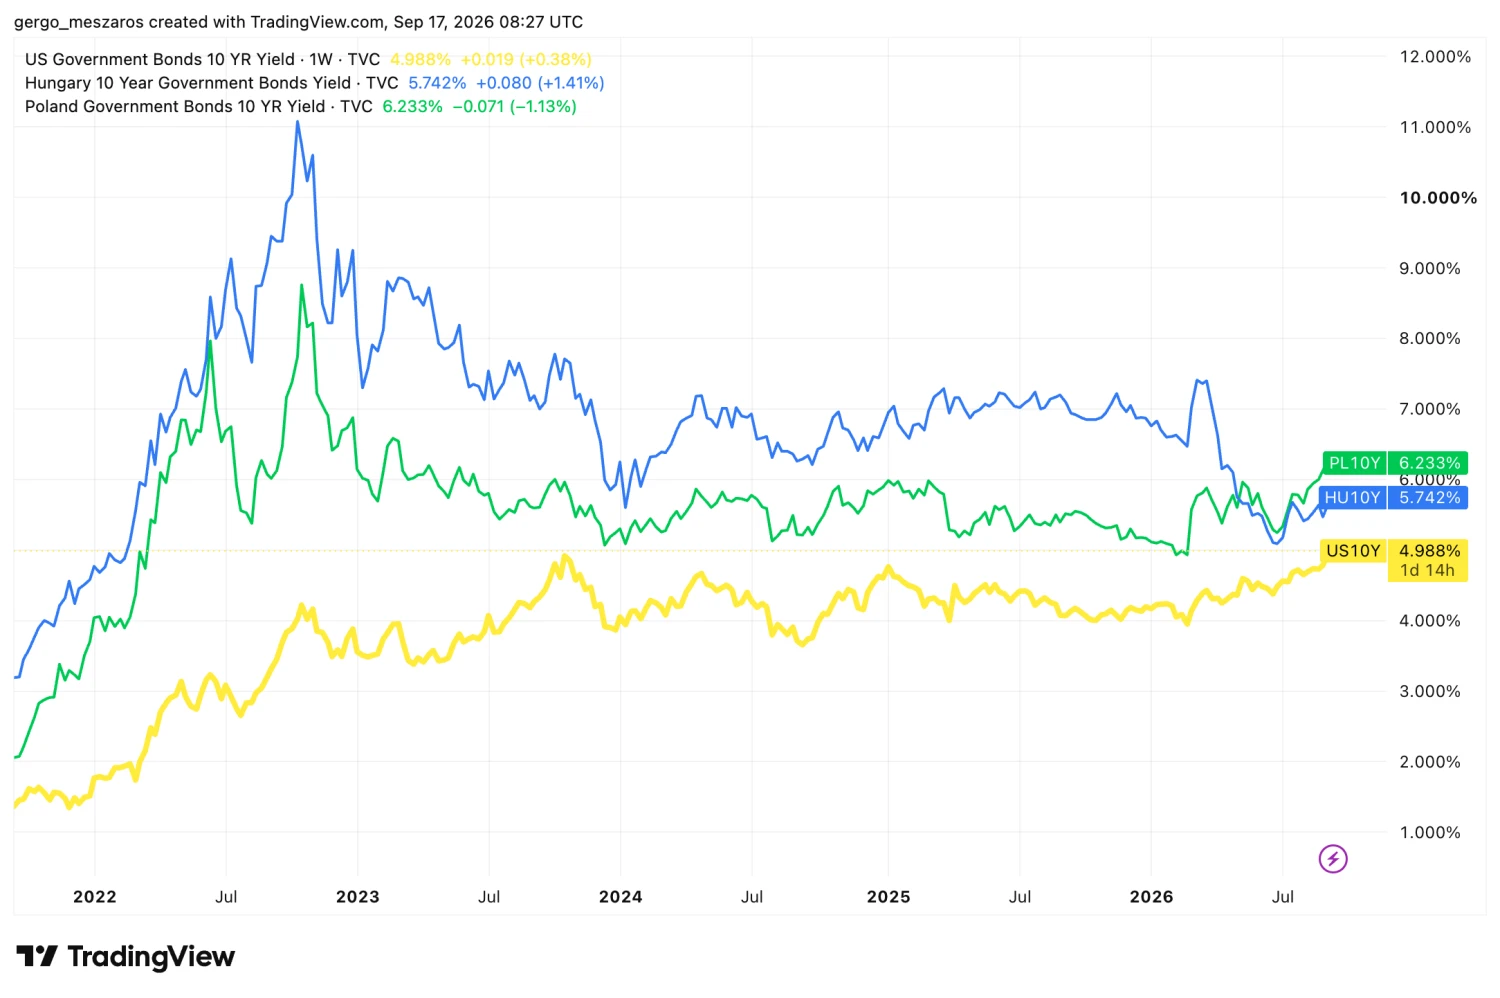
Forrás: TradingView.com
Mit jelent mindez a gyakorlatban?
Nem sok jót, igaz, a magas kötvényhozamok nem az okai, inkább a tünetei a mélyebb gondoknak. Az Erste elemzői például friss jegyzetükben kiemelték, hogy ha az iráni háború mégsem ér véget novemberben, akkor az emelkedő olajárak tovább tolhatják felfelé a kamatokat, ami a teljes gazdasági teljesítményre hatással lehet a hitelezés költségesebbé tételén keresztül. A Fed pedig leszögezte, hogy készek határozottan fellépni a 2%-os inflációs cél elérése érdekében, annak ellenére, hogy, az idei évre már csak egy további kamatemelést irányoztak elő, de egyesek szerint a 2-3 emeléstől sem ijedne meg a jegybank, ha az inflációs folymatok ezt tennék szükségessé.
A Fed kamatrátája pedig egy globális tényező: a kamatemelés láttán a forint azonnal két egységet gyengült az euróval szemben, majd relatíve gyorsan korrigált is, ahogy a piac elkezdte megemészteni a friss kommentárt. A visszafogott reakció azonban jó eséllyel annak köszönhető, hogy a befektetők 90% feletti valószínűséget adtak a tegnapi kamatemelésnek, azt így már jó előre be tudták árazni az eszközökbe.
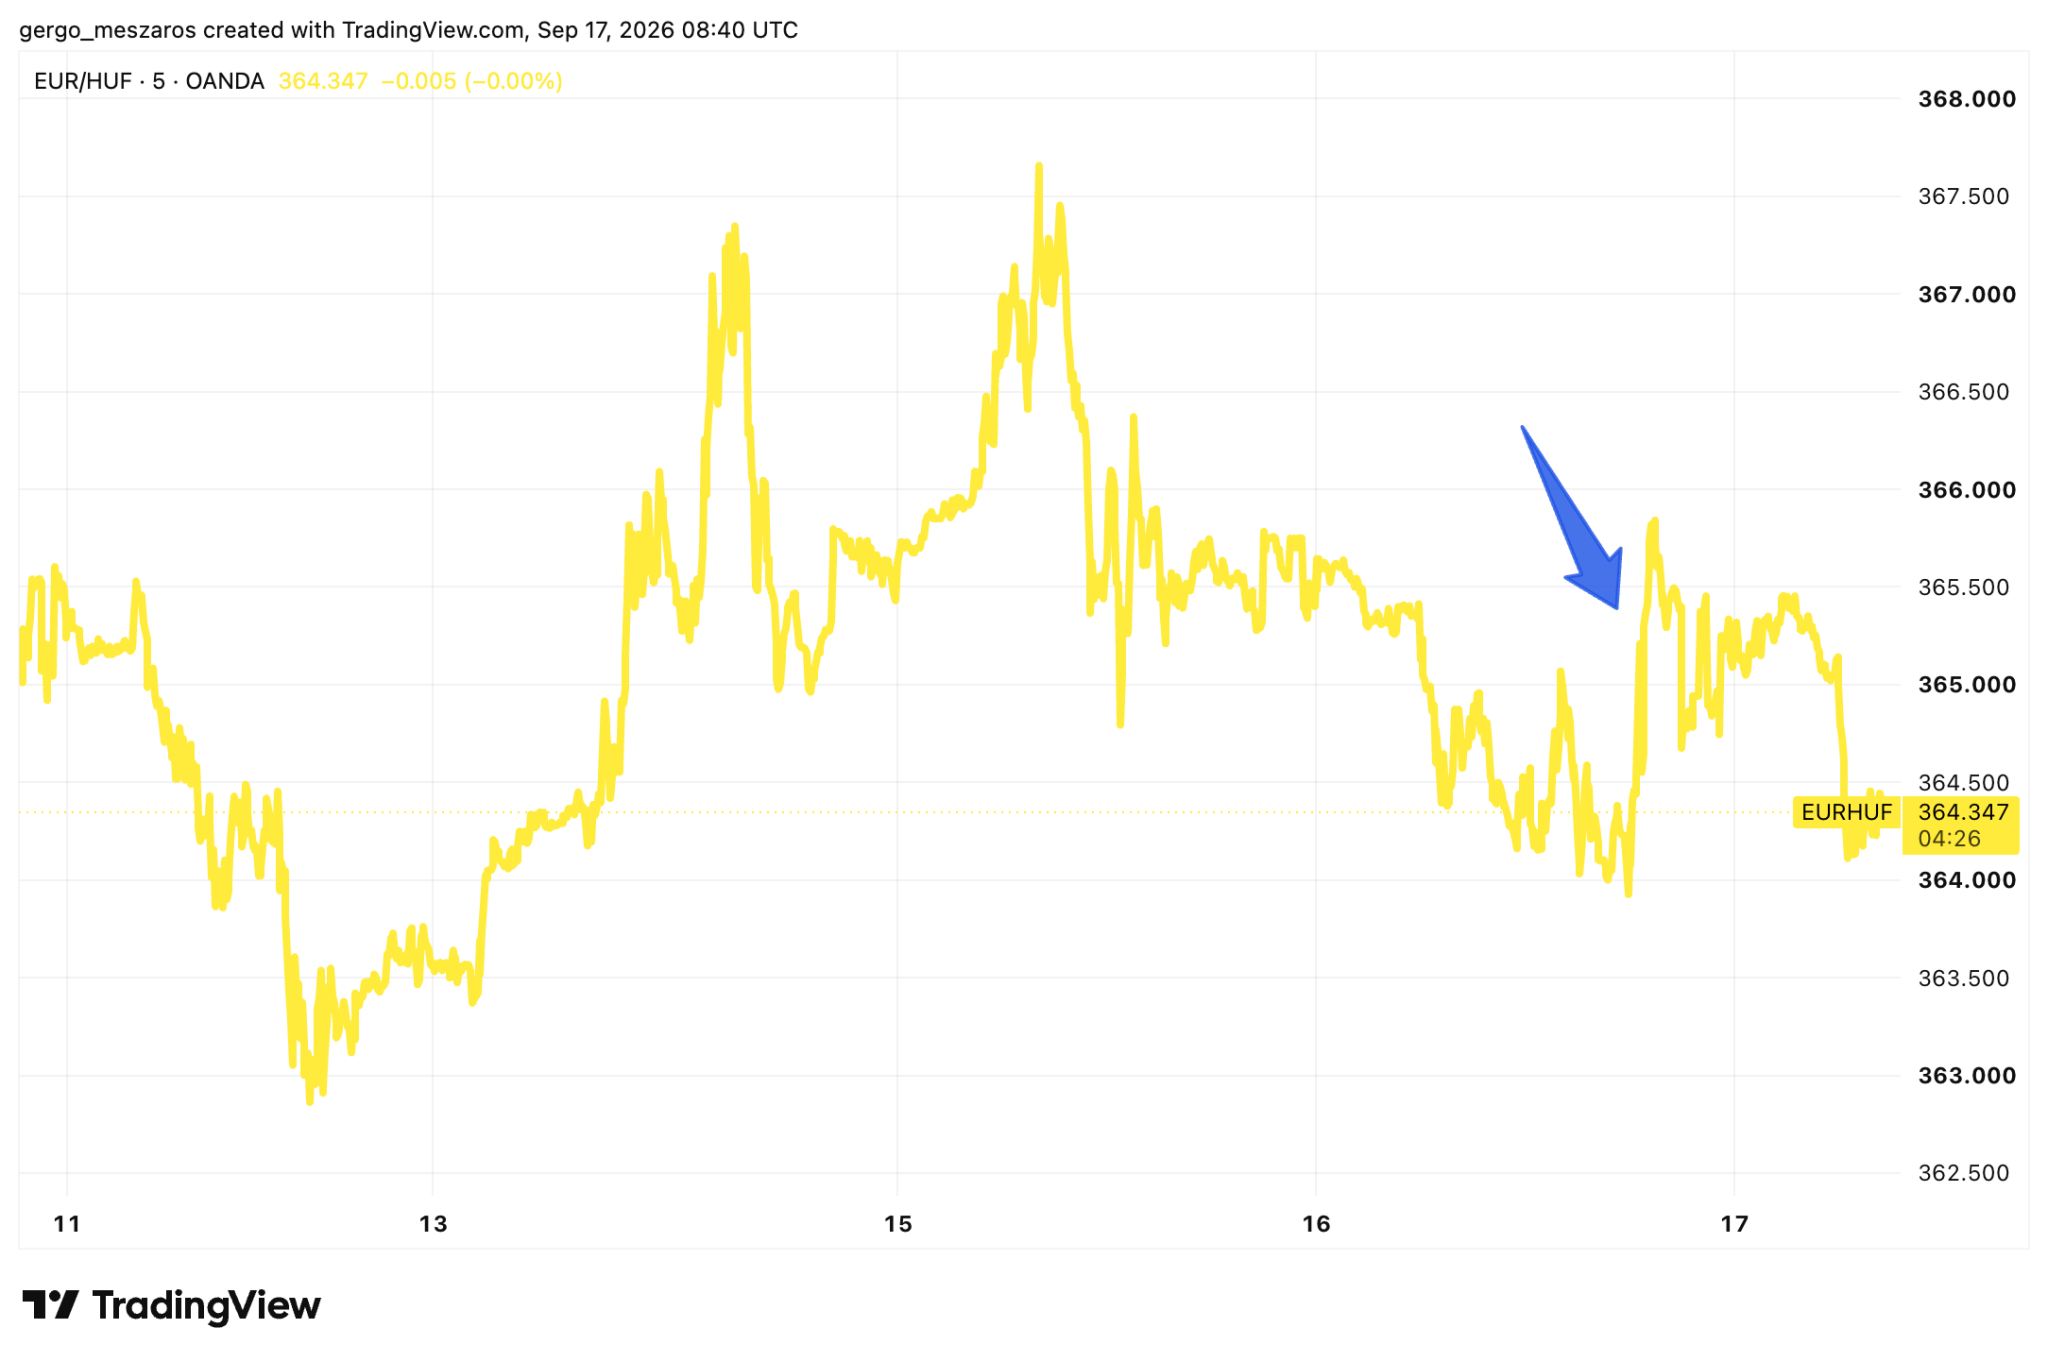
Forrás: TradingView.com
Ha viszont tovább nőnek az amerikai hozamok, ezáltal egyre vonzóbbak lesznek a tengerentúli kötvények, akkor a tőke, ami jelenleg például a magyar piacon is dolgozik, előbb-utóbb Amerika felé veheti az irányt, lefelé húzva ezzel a hazai árfolyamokat. Ennek a forint, a hazai kötvények, sőt, akár még a részvények is kárvallottjai lehetnek, főleg, hogy az MNB kamatpályája pontosan ellentétes irányba mutat jelenleg, mint a Fedé: lefelé.
A hazai infláció ugyanis bőven a célsáv alatt jár (1,3% vs. 3%), a gazdaság pedig nem brillírozik, mint Amerikában, a folyamatok eredője így egy lazább monetáris oldal felé mutat, mintsem egy szigorú felé. Az amerikai és a magyar kamatok közti különbözet csökkenése így akár már önmagában is erodálhatja a magyar eszközök kamatelőnyét, a forint kamattámaszának gyengítéséről nem is beszélve, aminek túlzott elhalványulása egy ponton túl már az inflációban is megmutatkozhat. Nem hiába írtam az egyik Money hírlevélben, hogy a monetáris politika rajongói egy percig sem fognak unatkozni az év második felében.
Pánikra még semmi ok
És, hogy ne csak a negatív oldalról beszéljünk, a Money hírlevél olvasóinak adós vagyok egy válasszal: mint láttuk, a forint ugyan kilengett a Fed kamatemelésének hírére, a botlás csak átmenetinek bizonyult, legalábbis egyelőre, és a magyar kötvényeken sem látszik egyelőre a stressz.
Sőt: a 10 éves hozam az elmúlt két-három hét folyamatos emelkedése után nagyot korrigált az amerikai hírek hallatán, egy kisebb keresleti többlet tehát még a Fed emelése után is megjelent a piacon.
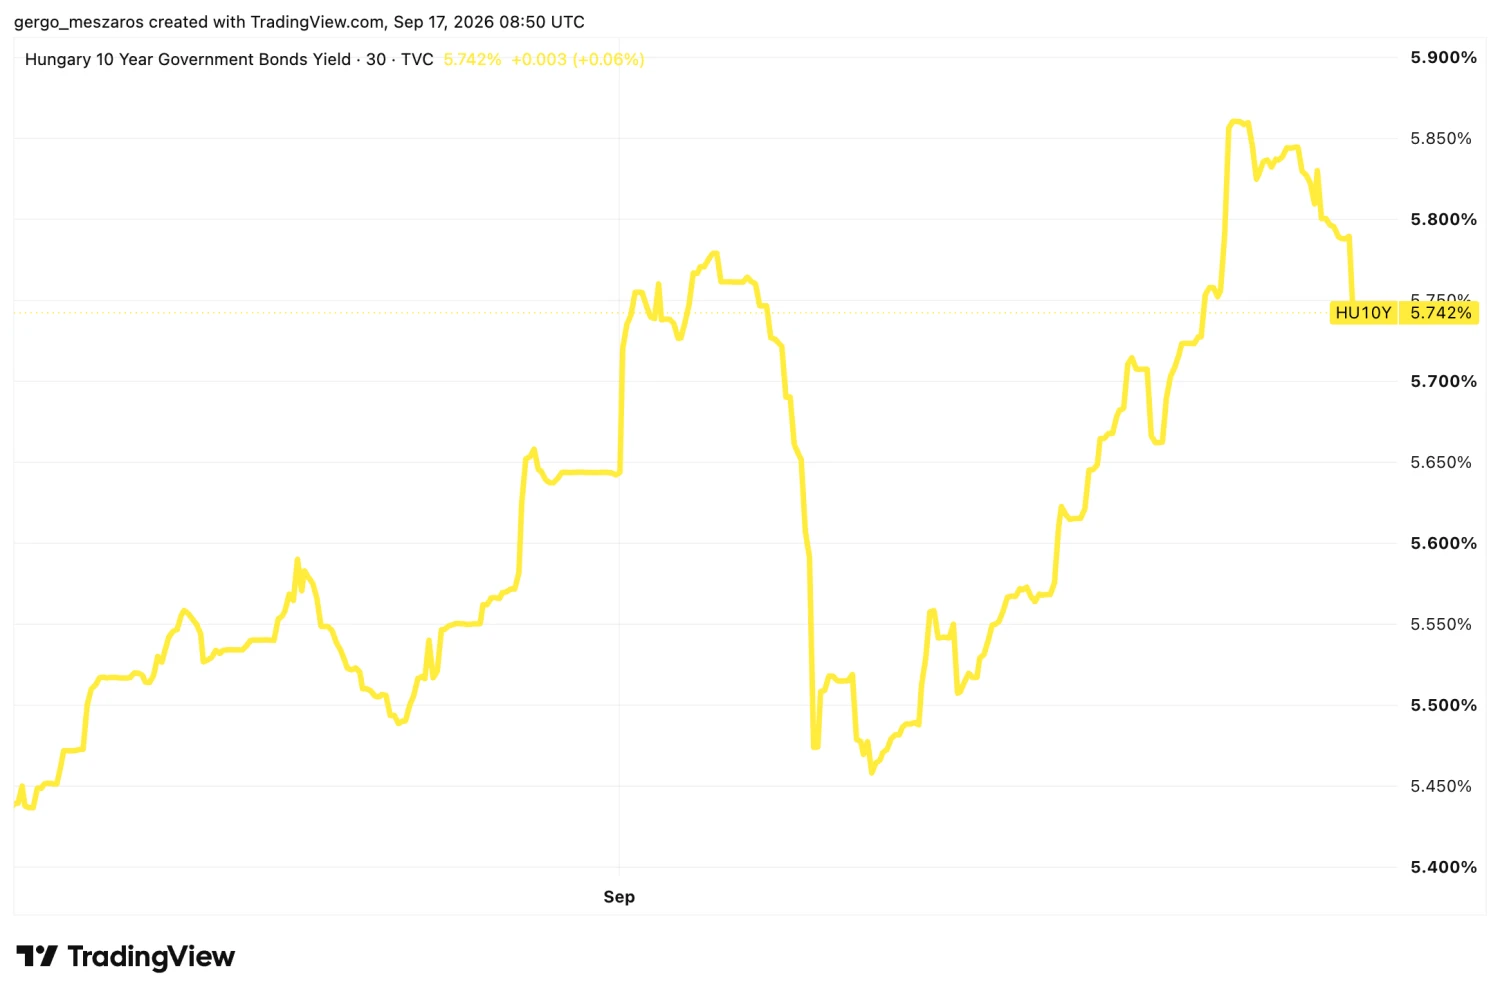
Forrás: TradingView.com
A magyar eszközök tehát elég jól kiállták az első nagyobb valós makrogazdasági csapást, amit az idén látott szédületes felértékelődésük óta kaptak. De ez még minden bizonnyal csak a kezdet: jövő kedden MNB-kamatdöntés lesz, ahol a jegybank ugyan minden jel szerint nem nyúl majd a kamatokhoz, a befektetői figyelem arra összpontosul majd, pontosan mit mond Varga Mihály a kamatpálya várható alakulása kapcsán. Ha galamb üzeneteket kapunk, azt a forint árfolyamán szinte biztos, hogy azonnal látni fogjuk.