A hazai lakossági állampapírpiac nagy favoritja már jó ideje a FixMÁP, de a 7 százalékos kamatával már csak pár napig lehet megvenni. A kamatmetszés ront a vonzerőn, vajon megéri most már kitekinteni helyette a piaci kötvények világába? És mekkora hozamot lehet majd elérni az új FixMÁP-pal?
Péntektől 50 bázisponttal csökkenti a fix kamatozású magyar állampapírok kamatait az Államadósság Kezelő Központ (ÁKK), így aki még a jelenlegi, egyébként kifejezetten vonzó hozamok mellett szeretné felmarkolni a papírokat, érdemes mielőbb lépnie. De mégis mennyire vonzó jelenleg a magyar állampapír-kínálat?
Miért csökkenti a kamatokat az ÁKK?
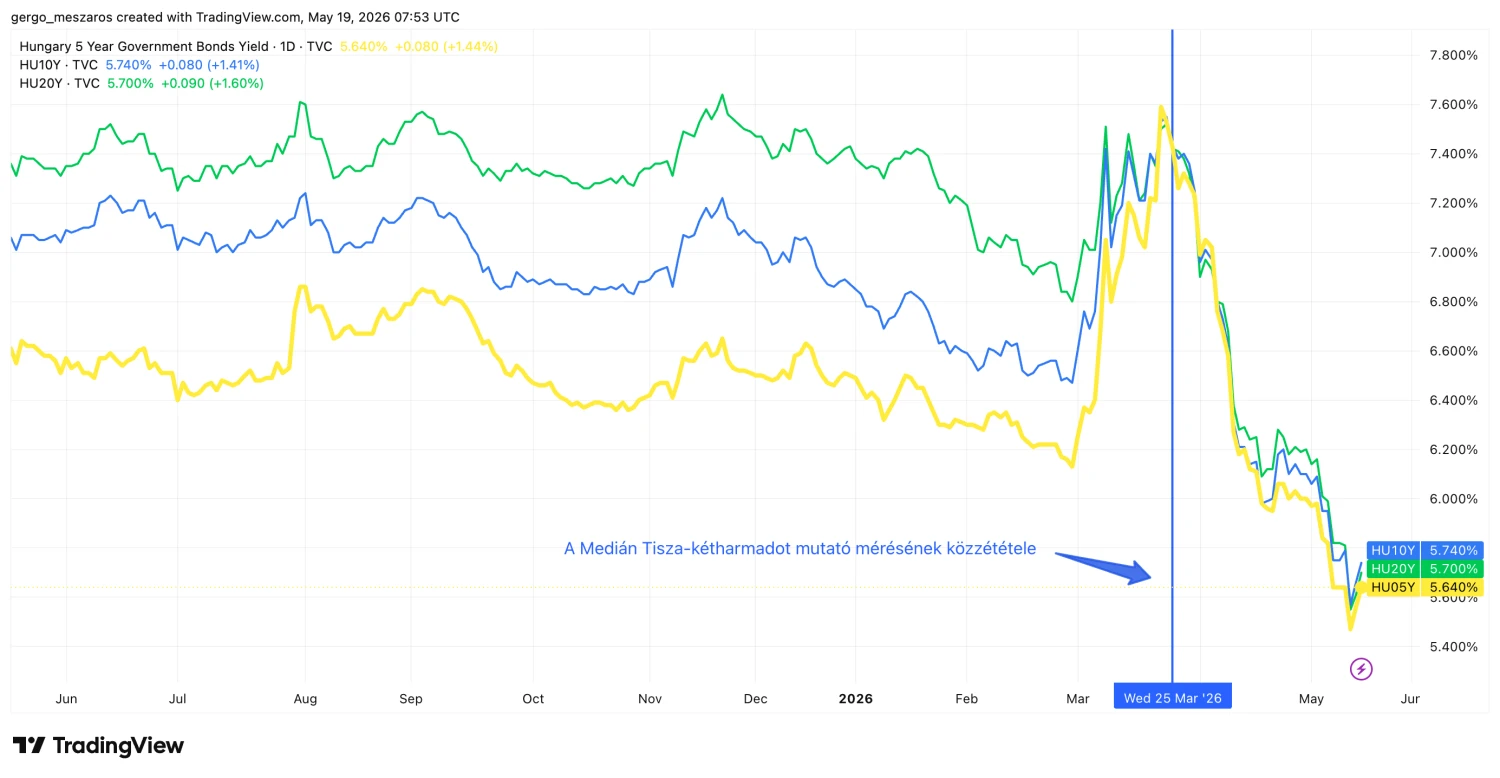
A Tisza kétharmados győzelmét előrejelző Medián-mérés közzététele óta drasztikusan lecsökkentek a magyar kötvénypiaci hozamok. A nemzetközi befektetők ugyanis rohamtempóban indultak meg a magyar eszközök felé: a kormányváltás kiszámíthatóbb szabályozási és piaci környezetet előlegezett meg a befektetők számára, akik szemében ezért csökkent a magyar piacon való tőkefialtatás kockázata, alacsonyabb kockázat mellett pedig már kifejezetten vonzó vételnek lehetett tekinteni a magyar eszközöket. Erről a jelenségről itt írtunk bővebben a Forbes.hu-n.
Aki időben lépett, nagyot kaszálhatott a magyar államkötvényekkel, például március közepe és április közepe között több mint 15 százalékot lehetett nyerni a magyar 10 és 20 éves állampapírokkal is. A kötvények árfolyama ugyanis ellentétesen mozog a hozammal, tehát a növekvő kereslet felsrófolja az árfolyamot, a nagyobb keresletben pedig az adott kötvény hozama ezzel párhuzamosan csökken.
 forrás: TradingView.com
Az árfolyamok növekedése – ha úgy tetszik, a hozamok csökkenése – nemcsak az időben belépő befeketőknek, de az államháztartásnak is kifejezetten üdvös fejlemény. Az alacsonyabb hozamelvárás ugyanis azt jelenti, hogy az államnak alacsonyabb kamatot kell csak kínálania a befektetők részére, hogy finanszírozzák a kiadásait. Így a kamatok esése az állam számára nettó nyereséget jelent.
A „valódi” és a közgázos piaci logika egyébként itt érhető tetten látványosan: ha jobban bízom egy államban, alacsonyabb kamat mellett is adok neki kölcsönt, mintha tartanék attól, hogy benyeli a pénzem, és azt soha nem látom viszont.
Ezért kiemelten fontos az államadósság-kezelés számára (is), hogy egy ország megbízhatóan működjön, hiszen ennek mérhető, látható és valóban jelentős hatása van a finanszírozás költségére.
Zárójeles megjegyzés, de valamelyest témába vág, hogy a bizalom mint kulcsfontosságú tényező a monetáris politikában is létezik.
- Ha a piac elhiszi, hogy a központi bank tartja majd mandátumát (infláció és árstabilitás terén egyaránt), akkor már szavaival is potensen tudja terelgetni a piacot a kívánt irányba anélkül is, hogy valóban hozzányúlna az iránymutató rátákhoz.
- Ha viszont a piac nem hisz a jegybankároknak, akkor azoknak valóban meg kell lépniük azt, amit ígérnek, ennek pedig kellemetlen mellékhatásai is lehetnek, amik egy szóbeli intervenció esetén még nem jelennek meg a piacon.
A befeketői bizalom emelkedése, ezáltal a kockázati felárak, valamint a hozamok csökkenése azt eredményezte, hogy az állam már a szabad piacról is sokkal jobb kondíciókkal (azaz olcsóbban) tud hitelhez jutni, mint korábban. Ezért az sincs már érdekében, hogy a piaci hozamok felett relatíve vaskos hozamot garantáljon a lakossági befektetők számára.
Ezt ábrázoltam az alábbi grafikonon is: az 5 éves piaci állampapír hozama korábban csak relatíve kevéssel volt alacsonyabb, mint a szintén 5 éves FixMÁP fix, 7 százalékos kamata. Egy ponton még fölé is lőtt idén március elején, a mai valóság viszont már kész szakadékot mutat a két hozamszint között.